Campari: conferma una crescita organica del 3% a fine 2026
Campari: conferma una crescita organica del 3% a fine 2026
- Information
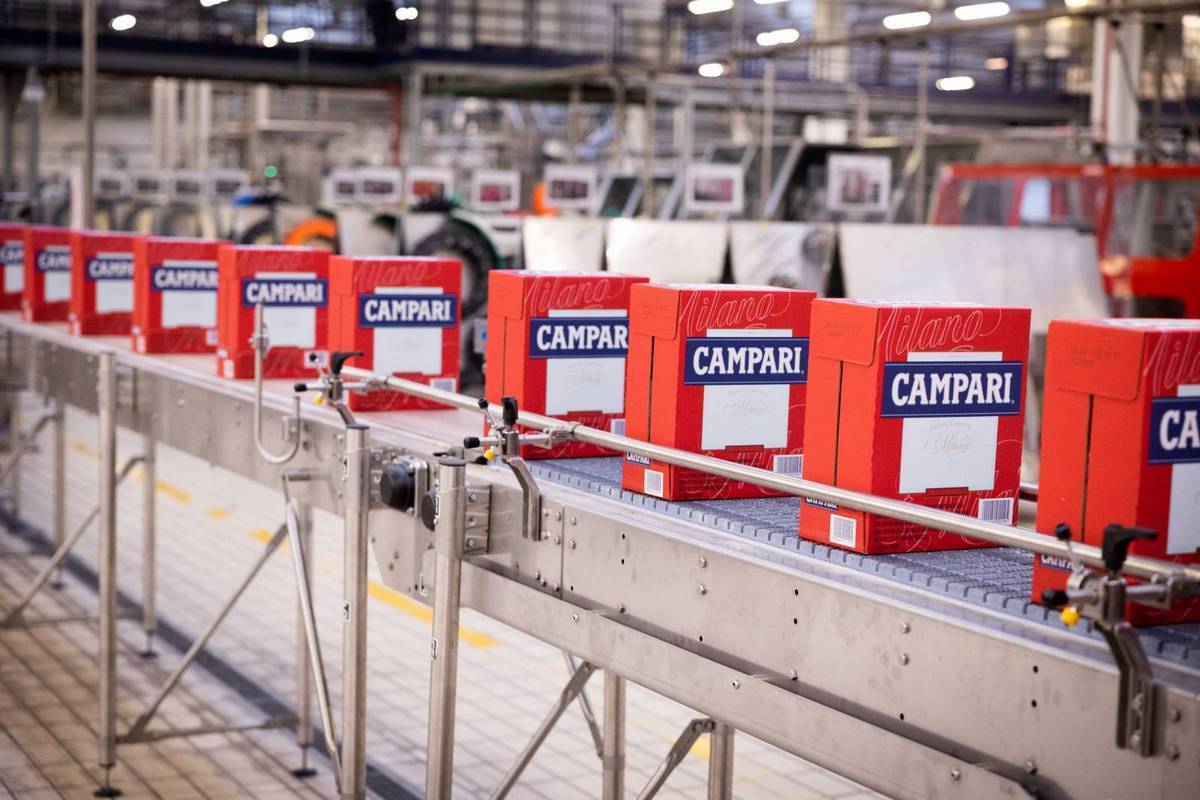
In positivo i primi 9 mesi di Gruppo Campari, che registra una crescita organica delle vendite nette del 2,9% (+3,4% nel terzo trimestre) e conferma l'outlook per il 2026.
E questo grazie al valido trend della maggior parte dei marchi e delle aree geografiche, con le vendite in incremento, spesso a doppia cifra, in 44 Paesi e guidate principalmente da aperitivi e tequila.
Pesano le cessioni, ma Campari cerca nuove opportunità
Il sell gennaio-settembre è stato di 2.289 milioni di euro, in aumento complessivo dello 0,4%, scomposto in crescita organica, un effetto perimetro del -2,1%, conseguente della cessione di Cinzano, a Caffo, e di Averna e Zedda Piras a Illva Saronno Holding, più un impatto dei cambi a -0,4%, principalmente attribuibile al dollaro Usa.
Il Ceo, Simon Hunt aggiunge: “Abbiamo continuando nella nostra salita in confronto alle performance di settore e a guadagnare quote nei nostri mercati chiave. La nostra strategia, fondata su scelte di portafoglio più mirate, sta producendo risultati, sostenuta da importanti investimenti nei brand, dall'espansione geografica e dai primi incoraggianti contributi delle innovazioni nei nuovi formati. Parallelamente, continuiamo a migliorare l'efficienza lungo tutte le linee del conto economico, liberando risorse da reinvestire nelle opportunità di crescita più rilevanti e profittevoli”.
Le performance di Gruppo Campari per area geografica
In Europa (46% delle vendite nette consolidate) la multinazionale milanese ha fatto segnare un +3,8%, principalmente guidata dalla performance dell'Italia e del Regno Unito e dall'incremento di 13 altre geografie. Fortemente in positivo tutta l'attività legata agli aperitivi.
La Germania, però ha continuato a risentire della pressione sui consumi, sebbene mitigata dal contributo delle innovazioni, tra cui Aperol on Tap e Campari Spritz ready-to-serve.
In Nord America (36%) il delta positivo è stato di un punto percentuale, con un contributo da tutti i mercati della regione.
Negli Stati Uniti, la crescita è stata sostenuta dalla solida performance della tequila e, di nuovo, degli aperitivi, mentre il resto del portafoglio ha continuato a risentire di un contesto operativo sfidante.
Sarti Rosa (aperitivo alcolico), introdotto nel terzo trimestre, ha ricevuto un riscontro iniziale parecchio favorevole da parte dei consumatori.
Nel complesso, il sell-in e il sell-out sono risultati, negli States, sostanzialmente allineati al corrispondente nei primi nove mesi.
Anche più a Sud, in Giamaica il gruppo ha beneficato di una variazione verso l'alto, nonostante una base di confronto elevata nell'anno precedente, che è divenuta tuttavia più favorevole nel quarto trimestre.
Nei mercati in via di sviluppo (11% delle vendite) la performance di Campari è stata del +9,3%, trainata principalmente dal Brasile, con Aperol e Campari, dall'Argentina e dalla crescita in altri 17 Pvs.
Courvoisier ha primeggiato nell'Europa Orientale e in Sudafrica, insieme ad alcuni brand locali e al buon contributo iniziale del lancio di Sarti Rosa.
In Asia Pacifico (7% del sell in, comprensivo del travel retail locale) si segnala un calo dello 0,4%.
In solida crescita l'Australia, soprattutto grazie ad Aperol ed Espolòn (tequila), mentre Wild Turkey ha fruito di una base di confronto più vantaggiosa.
Il global travel retail ha beneficiato di un'eccellente trend in Europa e del positivo andamento dello stesso brand Espolòn. Il processo di riallineamento degli altri mercati Apac dovrebbe completarsi entro fine anno.
Le previsioni 2026 nel dettaglio
L'outlook per il 2026, già annunciato a luglio, rimane confermato su una crescita organica del 3%, dovuta alla sommatoria di due fattori: crescita più sostenuta in Europa e più contenuta in Nord America (per inciso Campari presidia circa 190 nazioni).
Negli Stati Uniti il Gruppo pronostica un marginale calo, per via di una performance più moderata nel secondo semestre in alcune categorie e di un'elevata base di raffronto nel quarto trimestre.
In termini di Ebit rettificato sulle vendite, Campari conferma l'aspettativa di espansione organica, includendo un impatto di -20 milioni derivante dai dazi statunitensi e il ribadito andamento positivo del margine lordo sottostante.
Sono stati incassati complessivamente 15 milioni di euro di rimborsi relativi ai dazi Usa 2025, in parte reinvestiti e in parte utilizzati per compensare le pressioni sul costo del venduto nel secondo semestre dell'anno.
Il gruppo promette anche l'attesa di un incremento degli investimenti in pubblicità e promozione e di un beneficio di circa 70 punti base sul margine derivante dai costi di struttura.
Si prevede, poi, un effetto perimetro negativo pari a 70 milioni circa sulle vendite nette e 30 milioni sull'Ebit rettificato, riconducibile alle cessioni già perfezionate di brand non prioritari.
GRUPPO CAMPARI NEI PRIMI 9 MESI DEL 2026