Confimprese-Jakala: consumi deboli nei primi 8 mesi, ma i retailer aprono
Confimprese-Jakala: consumi deboli nei primi 8 mesi, ma i retailer aprono
- Information
Consumi in altalena, ma il retail continua nella propria strategia di espansione. Questa l’analisi semestrale del Retailer Barometer Confimprese-Jakala.
Resca: il problema vero è la mancanza di fiducia
Spiega l’apparente contraddizione della ricerca (rilasciata a fine settembre) il presidente di Confimprese, Mario Resca: “I numeri ci dicono che il problema oggi non è il retail, ma il clima di fiducia del Paese. Le imprese hanno investito, innovato e aperto nuovi punti vendita. Ciò che manca è la serenità necessaria perché le famiglie tornino a consumare con prospettive di medio periodo.
“Finché l’incertezza resterà il principale driver delle scelte di acquisto, vedremo un mercato che ‘galleggia’, ma che fatica a esprimere tutto il suo potenziale. Però, nonostante il quadro, emergono spinte settoriali e aziende con performance positive.
“I piani di sviluppo della nostra base associativa confermano una rete in espansione, che guarda oltre la congiuntura. L’86% ribadisce le aperture stimate a inizio anno, mentre solo il 14% le ridurrà”.
I consumi dei primi 8 mesi secondo Confimprese-Jakala
Consumi: i primi otto mesi del 2026 chiudono con una flessione dello 0,6% rispetto allo stesso periodo del 2025, mentre il solo mese di agosto registra una contrazione del 2,3% a valore sul corrispondente.
Si delinea uno scenario di fatturato complessivamente in lieve calo rispetto al 2025, trasversale a tutti i principali comparti.
A pesare è soprattutto la riduzione dello scontrino medio (-0,4%), fenomeno particolarmente evidente nell’abbigliamento-accessori, dove la diminuzione della spesa per singolo acquisto non è stata compensata dall’aumento del numero di transazioni. Andamento molto simile anche per la ristorazione.
Anche le previsioni, per la fine del secondo semestre 2026, confermano una diversa capacità di tenuta dei comparti.
Da un lato, il cosiddetto “altro retail” beneficia di una domanda considerata più necessaria e stima la crescita più elevata, a +2,5%; dall’altro lato continua invece la fase di debolezza della ristorazione, attesa in calo dell’1,4%, un dato che segnala come gli italiani restino particolarmente attenti alle spese fuori casa, in un contesto ancora caratterizzato da incertezza economica e geopolitica.
Il comparto abbigliamento-accessori si colloca in una posizione intermedia a +1,5%, mostrando segnali di recupero, ma senza raggiungere i livelli di sviluppo previsti a inizio anno, a conferma di un mercato che resta prudente e riflette la persistente cautela delle famiglie nelle spese discrezionali.
Gli imprenditori guardano al futuro
I piani di sviluppo, in ogni caso, si confermano una leva strategica di lungo periodo: la maggioranza degli operatori continua a investire per rafforzare la presenza sul territorio.
Gli imprenditori, infatti, pianificano lo sviluppo con uno sguardo che va dai 3 ai 5 anni. Questo spiega la differenza tra l’andamento altalenante dei consumi e le previsioni delle aperture sia in Italia, sia all’estero. “Può accadere – sottolinea Confimprese - che oggi la domanda sia debole, ma che le aziende ritengano che il mercato italiano rimanga interessante nel medio periodo”.
Tra i diversi canali di vendita, i dati di agosto 2026 su agosto 2025 indicano una crescita, seppure contenuta, soltanto per i centri commerciali, attesi in aumento dello 0,7%.
Segno negativo, invece, per le high street (-1,3%) e per i negozi di prossimità (-1,2%).
La graduatoria dei siti commerciali
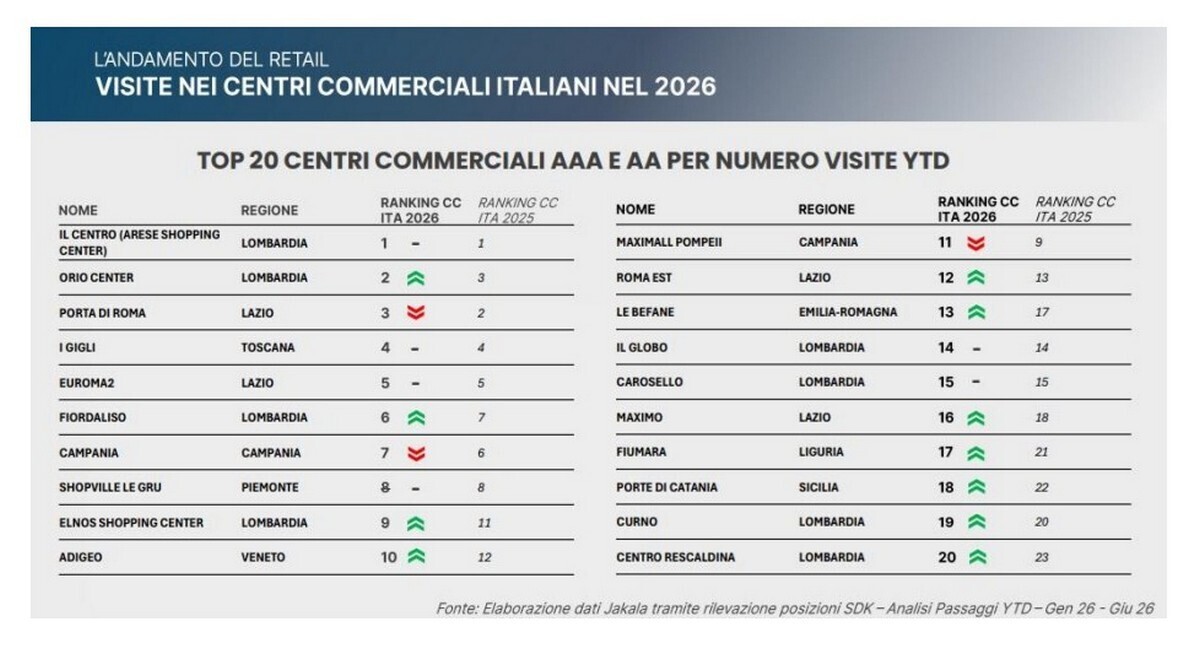
La classifica dei dieci shopping center con il maggior numero di visitatori conferma il peso della Lombardia, che presidia 4 posizioni.
In testa si colloca Il Centro di Arese, seguito da Orio Center. In top ten, ancora, Porta di Roma (Lazio), I Gigli (Toscana), Euroma2 (Lazio), Fiordaliso (Lombardia), Campania, Shopville Le Gru (Piemonte), Elnòs Shopping Center (Lombardia) e Adigeo (Veneto).
Per i centri commerciali emergono inoltre nuove dinamiche di prossimità. Il consumatore guarda alla vicinanza più che all’offerta, tanto che il 36% sceglie un sito nel raggio, addirittura, dei 5 minuti.
Anche per le vie dello shopping, il 64% delle famiglie predilige raggiungere l’area di riferimento in meno di 5 minuti.
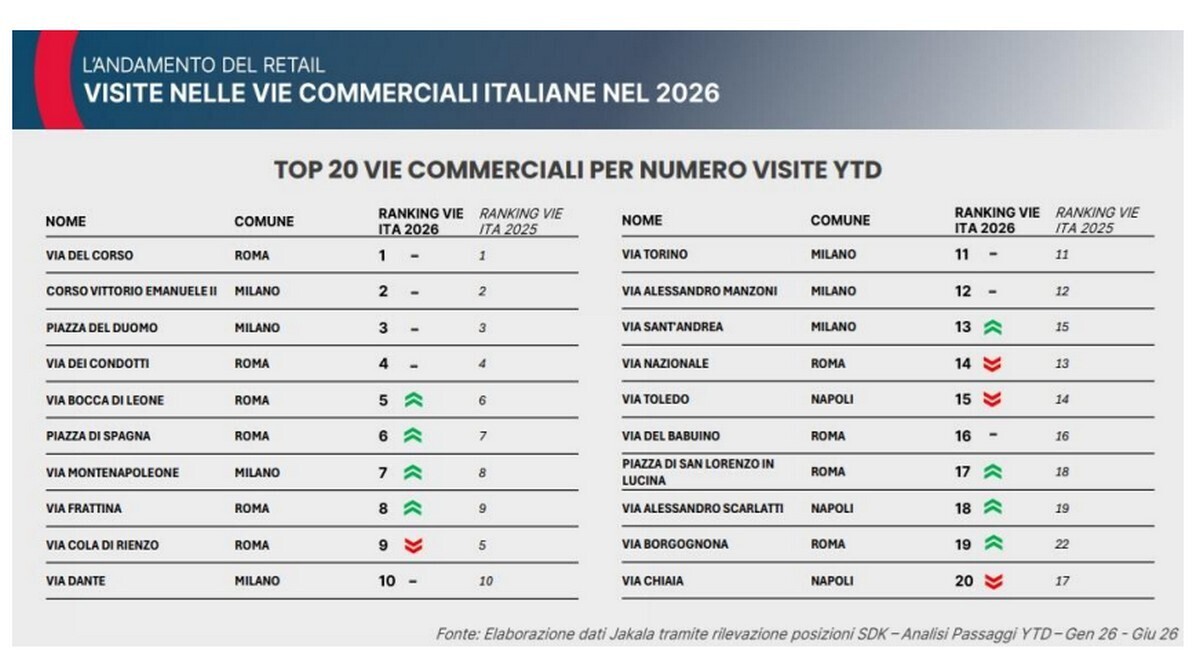
La graduatoria delle dieci strade più visitate vede una perfetta parità tra Roma e Milano: guidano la classifica Via del Corso e Corso Vittorio Emanuele. Seguono Piazza del Duomo, Via dei Condotti, Via Bocca di Leone, Piazza di Spagna, Via Montenapoleone, Via Frattina, Via Cola di Rienzo e Via Dante.