Confimprese-Jakala : consommation faible au cours des 8 premiers mois, mais les enseignes ouvrent
Confimprese-Jakala : consommation faible au cours des 8 premiers mois, mais les enseignes ouvrent
- Information
Une consommation en dents de scie, mais le commerce de détail poursuit sa stratégie d’expansion. Telle est l’analyse semestrielle du Retailer Barometer Confimprese-Jakala.
Resca : le vrai problème est le manque de confiance
Le président de Confimprese, Mario Resca, explique l’apparente contradiction de l’étude (publiée fin septembre) : « Les chiffres nous disent que le problème aujourd’hui n’est pas le commerce de détail, mais le climat de confiance dans le pays. Les entreprises ont investi, innové et ouvert de nouveaux points de vente. Ce qui manque, c’est la sérénité nécessaire pour que les familles recommencent à consommer avec des perspectives à moyen terme.
« Tant que l’incertitude restera le principal facteur déterminant des choix d’achat, nous verrons un marché qui “flotte”, mais qui peine à exprimer tout son potentiel. Pourtant, malgré ce contexte, des dynamiques sectorielles et des entreprises aux performances positives se dégagent. »
« Les plans de développement de notre base d’adhérents confirment un réseau en expansion, qui regarde au-delà de la conjoncture. L’86% réaffirme les ouvertures estimées en début d’année, tandis que seul 14% les réduira. »
La consommation au cours des 8 premiers mois selon Confimprese-Jakala
Consommation : les huit premiers mois de 2026 se clôturent par une baisse de 0,6% par rapport à la même période de 2025, tandis que le seul mois d’août enregistre une contraction de 2,3% en valeur par rapport à la période correspondante.
Un scénario de chiffre d’affaires globalement en légère baisse par rapport à 2025 se dessine, transversal à tous les principaux secteurs.
Le facteur le plus pénalisant est surtout [[ARTW_HTMLOPEN_AAAD] la réduction du montant moyen du panier (-0,4%), phénomène particulièrement évident dans l’habillement-accessoires, où la baisse des dépenses par achat n’a pas été compensée par l’augmentation du nombre de transactions. La restauration connaît une évolution très similaire.
Les prévisions également, pour la fin du deuxième semestre 2026, confirment une capacité de résistance différente selon les secteurs.
D’un côté, l’« autre commerce de détail » bénéficie d’une demande considérée comme plus nécessaire et prévoit la croissance la plus élevée, à +2,5% ; de l’autre, la phase de faiblesse de la restauration se poursuit, avec une baisse attendue de 1,4%, ce qui montre que les Italiens restent particulièrement attentifs aux dépenses hors domicile, dans un contexte encore marqué par l’incertitude économique et géopolitique.
Le secteur de l’[[ARTW_HTMLOPEN_AAAR]habillement-accessoires occupe une position intermédiaire à +1,5%, affichant des signes de reprise, mais sans atteindre les niveaux de développement prévus en début d’année, confirmant un marché qui reste prudent et reflète la prudence persistante des familles en matière de dépenses discrétionnaires.
Les entrepreneurs se tournent vers l’avenir
Les plans de développement se confirment, quoi qu’il en soit, comme un levier stratégique à long terme : la majorité des opérateurs continue d’investir pour renforcer sa présence sur le territoire.
Les entrepreneurs planifient en effet leur développement avec une vision qui s’étend de 3 à 5 ans. Cela explique la différence entre l’évolution en dents de scie de la consommation et les prévisions d’ouvertures, en Italie comme à l’étranger. « Il peut arriver – souligne Confimprese – qu’aujourd’hui la demande soit faible, mais que les entreprises considèrent que le marché italien reste intéressant à moyen terme. »
Parmi les différents canaux de vente, les données d’août 2026 par rapport à août 2025 indiquent une croissance, quoique contenue, uniquement pour les centres commerciaux, dont la hausse attendue est de 0,7%.
Signe négatif, en revanche, pour les artères commerçantes (-1,3%) et pour les commerces de proximité (-1,2%).
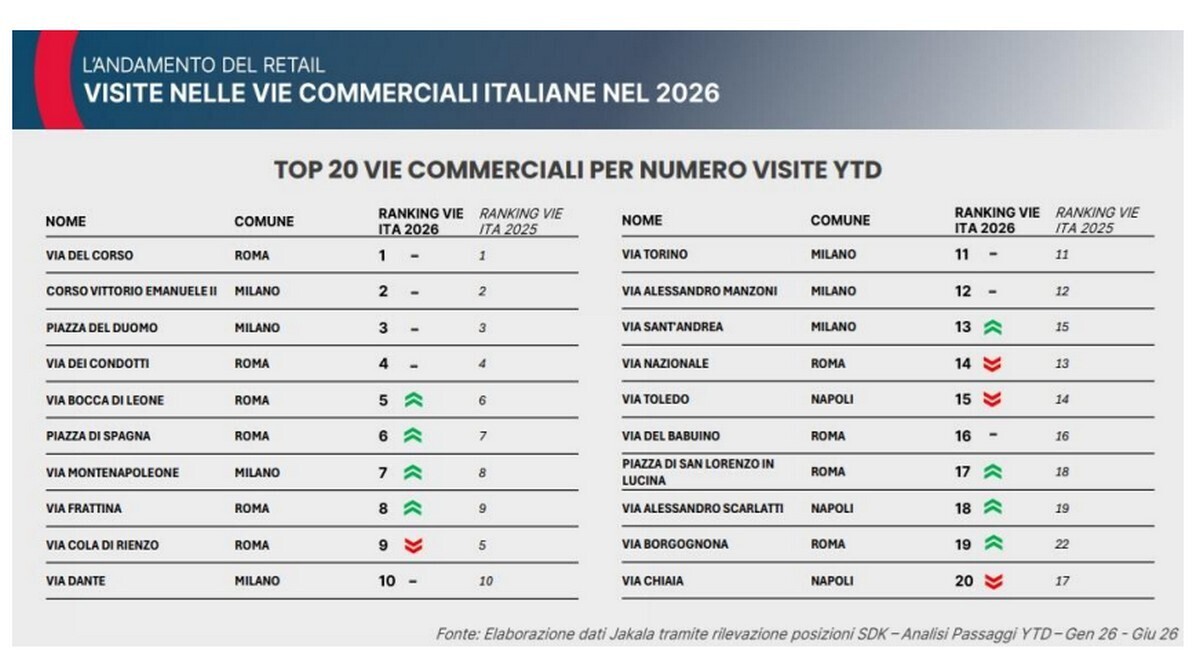
Le classement des sites commerciaux
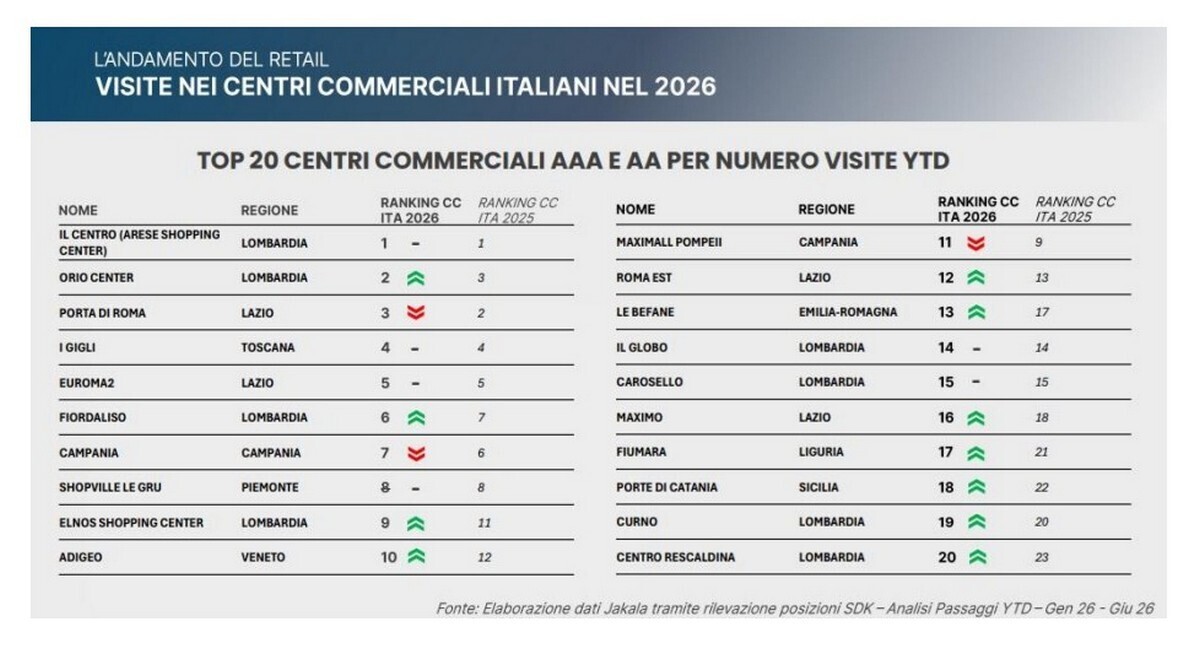
Le classement des dix centres commerciaux ayant le plus grand nombre de visiteurs confirme le poids de la Lombardie, qui occupe 4 positions.
Il Centro d’Arese arrive en tête, suivi par Orio Center. Dans le top 10 figurent également Porta di Roma (Latium), I Gigli (Toscane), Euroma2 (Latium), Fiordaliso (Lombardie), Campanie, Shopville Le Gru (Piémont), Elnòs Shopping Center (Lombardie) et Adigeo (Vénétie).
Pour les centres commerciaux, de nouvelles dynamiques de proximité apparaissent également. Le consommateur privilégie la proximité plutôt que l’offre, au point que 36% choisit un site dans un rayon de seulement 5 minutes.
Pour les artères commerçantes également, 64% des familles préfèrent rejoindre la zone de référence en moins de 5 minutes.
Le classement des dix rues les plus fréquentées révèle une parfaite égalité entre Rome et Milan : la Via del Corso et le Corso Vittorio Emanuele arrivent en tête. Suivent la Piazza del Duomo, la Via dei Condotti, la Via Bocca di Leone, la Piazza di Spagna, la Via Montenapoleone, la Via Frattina, la Via Cola di Rienzo et la Via Dante.
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.