Confimprese-Jakala: consumo débil en los primeros 8 meses, pero los retailers abren
Confimprese-Jakala: consumo débil en los primeros 8 meses, pero los retailers abren
- Information
Consumo en altibajos, pero el retail continúa con su estrategia de expansión. Este es el análisis semestral del Retailer Barometer Confimprese-Jakala.
Resca: el verdadero problema es la falta de confianza
Explica la aparente contradicción de la investigación (publicada a finales de septiembre) el presidente de Confimprese, Mario Resca: “Los números nos dicen que el problema hoy no es el retail, sino el clima de confianza del país. Las empresas han invertido, innovado y abierto nuevos puntos de venta. Lo que falta es la serenidad necesaria para que las familias vuelvan a consumir con perspectivas a medio plazo.
“Mientras la incertidumbre siga siendo el principal factor determinante de las decisiones de compra, veremos un mercado que ‘flota’, pero al que le cuesta expresar todo su potencial. Sin embargo, a pesar del contexto, surgen impulsos sectoriales y empresas con resultados positivos.
“Los planes de desarrollo de nuestra base asociativa confirman una red en expansión, que mira más allá de la coyuntura. La 86% reafirma las aperturas estimadas a principios de año, mientras que solo el 14% las reducirá”.
El consumo de los primeros 8 meses según Confimprese-Jakala
Consumo: los primeros ocho meses de 2026 se cierran con una disminución del 0,6% respecto al mismo periodo de 2025, mientras que el mes de agosto por sí solo registra una contracción del 2,3% en valor frente al periodo correspondiente.
Se perfila un escenario de facturación global ligeramente a la baja respecto a 2025, transversal a todos los principales sectores.
El factor que más pesa es la reducción del gasto medio por compra (-0,4%), un fenómeno especialmente evidente en el sector de la moda y los accesorios, donde la disminución del gasto por compra no se vio compensada por el aumento del número de transacciones. La restauración presenta una evolución muy similar.
También las previsiones, para el final del segundo semestre 2026, confirman una diferente capacidad de resistencia de los sectores.
Por un lado, el llamado “otro retail” se beneficia de una demanda considerada más necesaria y estima el crecimiento más elevado, del +2,5%; por otro lado, continúa la fase de debilidad de la restauración, que se espera que disminuya un 1,4%, un dato que señala que los italianos siguen prestando especial atención a los gastos fuera del hogar, en un contexto que aún se caracteriza por la incertidumbre económica y geopolítica.
El sector de moda y accesorios se sitúa en una posición intermedia, en +1,5%, mostrando señales de recuperación, pero sin alcanzar los niveles de desarrollo previstos a principios de año, lo que confirma un mercado que sigue siendo prudente y refleja la persistente cautela de las familias en los gastos discrecionales.
Los empresarios miran al futuro
Los planes de desarrollo, en cualquier caso, se confirman como una palanca estratégica a largo plazo: la mayoría de los operadores sigue invirtiendo para reforzar su presencia en el territorio.
Los empresarios, de hecho, planifican el desarrollo con una perspectiva que va de 3 a 5 años. Esto explica la diferencia entre la evolución fluctuante del consumo y las previsiones de aperturas tanto en Italia como en el extranjero. “Puede ocurrir —subraya Confimprese— que hoy la demanda sea débil, pero que las empresas consideren que el mercado italiano siga siendo interesante a medio plazo”.
Entre los distintos canales de venta, los datos de agosto 2026 sobre agosto 2025 indican un crecimiento, aunque contenido, únicamente para los centros comerciales, que se espera que aumenten un 0,7%.
Signo negativo, en cambio, para las high street (-1,3%) y para las tiendas de proximidad (-1,2%).
La clasificación de los emplazamientos comerciales
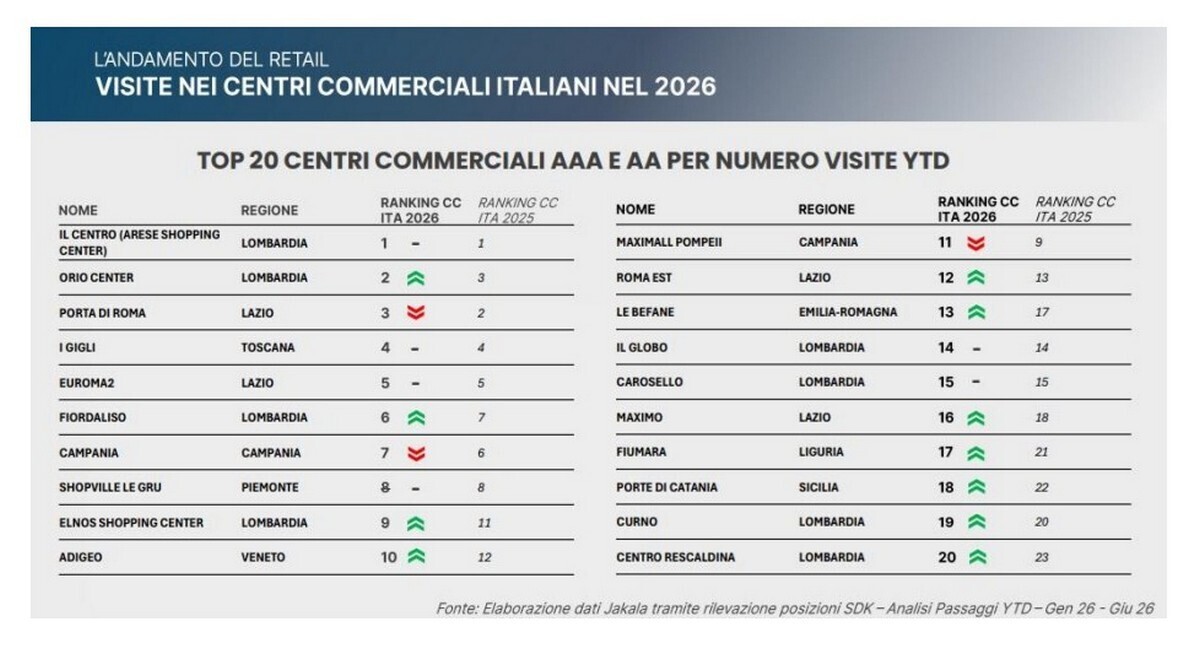
La clasificación de los diez centros comerciales con mayor número de visitantes confirma el peso de Lombardía, que ocupa 4 posiciones.
Encabeza la lista Il Centro de Arese, seguido de Orio Center. En el top ten figuran también Porta di Roma (Lacio), I Gigli (Toscana), Euroma2 (Lacio), Fiordaliso (Lombardía), Campania, Shopville Le Gru (Piamonte), Elnòs Shopping Center (Lombardía) y Adigeo (Véneto).
Para los centros comerciales también surgen nuevas dinámicas de proximidad. El consumidor valora más la cercanía que la oferta, hasta el punto de que el 36% elige un emplazamiento en un radio de apenas 5 minutos.
También en las calles comerciales, el 64% de las familias prefiere llegar al área de referencia en menos de 5 minutos.
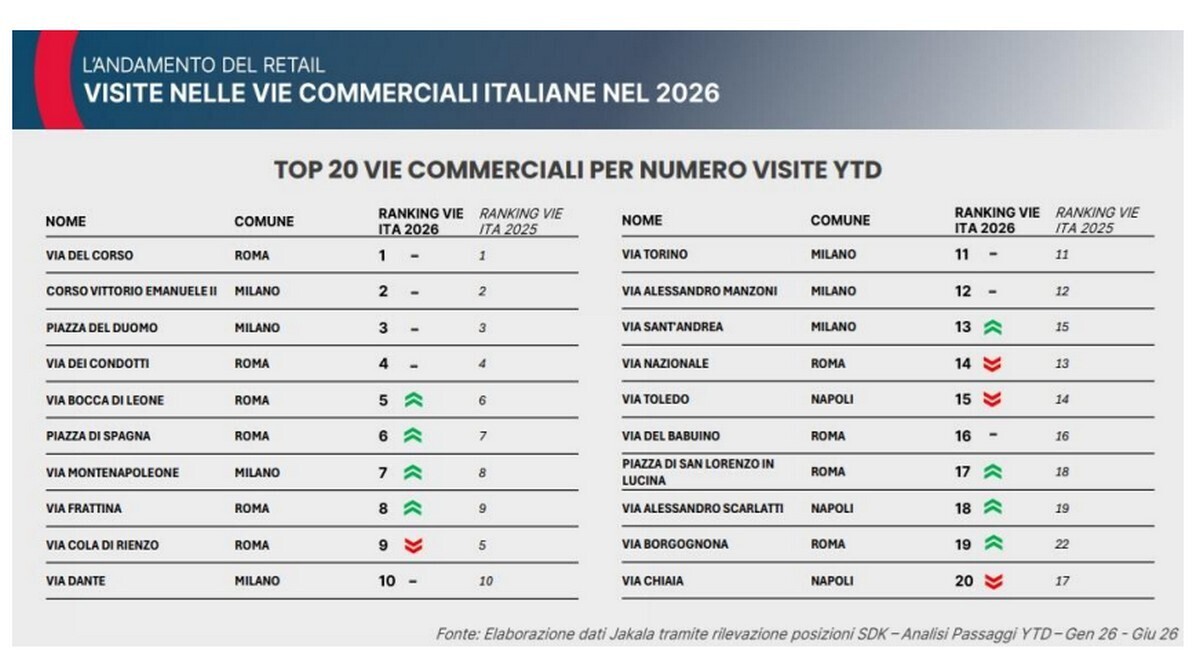
La clasificación de las diez calles más visitadas muestra un empate perfecto entre Roma y Milán: encabezan la lista Via del Corso y Corso Vittorio Emanuele. Les siguen Piazza del Duomo, Via dei Condotti, Via Bocca di Leone, Piazza di Spagna, Via Montenapoleone, Via Frattina, Via Cola di Rienzo y Via Dante.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.