Latte e derivati, i prodotti funzionali guidano la ripresa di valore
Latte e derivati, i prodotti funzionali guidano la ripresa di valore
- Information
Dal senza lattosio ai piccoli formati, fino alle soluzioni ad alta digeribilità, le aziende rispondono alle nuove esigenze di benessere e consumo consapevole.
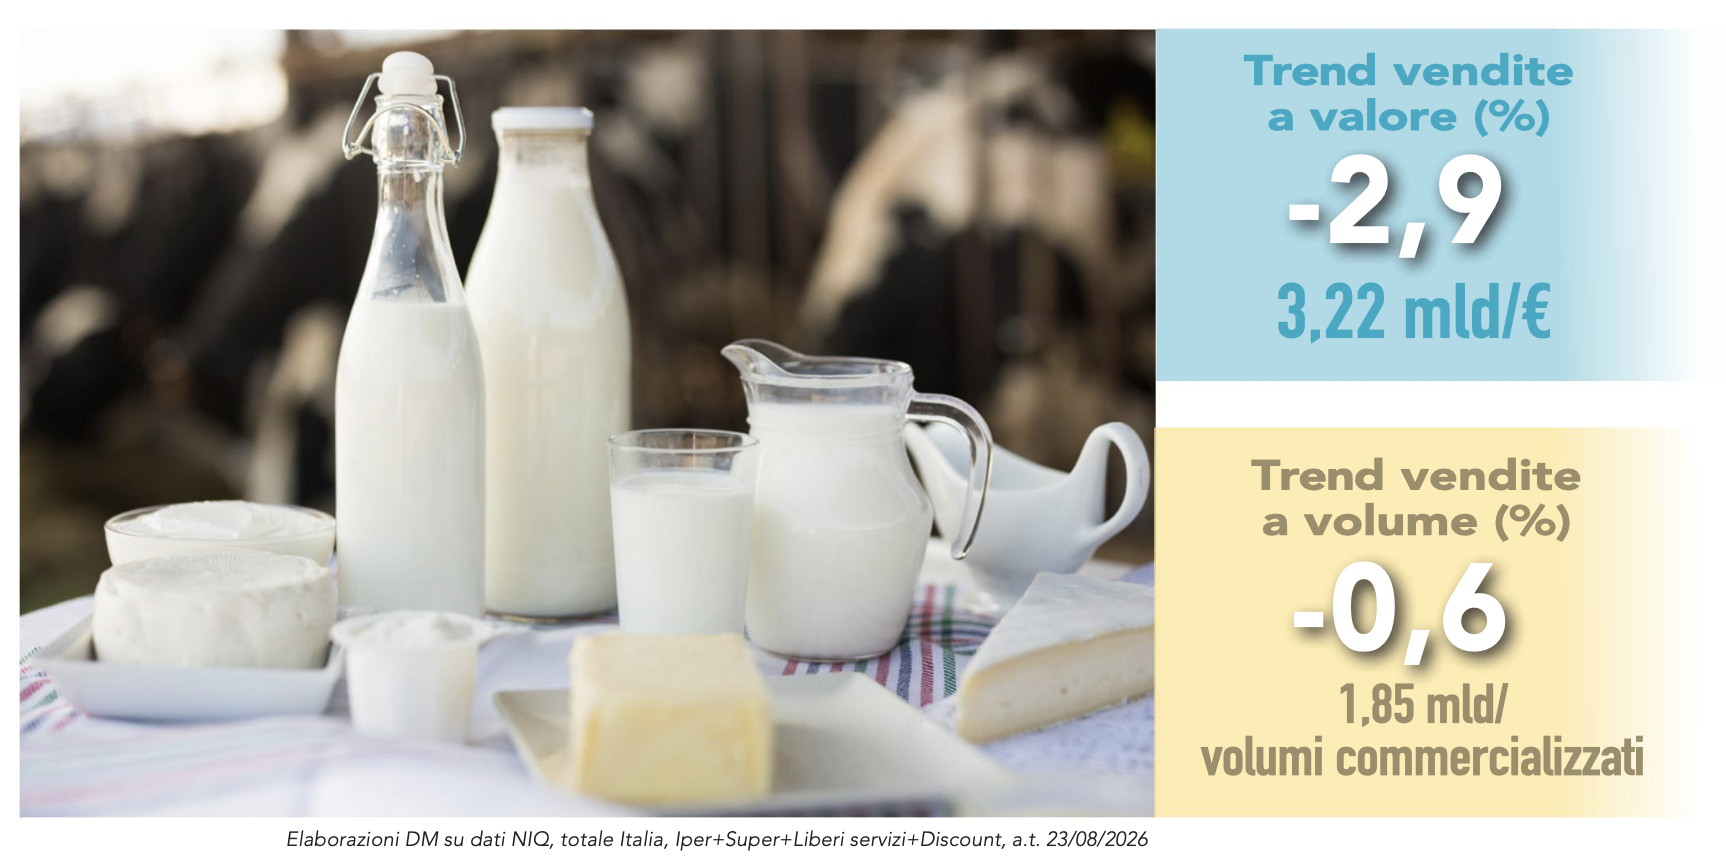 Nell'anno terminante il 23 agosto 2026, il mercato del latte e derivati raggiunge un giro d'affari di quasi 3,22 miliardi di euro e di 1,85 miliardi di volumi commercializzati. Dopo la crescita registrata nell'anno precedente (+1,9%), il mercato evidenzia una contrazione del 2,9% a valore, accompagnata da un calo a volume meno marcato (-0,6%). Si osserva inoltre una riduzione del prezzo medio al kg del 2,3%, in controtendenza rispetto a quanto rilevato nel precedente periodo (+4,4%), e un'intensità promozionale pari al 26,5%, in crescita del 2,7% (dati NIQ, totale Italia, Iper+Super+Liberi servizi+Discount).
Aree geografiche e canali distributivi
«L'Area 1 rimane la principale area geografica della categoria, concentrando il 28,3% del fatturato nazionale – commenta Filippo Morlini di NIQ –. Tuttavia, registra una performance decisamente poco positiva, con un calo del 2,8% a valore, ma più contenuto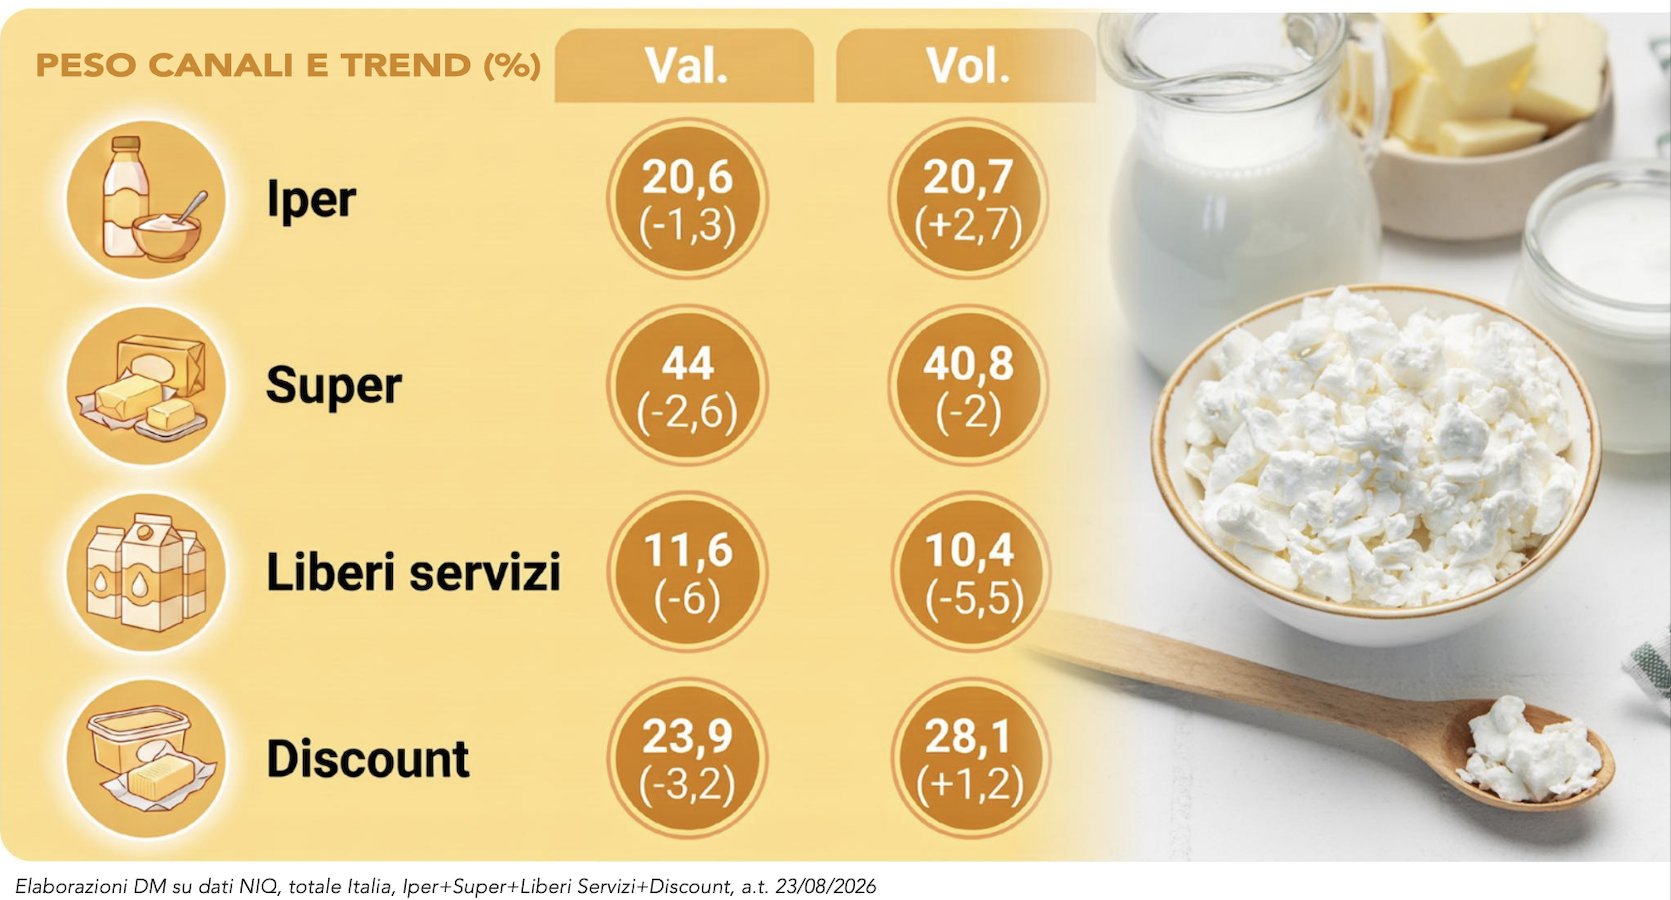 a volume (-0,7%). L'Area 2 è il mercato più piccolo, rappresentando solo il 21,6% del fatturato totale. Il calo a valore è più marcato rispetto alle altre aree (-3,3%), ma è l'unica zona geografica a registrare una crescita a volume (+0,6%); si evidenzia, infatti, un calo del prezzo medio più significativo (-3,9%). L'Area 3, che pesa per il 25% del mercato, registra un andamento simile all'Area 1, con un calo del 2,3% a valore e dello 0,9% a volume. L'Area 4 (25,1% del fatturato) non si allontana da questo trend: riscontra un calo più accentuato a valore del 3,3% e a volume dell'1%, registrando le performance peggiori tra le aree geografiche». La distribuzione moderna (Iper+Super+Liberi servizi), che rappresenta il 76,1% del fatturato totale, mostra un andamento negativo sia a valore (-2,8%) sia a volume (-1,2%). Analizzando i singoli canali, i supermercati si confermano il principale canale di vendita con il 44% del fatturato della categoria, seguiti dagli ipermercati (20,6%). Entrambi i canali mostrano un calo a valore, rispettivamente del 2,6% e dell'1,3%, mentre a volume gli iper riscontrano una marcata crescita (+2,7%), accompagnata da un calo del prezzo medio a volume del 3,9%. Più debole, invece, l'andamento dei liberi servizi (11,6% del fatturato), che evidenziano una contrazione sia a valore (-6%) sia a volume (-5,5%). I discount, con il 23,9 di sales location, mostrano una dinamica simile agli iper: i volumi crescono dell'1,2%, mentre il fatturato arretra del 3,2%, a fronte di una riduzione del prezzo medio pari al 4,4%. Si riscontra dunque una crescita a volume solo nei canali che hanno evidenziato una maggiore riduzione nel prezzo medio.
Andamento dei segmenti
Il mercato del latte e derivati è composto principalmente da sei segmenti: latte uht (48,7%), latte fresco (22%), burro (15,8%), panna uht (8,8%), panna fresca (2,5%) e besciamelle (2,1%). «Il latte uht – spiega Filippo Morlini – rappresenta il principale segmento della categoria con un giro d'affari di circa 1,57 miliardi di euro. Nonostante il ruolo centrale, registra una flessione del 2,3% a valore, mentre i volumi risultano sostanzialmente stabili (+0,1%). All'interno del segmento si distingue il latte uht alta digeribilità/delattosato, che cresce dell'1,4% a valore e del 2,7% a volume, mentre il latte uht parzialmente scremato, principale componente del comparto, evidenzia un calo del 4,4% a valore». Il latte fresco, secondo segmento per importanza con un fatturato di 708 milioni di euro, registra una contrazione del 2,9% a valore e del 3,2% a volume. Tra i principali sottosegmenti 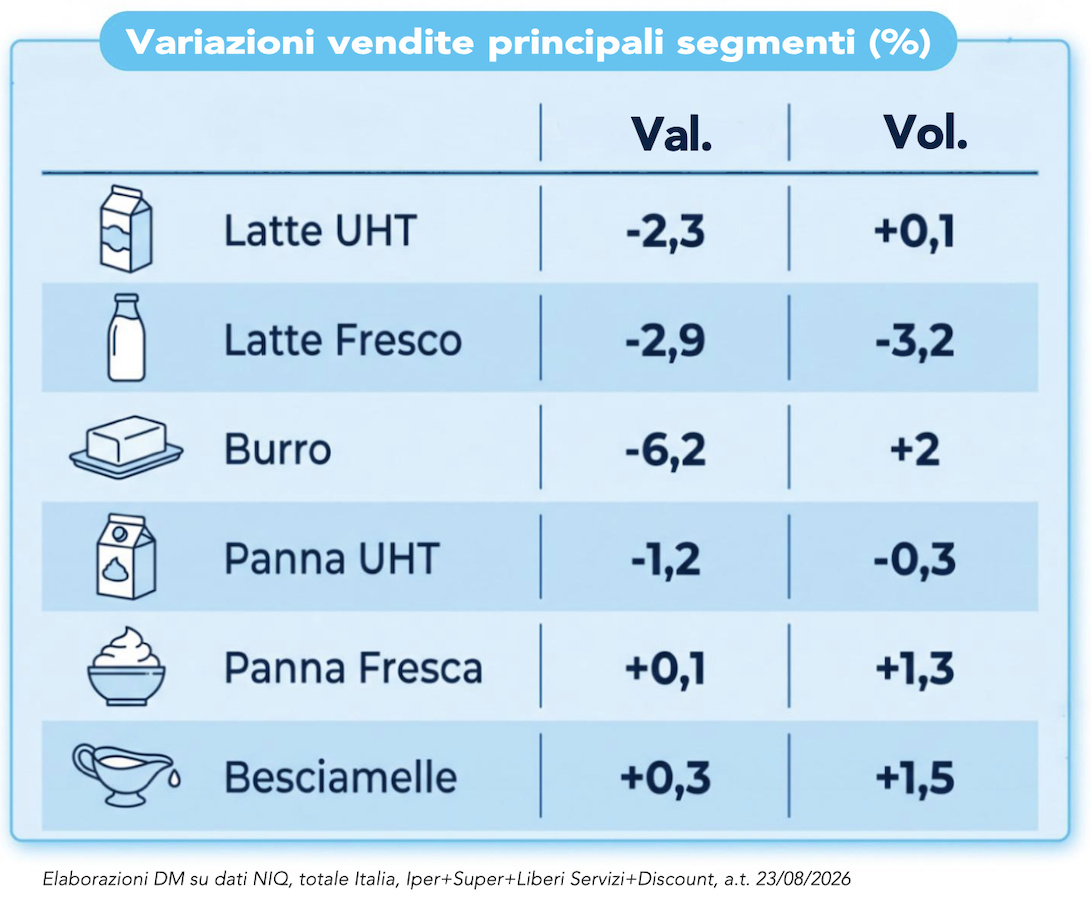 emergono le buone performance del latte fresco vaccino alta digeribilità, in crescita del 17,1% a valore e del 17,4% a volume, mentre risultano in flessione il latte fresco alta qualità (-4,2%) e il latte fresco parzialmente scremato (-4,7%). «Il burro – prosegue l'analista di NIQ – è tra i segmenti meno performanti della categoria; il fatturato cala del -6,2%, mentre i volumi sono in crescita (+2%). La flessione interessa soprattutto il burro normale (-6,8% a val.), che costituisce la componente principale del segmento, mentre il burro leggero/delattosato limita le perdite (-2,2%). Tuttavia, quasi tutti i sottosegmenti crescono a volume e questa crescita è attribuibile a un notevole calo in termini di prezzo. Il prezzo del totale segmento, infatti, si riduce dell'8,1%, quello del burro normale dell'8,8% e quello del burro leggero/delattosato del 6%. I sottosegmenti del burro nei quali non avviene questo fenomeno sono quelli che riscontrano le peggiori performance anche a volume». La panna uht, invece, registra un fatturato di 284,7 milioni di euro e una variazione del -1,2% a valore, risultando più stabile a volume (-0,3%). La panna da cucina, che rappresenta la quota maggiore del comparto, mostra una flessione del 2% a valore e dell'1,1% a volume. La panna fresca registra vendite sostanzialmente in linea con l'anno precedente (+0,1% a val.), con i volumi in crescita (+1,3%). La panna fresca esl registra una crescita a valore del 5,7%, mentre la panna liquida tradizionale segna una contrazione del 3,4%. In aumento anche la panna fresca senza lattosio (+7,7% a val.). Un trend simile avviene anche nel segmento besciamelle: il mercato è pressoché stabile a valore (+0,3%) e cresce a volume dell'1,5%. A trainare il segmento è il sottosegmento della besciamella senza lattosio (+17,7% a val.) e quelle a base vegetale (+10%), mentre la besciamella normale evidenzia una flessione del 2,4%.
Leggi di più sul DM Magazine novembre 2026