Mediobanca : dans la grande distribution, l’écart avec le discount se réduit. La DO est dynamique
Mediobanca : dans la grande distribution, l’écart avec le discount se réduit. La DO est dynamique
- Information
Pour 2025 le Bureau d’études de Mediobanca estime, dans son étude annuelle consacrée au secteur, une croissance des ventes de la grande distribution italienne de 4,3 pour cent.
Avec une inflation quasiment nulle, le chiffre a largement dépassé les +2,3% de 2024.
Toujours en 2024, l’agrégat des principaux groupes nationaux à prédominance alimentaire a réalisé un chiffre d’affaires net (hors TVA) de 109,8 milliards, dont 13,4 milliards pour des opérateurs sous contrôle étranger (12,2% du total).
Entre 2019 et 2024, les ventes ont augmenté de 30,9%, avec un taux annuel moyen (Cagr) de 5,5%.
En termes de marges, le discount reste gagnant
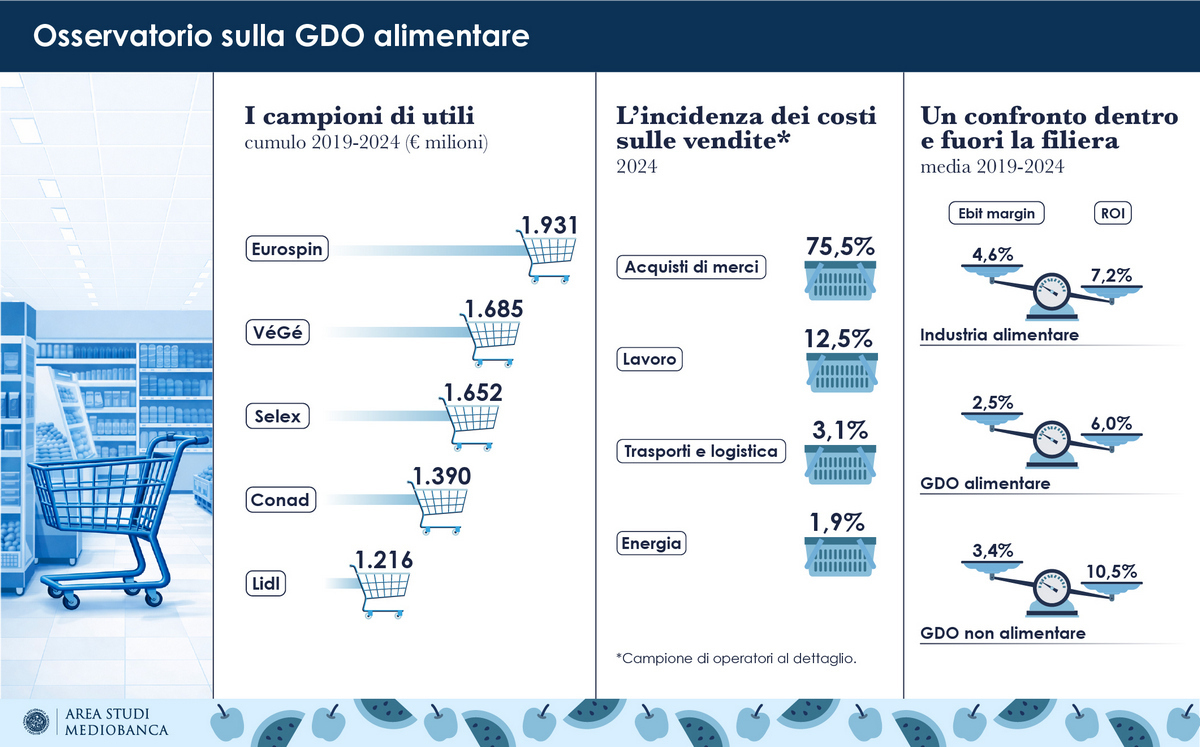
Toujours en 2024, on observe que le discount ne s’est plus révélé aussi inaccessible : le chiffre d’affaires moyen des différentes enseignes a augmenté de 3,6% par rapport à 2023, contre +2% pour les autres opérateurs, avec un taux moyen de progression des ventes — entre 2019 et 2024 — de 8,4% (+4,9% pour les autres circuits).
La rentabilité se distingue : l’Ebit des discounters s’est établi, en 2024, à 5,1%, dépassant de 2,1% celui des concurrents, tout comme pour le Roi, à 16,6% (5,6% pour les autres opérateurs).
Quelques curiosités tirées des bilans
En passant au crible les différentes marques, on découvre de nombreuses particularités.
Coop Radenza a réalisé la plus forte croissance du chiffre d’affaires entre 2019 et 2024 : +13,5% en moyenne annuelle, suivie par In’s Mercato (+12,1%), Tatò Paride (+10,4%) et Agorà (+10,1%).
Si l’on restreint l’analyse à la seule dernière année, arrivent en tête RetailPro (+7,9%), Agorà (+7,8%) et Radenza (+6,3%), puis la coopérative trentine Sait (+5,4%), Eurospin (+5,1%), Selex (+4,6%), Conad et Lidl (tous deux à +3,9%).
En outre, des niveaux d’Ebit 2024 plus élevés distinguent Noto (qui contrôle AZ) avec 6,5%, les discounters Cive (6,1%) et Eurospin (5,9%). Juste après viennent Agorà (5,2%) et Lidl (5%).
Le classement selon l’indice de rentabilité des capitaux investis (Roi) place sur le podium Radenza Group, avec 20,6%, suivi par Md à 19,6% et Eurospin (18,3%), auxquels se rapprochent l’affilié Eurospin Cive (16%) et In’s Mercato (15,6%).
Eurospin s’affirme comme le roi des bénéfices cumulés entre 2019 et 2024 : avec 1.931,2 millions, il dépasse VéGé, à 1.685 millions, et Selex (1.651,5 millions).
Pac 2000 A (Conad) est, selon Mediobanca, la plus grande coopérative italienne, avec des ventes 2024 s’élevant à 4.902 millions, suivie par Coop Alleanza 3.0, à 3.975 millions, et par Conad Nord Ovest, à 3.239 millions, qui précède à son tour Unicoop Firenze, à 3.045 millions.
La distribution organisée en mouvement
La part de marché des sept premiers opérateurs nationaux de la DO est passée de 52,2% en 2010 à 71% en octobre 2025.
Entre 2019 et 2025, la part de marché de ce groupe, hors Conad et Coop, a progressé de 7,1 points, notamment grâce à l’augmentation du nombre de points de vente affiliés.
VéGé est l’opérateur qui a attiré le plus grand nombre de nouveaux associés (sept), dont deux adhéraient déjà à d’autres structures (D.IT et C3).
En 2024, Agorà se distingue, grâce à ses marges (les plus élevées du secteur, avec une marge d’Ebit de 5,2% et un Roi de 14,3%) et à ses ventes, en hausse depuis 2019, à un taux annuel moyen de 10,1 pour cent.
Le taux annuel moyen de croissance du 6,6% — entre 2019 et 2024 — est également dépassé par Selex (+7,3%), avec un Ebit de 3,3% et un Roi de 10,3 pour cent.
C3 atteint un ratio entre marge opérationnelle nette et chiffre d’affaires de 3,9%, supérieur à la moyenne (3,1%), mais reste en retrait en termes de retour sur investissement (8%).
En 2024, les valeurs de VéGé se situent en revanche sous la moyenne du segment (marge d’Ebit de 2,9% et Roi de 9,2%), avec un chiffre d’affaires en croissance de 5,5% en moyenne annuelle depuis 2019.
Enfin, toujours pour l’Ebit, Crai et Despar sont derniers (respectivement 0,9% et 1,2%) ; cette dernière arrive également en queue pour le Roi (4,3%).
Les entreprises de la distribution organisée dont le chiffre d’affaires dépasse 500 millions sont au nombre de vingt-six.
La plus forte hausse du chiffre d’affaires 2024 a été réalisée par Multicedi (+13,2% par rapport à 2023) et FG Holding (Magazzini Gabrielli, +12,8%), suivis par Megaholding (Megamark, +12,6%), Retail Evolution (Iperal, +10,8%) et Abbi Holding (+10,7%).
Retail Evolution est le premier opérateur en termes de marge d’Ebit (7,6%) et devance Verofin (Tigros) (7,1%) et F.lli Lando (5,7%).
Gruppo Rossetto présente le meilleur indice de rentabilité des capitaux investis (20,8%), talonné par Unicomm et Tigros (tous deux à 19,7%).
Télécharger l’étude de Mediobanca
Autres articles :
L’étude Mediobanca de l’année dernière
Combien y a-t-il de discounters italiens ?
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.