Mediobanca: en la Gdo se reduce la brecha con el discount. Dinámica la Do
Mediobanca: en la Gdo se reduce la brecha con el discount. Dinámica la Do
- Information
Para el 2025 la Oficina de Estudios de Mediobanca estima, en su análisis anual del sector, un crecimiento de las ventas de la Gdo italiana del 4,3 por ciento.
Con una inflación prácticamente nula, el dato superó ampliamente el +2,3% del 2024.
También en el 2024, el conjunto de los principales grupos nacionales con predominio alimentario alcanzó una facturación neta (sin IVA) de 109,8 miles de millones, de los cuales 13,4 miles de millones correspondieron a operadores bajo control extranjero (12,2% del total).
Entre 2019 y 2024, las ventas aumentaron un 30,9%, con una tasa media anual (Cagr) del 5,5%.
En los márgenes, el discount sigue ganando
También en el 2024 se observa que el discount ya no ha demostrado ser tan inalcanzable: la facturación media de las distintas enseñas aumentó un 3,6% sobre el 2023, frente al +2% de los demás operadores, registrando una tasa media de incremento de las ventas —entre 2019 y 2024— del 8,4% (+4,9% para los demás canales).
Destaca la rentabilidad: el Ebit de los discounters se situó, en el 2024, en el 5,1%, superando el 2,1% de los competidores, al igual que el Roi, en el 16,6% (5,6% los demás operadores).
Algunas curiosidades de las cuentas
Al analizar minuciosamente las distintas marcas se descubren muchas particularidades.
Coop Radenza logró el mayor crecimiento de la facturación entre 2019 y 2024: +13,5% anual de media, seguida de In’s Mercato (+12,1%), Tatò Paride (+10,4%) y Agorà (+10,1%).
Si se limita el análisis únicamente al último año, destacan RetailPro (+7,9%), Agorà (+7,8%) y Radenza (+6,3%), seguidos por la cooperativa trentina Sait (+5,4%), Eurospin (+5,1%), Selex (+4,6%), Conad y Lidl (ambos +3,9%).
Además, unos niveles de Ebit 2024 más elevados distinguen a Noto (que controla AZ) con el 6,5%, a los discount Cive (6,1%) y Eurospin (5,9%). Justo después, Agorà (5,2%) y Lidl (5%).
La clasificación por índice de rentabilidad del capital invertido (Roi) sitúa en el podio a Radenza Group, con el 20,6%, seguida de Md con el 19,6% y de Eurospin (18,3%), a los que se acercan la afiliada de Eurospin Cive (16%) e In’s Mercato (15,6%).
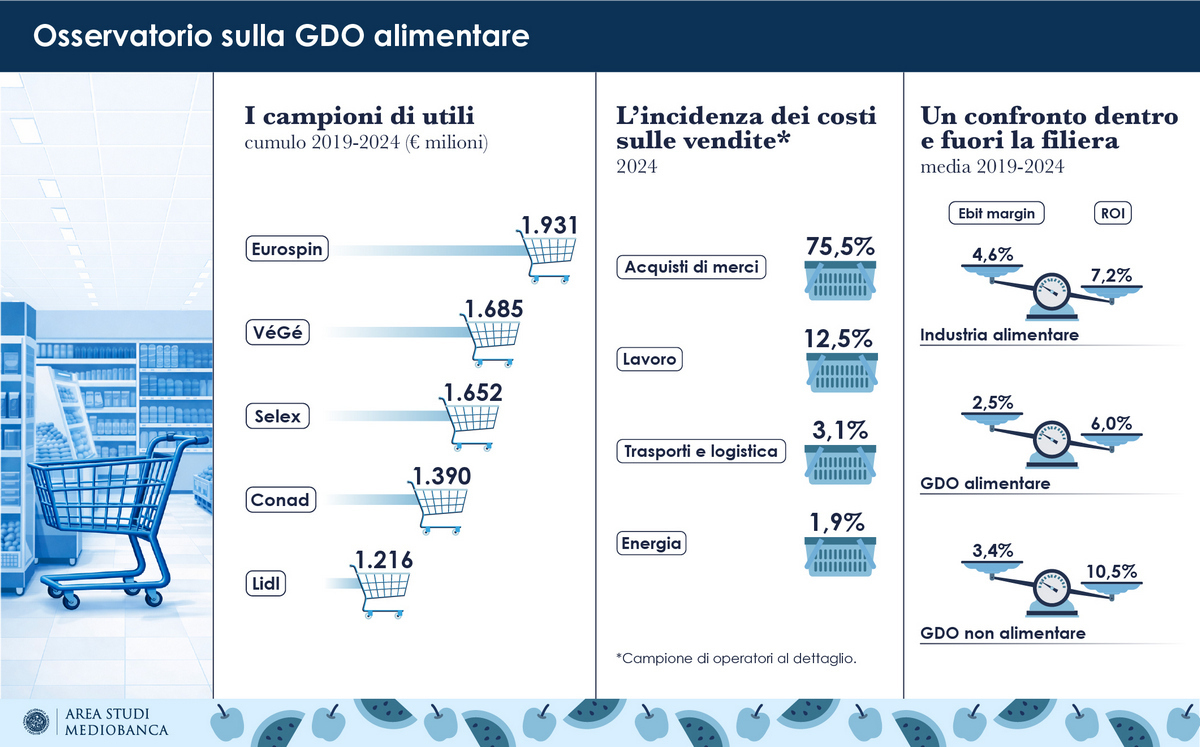
Eurospin se confirma como rey de los beneficios acumulados entre 2019 y 2024: con 1.931,2 millones supera a VéGé, con 1.685 millones, y a Selex (1.651,5 millones).
Pac 2000 A (Conad) es, según Mediobanca, la mayor cooperativa italiana, con ventas 2024 de 4.902 millones, seguida de Coop Alleanza 3.0, con 3.975 millones, y de Conad Nord Ovest, con 3.239 millones, que a su vez precede a Unicoop Firenze, con 3.045 millones.
La distribución organizada en movimiento
La cuota de mercado de los primeros siete operadores nacionales de la Do pasó del 52,2% de 2010 al 71% de octubre de 2025.
Entre 2019 y 2025, la cuota de mercado de este grupo, excluidas Conad y Coop, creció 7,1 puntos, también gracias al aumento de las bases asociativas.
VéGé es el operador que ha atraído al mayor número de nuevos asociados (siete), dos de los cuales ya estaban afiliados a otras estructuras (D.IT y C3).
En 2024 destaca Agorà, gracias a sus márgenes (los más elevados del sector, con un margen Ebit del 5,2% y un Roi del 14,3%) y a sus ventas, en aumento desde 2019, a una tasa media anual del 10,1 por ciento.
La tasa media anual de crecimiento del 6,6% —entre 2019 y 2024— también es superada por Selex (+7,3%), con un Ebit del 3,3% y un Roi del 10,3 por ciento.
C3 alcanza una relación entre el margen operativo neto y la facturación del 3,9%, superior a la media (3,1%), pero sigue rezagada en términos de retorno sobre las inversiones (8%).
En 2024, los valores de VéGé (margen Ebit del 2,9% y Roi del 9,2%) se sitúan, en cambio, por debajo de la media del segmento, con una facturación en crecimiento medio anual del 5,5% desde 2019.
Las últimas, siempre por Ebit, son Crai y Despar (respectivamente 0,9% y 1,2%); esta última también ocupa el último lugar por Roi (4,3%).
Las empresas de la distribución organizada con una facturación superior a 500 millones son veintiséis.
El mayor incremento de facturación 2024 lo logró Multicedi (+13,2% sobre 2023) y FG Holding (Magazzini Gabrielli, +12,8%), seguidos de Megaholding (Megamark, +12,6%), Retail Evolution (Iperal, +10,8%) y Abbi Holding (+10,7%).
Retail Evolution es el primer operador por margen Ebit (7,6%) y supera a Verofin (Tigros) (7,1%) y a F.lli Lando (5,7%).
Gruppo Rossetto presenta el mejor índice de rentabilidad del capital invertido (20,8%), seguido de cerca por Unicomm y Tigros (ambos con el 19,7%).
Descarga el estudio de Mediobanca
Otros artículos:
El estudio de Mediobanca del año pasado
¿Cuántos discount italianos hay?
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.