Mediobanca : les chiffres d’affaires du vin reculent. Reprise au cours de 2026
Mediobanca : les chiffres d’affaires du vin reculent. Reprise au cours de 2026
- Information
Quels scénarios pour le vin italien ? Cette année encore, le service des études de Mediobanca répond avec une étude sur les 255 principales sociétés de capitaux italiennes.
Le seuil minimal de l’échantillon est fixé à un chiffre d’affaires supérieur à 20 millions d’euros. Les recettes cumulées s’élèvent à 12 milliards d’euros, dont la moitié à l’étranger.
À signaler que, pour la première fois, le rapport comprend également une contribution de Fondazione Qualivita, consacrée au secteur des vins Dop et Igp et au rôle des consortiums de protection.
L’Italie reste première dans l’analyse de Mediobanca
En 2025, la production mondiale de vin est estimée à 227 millions d’hectolitres (+0,6% par rapport à 2024), tandis que la consommation s’établit à 208 millions d’hectolitres, en baisse de 2,7%.
L’Italie reste le principal producteur, avec 44,4 millions d’hectolitres (19,7% du total), non loin du niveau de 2024 (+0,7%) ; plus marquée, la baisse de la consommation nationale (-9,4%), passée de 38 litres par habitant en 2022 à 35,6 litres en 2025.
[[ARTW_HTMLOPEN_AAAO]En hausse, en revanche, notre solde commercial : en 20 ans, il a progressé à un taux moyen de 5%, passant de 2,7 milliards d’euros en 2005 à 7,2 en 2025. L’Italie est en outre le premier exportateur de vin en volume (21 millions d’hectolitres en 2025) et le deuxième en valeur (7,8 milliards d’euros, derrière les 11,2 milliards de la France).
Au cours des cinq dernières années, l’80% des producteurs italiens a constaté une baisse de la consommation ; pour environ deux tiers d’entre eux, la tendance devrait se poursuivre au cours des prochaines années. Malgré cela, le 70% continue de considérer le secteur comme attractif, estimant qu’il est destiné à connaître un processus de sélection plus sévère.
Qualité et prix pour la reprise
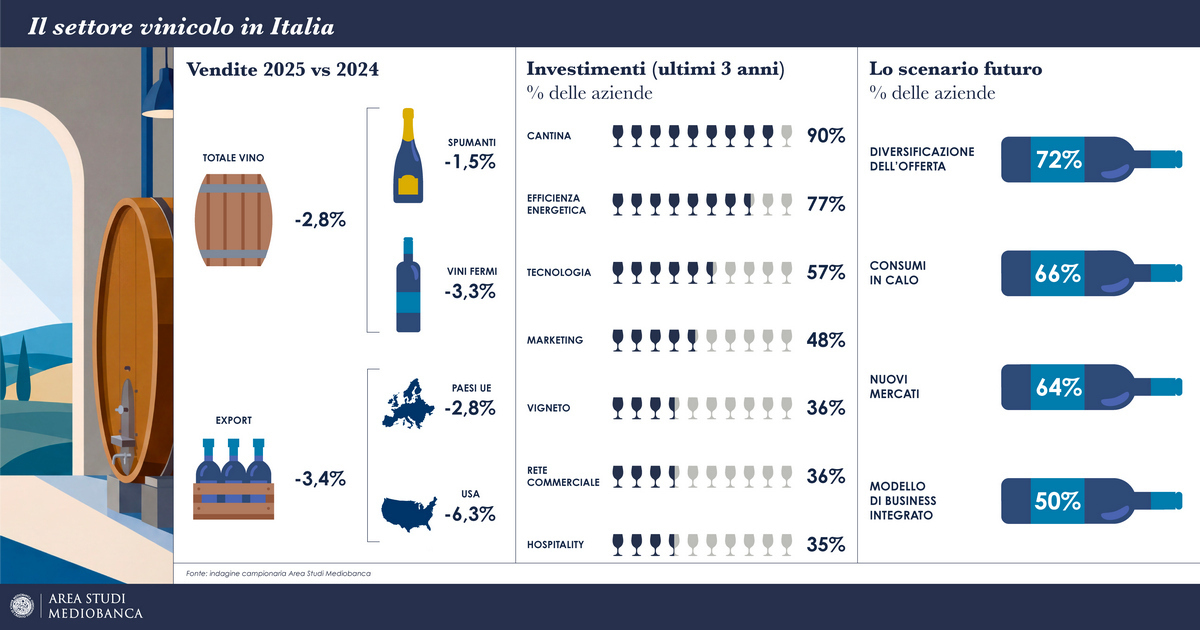
La diversification de l’offre est considérée comme le principal levier pour faire face à l’évolution de la demande (c’est l’avis de 72% des entreprises), suivie de l’ouverture ou du développement de nouveaux marchés (64%).
Dans ce contexte, le renforcement des activités de marketing et de communication est essentiel pour 60% des entreprises ; suivent le développement de nouveaux canaux de distribution et une attention accrue portée à la durabilité (environ 45% des choix).
La maîtrise de l’ensemble de la filière de production et commerciale est considérée comme le modèle organisationnel le plus adapté (il est préféré par 50% des acteurs). Les opérations de M&A vont également dans ce sens, ainsi que les initiatives visant à répondre aux besoins de consolidation locale.
L’accent reste mis sur une production de qualité, considérée comme déterminante pour les consommateurs par environ la moitié des entreprises, juste après le prix (fondamental dans deux tiers des cas).
Les défis sont relevés grâce à de nouveaux investissements : au cours des trois dernières années, ceux des principaux producteurs ont principalement concerné le chai (90% des cas), l’efficacité énergétique (77%) et la technologie (57%).
En 2025, les dotations globales affichent une hausse de 3,5% par rapport à 2024, tandis que les dépenses publicitaires diminuent de 5,4%, s’établissant à 2,6% des ventes. 58% des principaux producteurs de vin s’attend, pour 2026, à une croissance de son sell-out.
Les vins effervescents encore sur le podium de Mediobanca
Au niveau des produits et des marchés, en 2025, les vins effervescents affichent une meilleure résistance (-1,5% des ventes totales contre -3,3% pour les autres).
Les vins biologiques ont atteint, selon R&S Mediobanca, 6,2% du marché (-0,8% des ventes), tandis que les vins sans ou à faible teneur en alcool restent en dessous de 0,5%.
La catégorie de prix intermédiaire souffre davantage, en baisse de 3,1% : -2,7% pour les vins basiques et -2,2 pour les vins premium.
En 2025, les exportations de vin sont également en baisse : elles s’établissent à -2,8% dans les pays de l’UE (37,2% du total), à -6,3% aux États-Unis ; le Royaume-Uni est plus ou moins stable (-0,7%).
Les recettes des grands opérateurs
La position de leader des ventes en 2025 reste détenue par le groupe Cantine Riunite-Giv, avec un chiffre d’affaires de 635,1 millions d’euros (-4,6% par rapport à 2024).
À la deuxième place se confirme le pôle viticole Argea (462,9 millions, -0,3%), suivi d’Italian wine brands, avec 395,9 millions (-1,5% par rapport à 2024).
Un chiffre d’affaires 2024 supérieur à 300 millions d’euros également pour la coopérative romagnole Caviro (351,3 millions), en baisse de 8,8% par rapport à 2024.
Huit sociétés se situent dans la tranche de recettes comprise entre 200 et 300 millions d’euros : la Toscane Antinori (chiffre d’affaires 2025 de 259,7 millions d’euros, en baisse de 0,7% par rapport à 2024), la Vénitienne Herita Marzotto Wine Estates (246,7 millions d’euros, -0,6%), la coopérative du Trentin Cavit (242,8 millions d’euros, -4,1%), La Marca, spécialisée dans la production de vins effervescents, avec un chiffre d’affaires de 234,7 millions d’euros (-6,5%), la coopérative Terre Cevico (213,2 millions, +3,4%), la société du Trentin Mezzacorona (213 millions, +0,3%), Mack & Schühle (205,7 millions, +0,1%) et Gruppo Collis (202,7 millions d’euros, -7,6%).
Certaines entreprises affichent une part de l’export très élevée, parfois presque totale : Fantini Group atteint 95,7%, Argea 93,8%, tandis que Ruffino et Fratelli Castellani dépassent 90%.
Autres articles :
Les vins fléchissent dans la grande distribution
Vins, spiritueux et vinaigres : un 2025 encourageant malgré tout
Les exportations vers les États-Unis s’effondrent
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.