Mediobanca: disminuyen los volúmenes de negocio del vino. Recuperación a lo largo de 2026
Mediobanca: disminuyen los volúmenes de negocio del vino. Recuperación a lo largo de 2026
- Information
¿Qué escenarios para el vino italiano? También este año responde el área de estudios de Mediobanca con un estudio sobre las 255 principales sociedades de capital italianas.
El umbral mínimo de la muestra se establece en una facturación superior a 20 millones de euros. Los ingresos agregados ascienden a 12 miles de millones de euros, la mitad de ellos más allá de las fronteras.
Cabe señalar que, por primera vez, el informe incluye también una contribución de Fondazione Qualivita, dedicada al sector de los vinos Dop e Igp y al papel de los consorcios de protección.
Italia sigue siendo la primera en el análisis de Mediobanca
En 2025 la producción mundial de vino se estima en 227 millones de hectolitros (+0,6% respecto al 2024), mientras que los consumos se sitúan en 208 millones de hectolitros, en disminución del 2,7%.
Italia se confirma como el principal productor, con 44,4 millones de hectolitros (19,7% del total), no muy lejos del nivel de 2024 (+0,7%); más evidente es la disminución del consumo nacional (-9,4%), que ha pasado de 38 litros per cápita en 2022 a 35,6 litros en 2025.
En positivo, en cambio, nuestra balanza comercial: en 20 años ha crecido a una tasa media del 5%, pasando de 2,7 miles de millones de euros en 2005 a 7,2 en 2025. Además, Italia es el primer exportador de vino por cantidad (21 millones de hectolitros en 2025) y el segundo por valor (7,8 miles de millones de euros, solo por detrás de los 11,2 miles de millones de Francia).
En los últimos cinco años, el 80% de los productores italianos ha detectado una disminución del consumo; para aproximadamente dos tercios, la tendencia debería continuar también en los próximos años. A pesar de ello, el 70% sigue considerando atractivo el sector, al estimar que está destinado a un proceso de selección más riguroso.
Calidad y precio para la recuperación
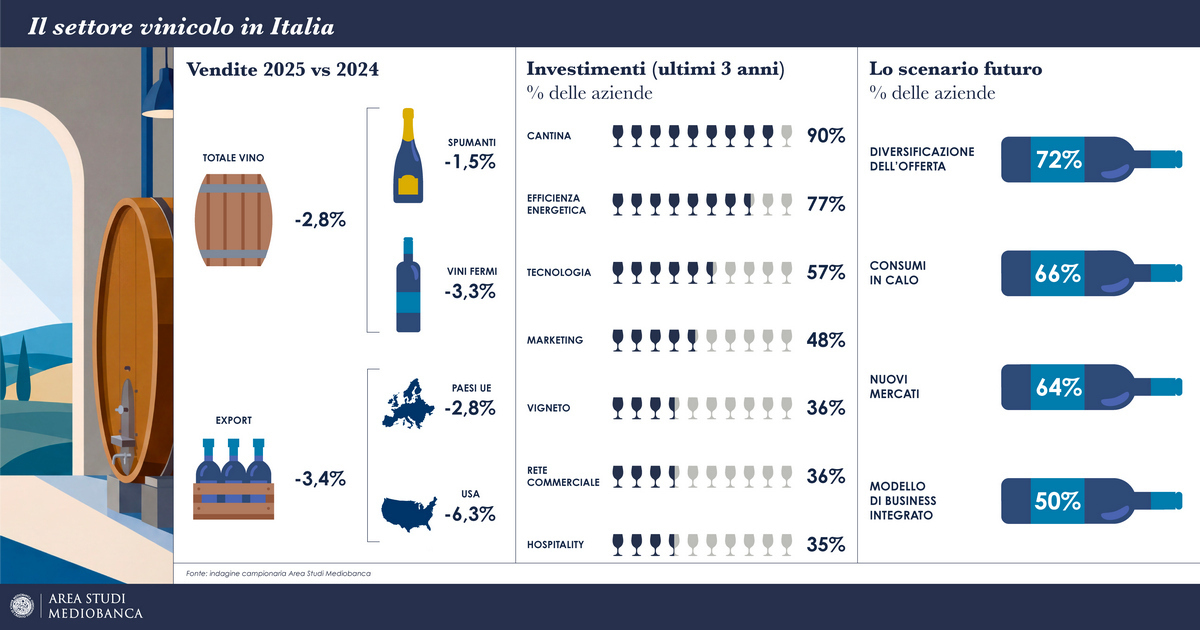
La diversificación de la oferta se considera la principal palanca para hacer frente al cambio de la demanda (así lo piensa el 72% de las empresas), seguida de la apertura o el desarrollo de nuevos mercados (64%).
En este contexto, el refuerzo de las actividades de marketing y comunicación es fundamental para el 60% de las empresas; le siguen el desarrollo de nuevos canales de distribución y una mayor atención a la sostenibilidad (aproximadamente 45% de las opciones).
El control de toda la cadena productiva y comercial se considera el modelo organizativo más adecuado (lo prefiere el 50% de los sujetos). En esta dirección también avanzan las operaciones de M&A, junto con iniciativas destinadas a las necesidades de consolidación local.
El foco sigue puesto en una producción de calidad, considerada determinante para los consumidores por aproximadamente la mitad de las empresas, justo después del precio (básico en dos tercios de los casos).
Los retos se afrontan con nuevas inversiones: en los últimos tres años, las de los principales productores se han destinado principalmente a la bodega (90% de los casos), la eficiencia energética (77%) y la tecnología (57%).
En 2025 las asignaciones totales registran un aumento del 3,5% respecto a 2024, mientras que el gasto en publicidad disminuye un 5,4%, situándose en el 2,6% de las ventas. El 58% de los principales productores de vino espera, para 2026, un crecimiento de sus ventas.
Los espumosos siguen en el podio de Mediobanca
En cuanto a productos y mercados, en 2025 muestran una mayor resistencia los espumosos (-1,5% las ventas totales frente a -3,3% las de los demás).
Los vinos ecológicos han alcanzado, según R&S Mediobanca, el 6,2% del mercado (-0,8% las ventas), mientras que siguen por debajo de 0,5% los vinos sin o con bajo contenido de alcohol.
La franja de precio intermedio es la que más sufre, con una disminución del 3,1%: -2,7% los vinos básicos y -2,2 los premium.
En 2025 está también en descenso la exportación de vino: se sitúa en -2,8% en los países de la UE (37,2% del total), en -6,3% en Estados Unidos; el Reino Unido se mantiene más o menos estable (-0,7%).
Los ingresos de los grandes operadores
El liderazgo de las ventas en 2025 sigue correspondiendo al grupo Cantine Riunite-Giv, con una facturación de 635,1 millones de euros (-4,6% del 2024).
En segundo lugar se confirma el polo vitivinícola Argea (462,9 millones, -0,3%), seguido de Italian wine brands, con 395,9 millones (-1,5% del 2024).
También la cooperativa de la Romaña Caviro tiene una facturación 2024 superior a 300 millones de euros (351,3 millones), con una disminución del 8,8% respecto a 2024.
Ocho sociedades se sitúan en la franja de ingresos comprendida entre 200 y 300 millones de euros: la toscana Antinori (facturación 2025 de 259,7 millones de euros, con una disminución del 0,7% respecto a 2024), la véneta Herita Marzotto Wine Estates (246,7 millones de euros, -0,6%), la cooperativa trentina Cavit (242,8 millones de euros, -4,1%), La Marca, especializada en la producción de espumosos, con una cifra de negocio de 234,7 millones de euros (-6,5%), la cooperativa Terre Cevico (213,2 millones, +3,4%), la trentina Mezzacorona (213 millones, +0,3%), Mack & Schühle (205,7 millones, +0,1%) y Gruppo Collis (202,7 millones de euros, -7,6%).
Algunas empresas tienen una cuota de exportación muy elevada, en algunos casos casi total: Fantini Group alcanza el 95,7%, Argea el 93,8%, Ruffino y Fratelli Castellani superan el 90%.
Otros artículos:
Disminuyen los vinos en la Gdo
Vinos, bebidas espirituosas y vinagres: un 2025 gratificante, a pesar de todo
Se desploman las exportaciones a Estados Unidos
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.