Retail park : le stock atteint 42,7 millions de m². Qui sont les poids lourds européens et italiens ?
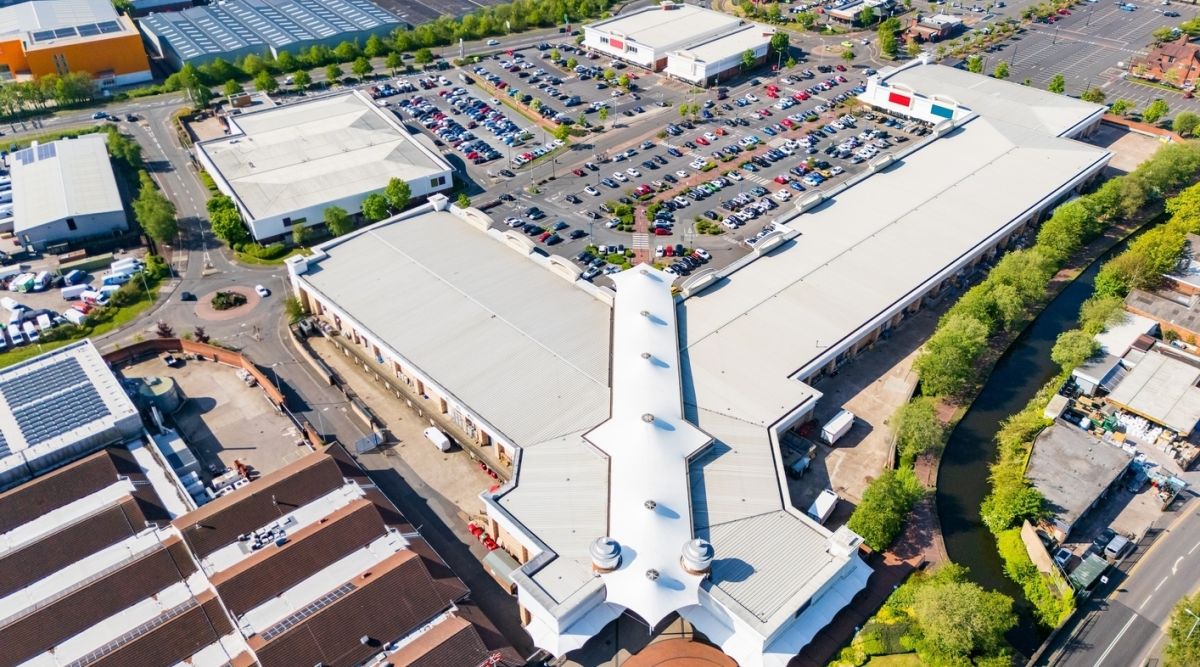
Retail park : le stock atteint 42,7 millions de m². Qui sont les poids lourds européens et italiens ?
- Information
Les retail parks sont l’actif commercial le plus solide, aujourd’hui et à l’avenir, des principaux marchés de notre continent. Une étude réalisée par Mapic en témoigne.
L’analyse, qui met en lumière l’une des tendances qui émergeront lors du prochain Mapic Cannes (3-4 novembre 2026), a été réalisée avec la collaboration du groupe immobilier français Mercialys et d’Imocom Partners, spécialiste de la gestion de cette classe d’actifs.
Dans un contexte de normalisation progressive de la liquidité, après le choc des taux, les parcs commerciaux se confirment comme une formidable opportunité d’investissement et de développement, comme cela a été le cas pendant la période du Covid, lorsqu’ils ont dépassé la concurrence d’autres formats grâce à leurs vastes espaces ouverts et à la distance entre les points de vente.
Retail park, loyers bas et rendements élevés
L’étude, qui couvre sept zones nationales (Royaume-Uni, France, Italie, Allemagne, Espagne, Benelux et Pologne), repose sur la cartographie des principaux actifs du segment et sur les données les plus récentes communiquées par les investisseurs au début de 2026.
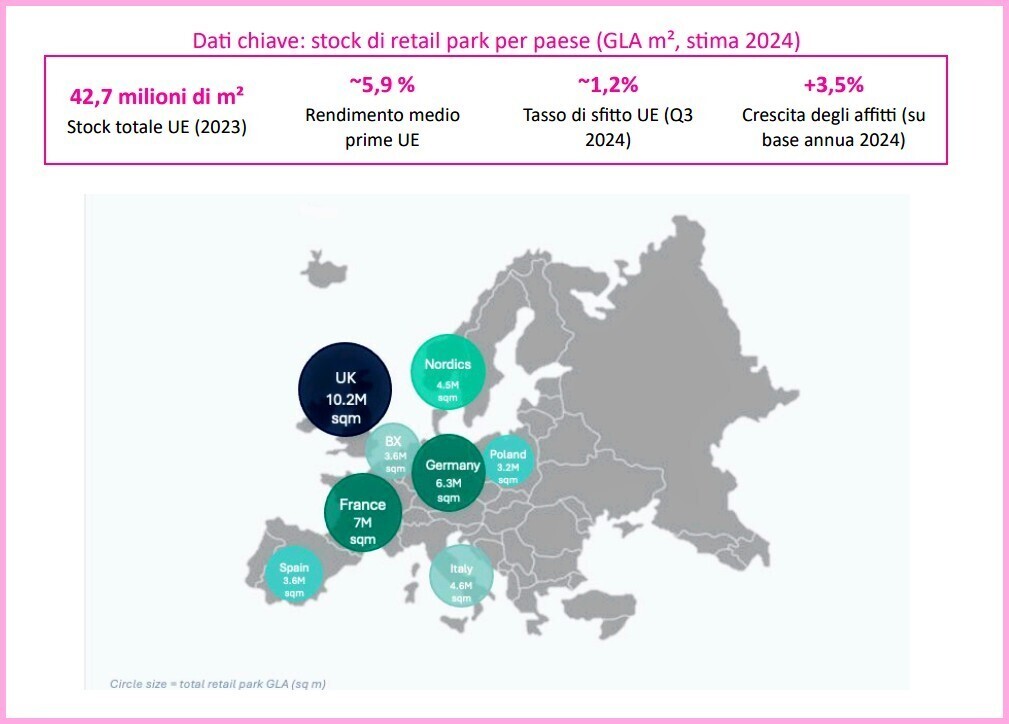
Les chiffres font apparaître un stock total (8 pays, en incluant le Luxembourg), estimé, en 2024, à 42,7 millions de m² de GLA, avec une progression, par rapport à 2023, d’environ 6 points de pourcentage, un taux de vacance très faible, qui s’établit à 1,2 pour cent, un rendement moyen de 5,9%, une hausse des loyers de 3,5 pour cent sur un an.
L’étude identifie plusieurs facteurs à l’origine de la dynamique favorable des retail parks : prix à la consommation intéressants et nombreuses promotions, commodité — entendue comme facilité d’accès, vastes parkings, achats rapides —, compatibilité structurelle avec le « click and collect », fréquentation soutenue par les produits de première nécessité, présence dans les zones provinciales, où les loyers sont bas et où la concurrence est moins forte, charges générales inférieures à celles des centres commerciaux classiques.
La propriété reste fragmentée à l’échelle nationale. Toutefois, plusieurs plateformes paneuropéennes se distinguent par leur envergure et leur capacité à structurer le marché.
Les leaders de l’Europe occidentale…
Parlons tout d’abord de Redevco, fonds paneuropéen de retail parks, avec 10,5 milliards d’euros de valeur de portefeuille et 350 actifs sous gestion.
Très important, Frey : leader européen des destinations premium en plein air, présent en France, en Espagne, au Portugal, en Pologne et en Italie, où il a acquis Land of Fashion.
Autre poids lourd, Pradera : spécialiste européen de la gestion d’actifs commerciaux, présent en France, en Italie, en Allemagne, en Pologne et en République tchèque.
À signaler également, Mitiska Reim, investisseur belge axé sur le segment de proximité en Europe occidentale, centrale et orientale
Et puis Trei Real Estate de Düsseldorf, un moteur en Europe centrale avec son format Vendo Park.
Enfin, sans être le moins important, Cpi Europe-Immofinanz avec l’enseigne Stop Shop, implantée en Europe centrale et orientale ainsi qu’en Italie, où elle a toutefois en partie jeté l’éponge, en conservant ses intérêts dans le centre commercial Maximo de Rome.
… et les leaders des retail parks italiens
Chez nous, parmi les principaux opérateurs figurent Settimo Sviluppo (lié au projet Settimo Cielo de Settimo Torinese), Pradera, Svicom, Odos Group et Klépierre.
Toujours en Italie, mais aussi ailleurs, trois catégories structurent la demande des locataires, aussi bien dans les centres commerciaux que dans les retail parks : grande distribution/discount, grandes enseignes de mode, bricolage et ameublement. Les activités de loisirs, la restauration rapide, la santé/le sport et les articles pour animaux s’affirment, en tout état de cause, comme des vecteurs d’enrichissement de l’offre et de fidélisation.
Parmi les principaux locataires de notre pays, on peut citer Decathlon, Leroy Merlin, Euronics, Mondo Convenienza, PittaRosso et Cisalfa.
Le parc immobilier italien comprend, pour cette typologie, 4,6 millions de m² et plus de 380 sites et représente 15% des investissements totaux 2025 dans l’immobilier commercial, des investissements principalement portés par des capitaux étrangers.
Trois typologies coexistent : les retail warehouses, développés le long des principaux axes routiers par des opérateurs locaux, les retail parks intégrés aux centres commerciaux existants — souvent développés par les mêmes propriétaires pour accueillir des enseignes qui ne trouvent pas de place dans le centre — et les grands retail parks autonomes, encore peu répandus mais en forte croissance.
La hausse des loyers, estimée entre 3 et 4% par an, est l’une des plus élevées d’Europe occidentale et reflète la forte tension d’un marché encore en phase de développement, mais caractérisé par une faible offre immobilière.
En revanche, la France et la Grande-Bretagne se distinguent. La première compte 7 millions de m² de retail parks (soit 24% de la surface brute locative du commerce national) répartis sur 1.200 actifs. La seconde en compte environ 10,2 millions de m² et plus de 1.500 parcs.
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.