Retail park: el stock asciende a 42,7 millones de m². ¿Quiénes son los grandes operadores europeos e italianos?
Retail park: el stock asciende a 42,7 millones de m². ¿Quiénes son los grandes operadores europeos e italianos?
- Information
Son los parques comerciales el activo comercial más sólido, hoy y de cara al futuro, de los principales mercados de nuestro continente. Así lo demuestra un estudio elaborado por Mapic.
El análisis, que destaca una de las tendencias que surgirán en el próximo Mapic Cannes (3-4 de noviembre 2026), contó con la colaboración de la inmobiliaria francesa Mercialys y de Imocom Partners, especialista en la gestión de esta clase de activos.
En un contexto de progresiva normalización de la liquidez, tras el shock de los tipos de interés, los parques comerciales se confirman como una gran oportunidad de inversión y desarrollo, como lo fueron durante la pandemia de COVID-19, cuando superaron a otros formatos gracias a sus amplios espacios abiertos y a la distancia entre un punto de venta y otro.
Retail park, alquileres bajos y rentabilidades altas
El estudio, que abarca siete áreas nacionales (Reino Unido, Francia, Italia, Alemania, España, Benelux y Polonia), se basa en el mapeo de los principales activos del segmento y en los datos más recientes puestos a disposición por los inversores a principios de 2026.
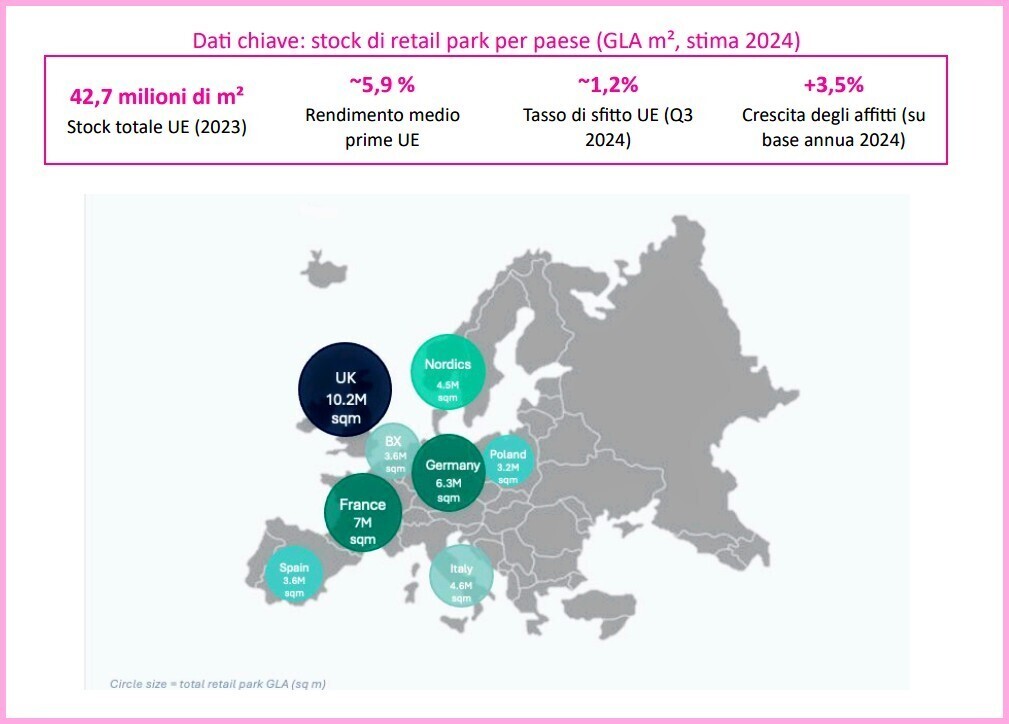
Las cifras muestran un stock total (8 países, considerando Luxemburgo), estimado, en 2024, en 42,7 millones de m² de GLA, con un incremento, respecto a 2023, de alrededor de 6 puntos porcentuales, una tasa de desocupación muy baja, situada en el 1,2 por ciento, una rentabilidad media del 5,9%, y un incremento de los alquileres interanual del 3,5 por ciento.
La investigación identifica diversos factores que originan la dinámica favorable de los parques comerciales: precios al consumidor interesantes y numerosas promociones, comodidad —entendida como fácil acceso, amplios aparcamientos y compras rápidas—, compatibilidad estructural con el sistema de compra en línea y recogida, afluencia impulsada por los bienes de primera necesidad, presencia en zonas provinciales, donde los alquileres son bajos y hay menos competencia, y gastos generales inferiores a los de los centros comerciales clásicos.
La propiedad sigue estando fragmentada a escala nacional. Sin embargo, varias plataformas paneuropeas destacan por su alcance y su capacidad para estructurar el mercado.
Los líderes de Europa occidental…
Hablamos, en primer lugar, de Redevco, fondo paneuropeo de parques comerciales, con 10,5 mil millones de euros de valor de cartera y 350 activos bajo gestión.
Muy importante Frey: líder europeo en destinos premium al aire libre, opera en Francia, España, Portugal, Polonia e Italia, donde adquirió Land of Fashion.
Otro gigante es Pradera: especialista europeo en la gestión de activos comerciales, con presencia en Francia, Italia, Alemania, Polonia y la República Checa.
También es relevante Mitiska Reim, inversor belga centrado en el segmento de proximidad en Europa occidental, central y oriental
Y después Trei Real Estate de Düsseldorf, un motor en Europa central con su formato Vendo Park.
Por último, aunque no menos importante, Cpi Europe-Immofinanz con la enseña Stop Shop, implantada en Europa central y oriental y en Italia, donde, sin embargo, ha tirado parcialmente la toalla, conservando sus intereses en el centro comercial Maximo de Roma.
… y los líderes de los parques comerciales italianos
En nuestro país, entre los principales operadores figuran Settimo Sviluppo (vinculado al proyecto Settimo Cielo de Settimo Torinese), Pradera, Svicom, Odos Group y Klépierre.
También en Italia, aunque asimismo en otros lugares, tres categorías estructuran la demanda de los arrendatarios, tanto en los centros comerciales como en los parques comerciales: gran distribución/discount, grandes tiendas de moda, bricolaje y mobiliario. Las categorías de ocio, restauración rápida, salud/deporte y artículos para animales se consolidan, en cualquier caso, como vectores de enriquecimiento de la oferta y de fidelización.
Entre los principales arrendatarios de nuestro país destacan Decathlon, Leroy Merlin, Euronics, Mondo Convenienza, PittaRosso y Cisalfa.
El parque inmobiliario italiano comprende, para esta tipología, 4,6 millones de m² y más de 380 emplazamientos y representa el 15% de las inversiones totales 2025 en el sector inmobiliario comercial, inversiones impulsadas, ante todo, por capitales extranjeros.
Coexisten tres tipologías: los retail warehouse, desarrollados a lo largo de los principales ejes viarios por operadores locales; los parques comerciales integrados en centros comerciales existentes —a menudo desarrollados por los propios propietarios para albergar enseñas que no encuentran espacio dentro del centro—; y los grandes parques comerciales independientes, todavía poco extendidos, pero en fuerte crecimiento.
El incremento de los alquileres, estimado entre el 3 y el 4% anual, es uno de los más elevados de Europa occidental y refleja la fuerte tensión de un mercado todavía en fase de desarrollo, pero con poca oferta inmobiliaria.
Por el contrario, Francia y Gran Bretaña destacan. La primera cuenta con 7 millones de m² de parques comerciales (el 24% de la superficie bruta alquilable del comercio nacional), distribuidos en 1.200 activos. La segunda alberga aproximadamente 10,2 millones de m² y más de 1.500 parques.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.