IVe et Ve gamme : tant de bienfaits pour la santé sans effort. Les produits prêts à la consommation sont en plein essor
IVe et Ve gamme : tant de bienfaits pour la santé sans effort. Les produits prêts à la consommation sont en plein essor
- Information
Les consommateurs, de plus en plus conscients des bénéfices nutritionnels des produits de IVe et Ve gamme, ne veulent pas consacrer du temps à la préparation des végétaux, souvent longue et laborieuse. Ainsi, le choix se porte sur les produits prêts à la consommation, tandis que l’offre se diversifie.
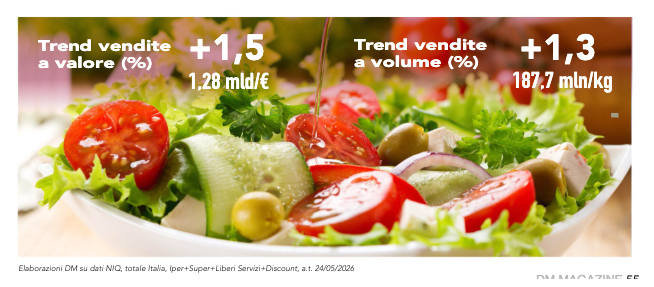 Au cours de l’année se terminant le 24 mai 2026, le marché a généré un chiffre d’affaires total d’environ 1,3 milliards d’euros, enregistrant une tendance positive en valeur de 1,5% par rapport à l’année précédente. Cette croissance s’est accompagnée de performances tout aussi positives en volume (+1,3%), avec près de 188 millions de kilogrammes vendus, et en unités (+0,9%). Dans ce contexte, le prix moyen se montre quasiment stable (6,79 euros, +0,2%), avec une progression de l’assortiment, qui s’élève à 30,8 unités et +0,9% (données NIQ, Total Italie, Hypermarchés+Supermarchés+Libre-service+Discount).
Zones géographiques et canaux de distribution
« La zone -1% se confirme comme le territoire le plus important pour la catégorie en valeur et en volume – explique Elisabetta Fabbo de NIQ –, elle représente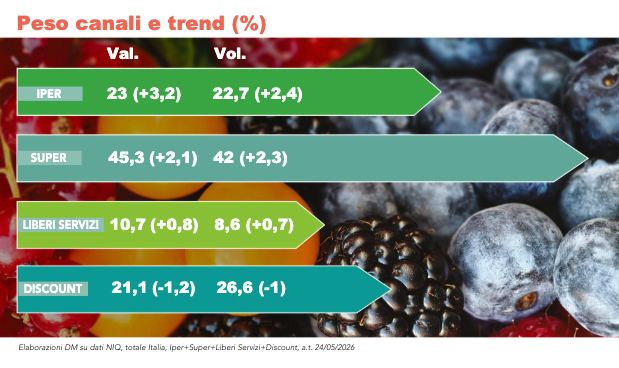 en effet 34,2% du chiffre d’affaires et 33,7% des kilogrammes vendus, et enregistre des performances positives, bien qu’en retrait par rapport à la moyenne du marché (+0,7% en valeur et +0,9% en volume). Elle est suivie par la zone 3, avec une sales location en volume de 27%, qui se distingue par des tendances de croissance soutenues, tant en valeur (+2,9%) qu’en volume (+2,8%). La zone 2 occupe la troisième place en termes de contribution au volume (sales location 21,7%) et se distingue par des tendances négatives (-0,4% en valeur et -0,7% en volume). Dans ce cas, le levier qui s’est avéré favorable à la catégorie frappe durement le Nord-Est, où le nombre moyen de références en vente enregistre une baisse de 1,2%. Enfin, la zone 4, avec une sales location en volume de 17,6%, enregistre une croissance en valeur de 3,8% et en volume de 2,2% ». Au niveau des canaux, les supermarchés représentent le principal marché en valeur, responsables de 45,3% du chiffre d’affaires et, avec les hypermarchés (responsables de 23%), enregistrent les tendances les plus soutenues. Au sein de la distribution moderne, les libres-services affichent en revanche une croissance plus contenue, tant en valeur (+0,8%) qu’en volume (+0,7%). Enfin, les discount représentent la véritable exception et, avec une sales location en volume de 26,6%, enregistrent des performances négatives.
Évolution des segments
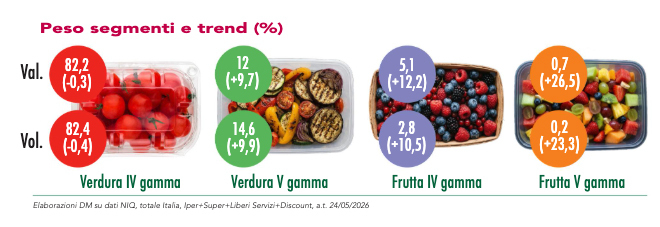 « À l’échelle de l’Italie – poursuit Elisabetta Fabbo –, l’82,2% du chiffre d’affaires est constitué par les légumes de IVe gamme, qui enregistrent toutefois une tendance négative en valeur (-0,3%) et en volume (-0,4%). Dans ce contexte, outre la baisse promotionnelle, on observe une réduction du nombre moyen de références en vente. Les salades mélangées/tendres/croquantes, qui représentent les principales propositions, tirent certainement la perte de la catégorie, tandis que les salades enrichies constituent une exception, avec une part en valeur de 4,4%. En effet, le segment enregistre des performances positives en valeur (+1,4%) et en volume (+1,7%). La même situation s’observe pour les crudités, avec des tendances de croissance particulièrement soutenues (+3,4% en val. et +8,3% en vol.) ». Le segment des légumes de Ve gamme se révèle être le deuxième plus important en valeur (12%) et en volume (14,6%), en croissance (+9,7% en val. et +9,9% en vol.) grâce au soutien de l’assortiment (7,3 références et +3,8%). Les fruits de IVe et Ve gamme enregistrent également une progression, due non seulement à une hausse du nombre moyen de références présentes dans le point de vente, mais aussi aux promotions. Il s’agit en effet des seuls segments qui affichent une variation positive de l’intensité promotionnelle.
En savoir plus sur DM Magazine septembre 2026.
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.