IV y V gama: mucha salud sin esfuerzo. Crecen los productos listos para el consumo
IV y V gama: mucha salud sin esfuerzo. Crecen los productos listos para el consumo
- Information
Los consumidores, cada vez más conscientes de los beneficios nutricionales de los productos de IV y V gama, no quieren invertir tiempo en la elaboración de los vegetales, a menudo larga y laboriosa. Por eso, la elección recae en los productos listos para el consumo, mientras que la oferta se diversifica.
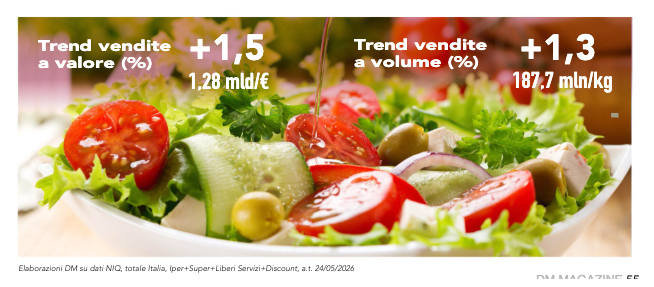 En el año terminado el 24 de mayo de 2026, el mercado generó un volumen de negocio total de aproximadamente 1,3 miles de millones de euros, registrando una tendencia positiva en valor del 1,5% respecto al año anterior. Este crecimiento estuvo acompañado de resultados igualmente positivos en volumen (+1,3%), con casi 188 millones de kilogramos vendidos, y en unidades (+0,9%). En este contexto, el precio medio se mantiene prácticamente estable (6,79 euros, +0,2%), con un crecimiento del surtido, de 30,8 unidades y +0,9% (datos de NIQ, Total Italia, Hiper+Super+Libre servicio+Discount).
Áreas geográficas y canales de distribución
«El área -1% se confirma como el territorio más importante para la categoría en valor y en volumen —explica Elisabetta Fabbo de NIQ—; de hecho, canaliza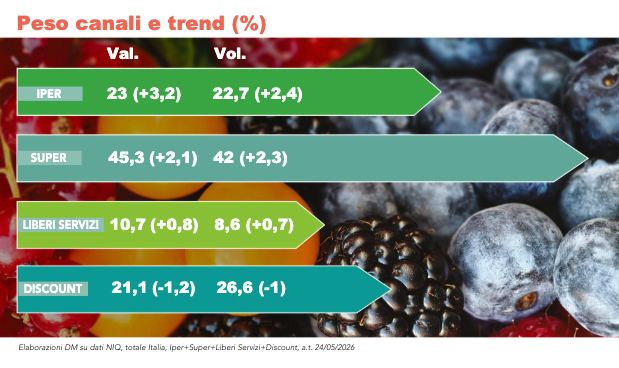 el 34,2% de la facturación y el 33,7% de los kilogramos vendidos, y registra resultados positivos, aunque por debajo de la media del mercado (+0,7% en valor y +0,9% en volumen). Le sigue el área 3, con una sales location en volumen del 27%, que se caracteriza por tendencias de crecimiento consistentes, tanto en valor (+2,9%) como en volumen (+2,8%). El área 2 ocupa el tercer puesto por contribución en volumen (sales location 21,7%) y se distingue por tendencias negativas (-0,4% en valor y -0,7% en volumen). En este caso, la palanca que ha demostrado ser un apoyo para la categoría golpea duramente al Nordeste, donde el número medio de referencias a la venta registra un descenso del 1,2%. Por último, el área 4, con una sales location en volumen del 17,6%, registra un crecimiento en valor del 3,8% y en volumen del 2,2%». Por canales, los supermercados representan el principal mercado en valor, responsables del 45,3% de la facturación y, junto con los hipermercados (responsables del 23%), registran las tendencias más sostenidas. Dentro de la distribución moderna, los libres servicios presentan, en cambio, un crecimiento más contenido tanto en valor (+0,8%) como en volumen (+0,7%). Los discount representan, por último, la verdadera excepción y, con una sales location en volumen del 26,6%, registran resultados negativos.
Evolución de los segmentos
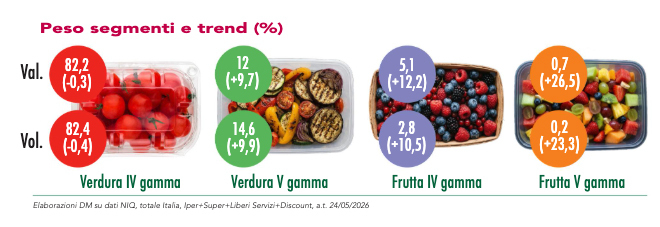 «En el total de Italia —continúa Elisabetta Fabbo—, el 82,2% del volumen de negocio corresponde a la verdura de IV gama, que, sin embargo, registra una tendencia negativa en valor (-0,3%) y en volumen (-0,4%). En este contexto, además del descenso promocional, se produce una reducción del número medio de referencias a la venta. Las ensaladas mixtas/ tiernas/crujientes, que representan las propuestas principales, lideran sin duda la pérdida de la categoría, mientras que las ensaladas enriquecidas representan una excepción: con una cuota en valor del 4,4%. De hecho, el segmento registra resultados positivos en valor (+1,4%) y en volumen (+1,7%). La misma situación se observa en las crudités, con tendencias de crecimiento más que consistentes (+3,4% en valor y +8,3% en volumen)». El segmento de la verdura de V gama demuestra ser el segundo más relevante en valor (12%) y en volumen (14,6%), en crecimiento (+9,7% en valor y +9,9% en volumen) gracias al apoyo del surtido (7,3 referencias y +3,8%). También la fruta de IV y V gama registra un incremento, no solo por un aumento de las referencias presentes de media en el punto de venta, sino también por las promociones. De hecho, estos son los únicos segmentos que muestran una variación positiva de la intensidad promocional.
Lee más sobre DM Magazine septiembre 2026.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.