Banques et entreprises : le crédit revient… mais pour beaucoup, seul le credit crunch revient
Banques et entreprises : le crédit revient… mais pour beaucoup, seul le credit crunch revient
- Information
Au cours de la dernière année, les crédits accordés par les banques aux entreprises se sont réveillés après une longue phase de contraction, marquée d’abord par la pandémie puis par le resserrement monétaire de la BCE.
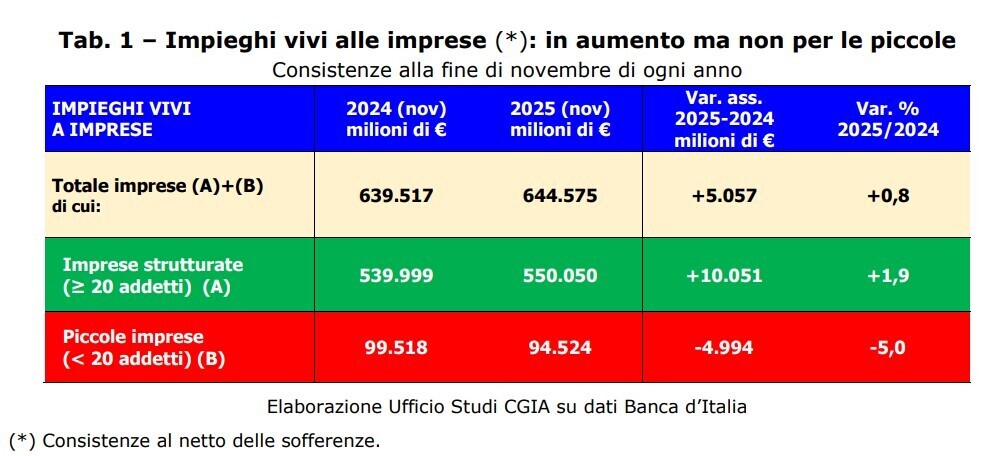
Entre novembre 2024 et le même mois de 2025, les encours de crédits accordés aux personnes morales ont augmenté de 5 milliards d’euros (+0,8%).
5 milliards de moins pour les plus petites entreprises
Les grandes exclues – selon une enquête de Cgia Mestre – restent les micro et très petites entreprises : celles comptant moins de 20 salariés ont en effet subi une nouvelle réduction des prêts, à hauteur, symétriquement, de -5 milliards d’euros (-5%), témoignant, s’il en était besoin, d’une fracture structurelle dans notre système de crédit.
Et dire qu’en Italie, les entreprises productives de moins de 20 salariés (composées principalement d’artisans, de commerçants, de professionnels, de petits entrepreneurs et de titulaires d’un numéro de TVA) représentent 98% du total des entreprises en activité dans le pays et fournissent un emploi — hors fonctionnaires, agriculture et services financiers et d’assurance — à 52% environ des actifs.
Cette différence de traitement, souligne le service d’études de Cgia Mestre, est significative, car elle [[ARTW_HTMLOPEN_AAAG]rompt un récit optimiste souvent associé au « retour du crédit » de la part des banques.
Les financements bancaires diminuent dans la moitié des régions
En réalité, la croissance des financements se concentre principalement, et assez logiquement, sur les entreprises moyennes et grandes, mieux capitalisées et disposant de davantage de relations à tous les niveaux.
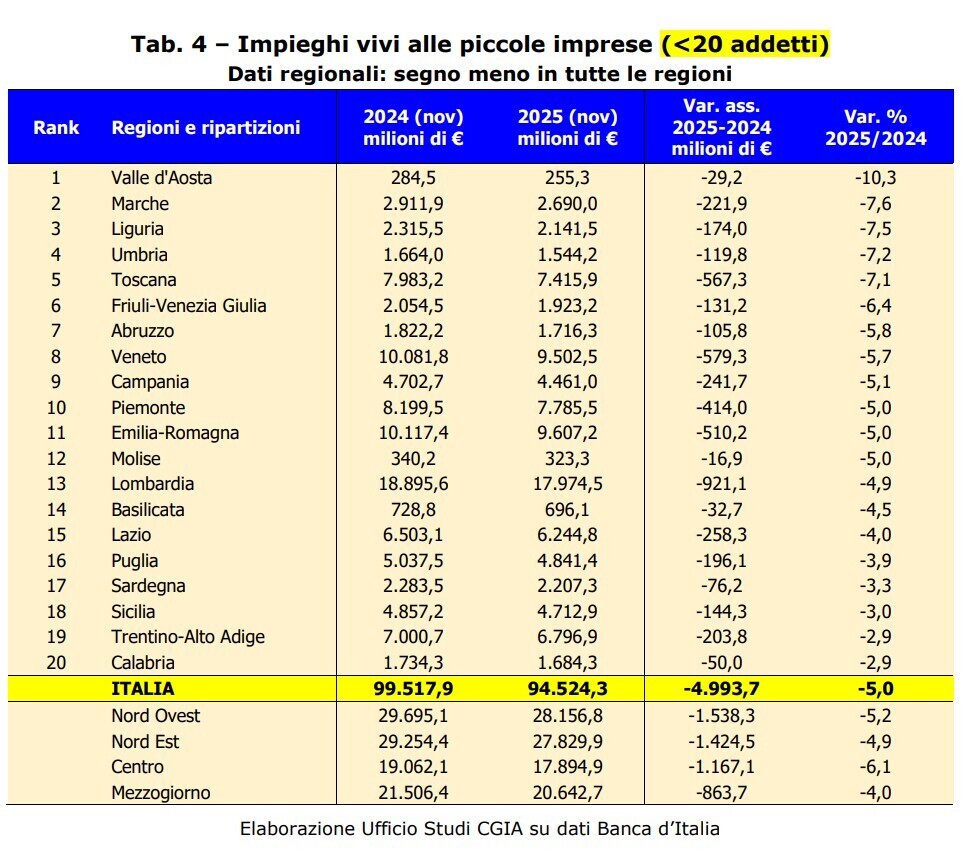
Si nous analysons la situation à l’échelle territoriale, nous constatons que presque la moitié des régions italiennes a continué de subir une baisse des crédits accordés, tandis que, pour les seules PME, la perte a concerné l’ensemble des 20 bassins.
Les baisses les plus significatives ont concerné la Sardaigne avec -370,9 millions d’euros (-4,7%), l’Ombrie avec -335,8 millions (-3,9%) et la Basilicate, avec -94,8 millions (-3,6%).
En termes absolus, la réduction la plus importante a touché le Vénétie, où les encours de crédits ont diminué de 1,8 milliards d’euros (-2,9%).
En revanche, les financements accordés aux entreprises calabraises sont en hausse, avec +278,6 millions d’euros (+5,4%), de même que ceux accordés aux entreprises du Latium, +4,1 milliards (+6,6%) et aux entreprises valdôtaines, avec +158,6 millions (+10%).
La persistance de la contraction des encours de crédits accordés aux très petites entreprises n’est ni épisodique ni liée à des choix commerciaux ponctuels, mais elle est le résultat de transformations structurelles.
Les raisons du credit crunch
Le premier facteur qui défavorise les plus petites entreprises est l’évaluation du risque. Les micro et petites entreprises présentent en moyenne une plus grande volatilité de leurs revenus, une capitalisation plus faible et une dépendance plus forte à l’évolution du cycle économique.
Un deuxième élément décisif concerne la réglementation prudentielle, qui sert à protéger les banques contre les déséquilibres et les dérapages.
Plus techniquement, avec l’introduction et le renforcement des règles de Bâle III, les établissements doivent affecter davantage de capital aux prêts considérés comme risqués, comme le sont généralement ceux accordés aux PME.
Le thème des coûts opérationnels compte également. L’instruction, le suivi et la gestion d’un prêt ont des coûts en grande partie fixes. Pour une microentreprise, le montant du financement est souvent limité, mais le travail demandé à la banque est similaire à celui nécessaire pour une entreprise plus grande.
Autre élément : les banques opèrent aujourd’hui avec des modèles standardisés, fortement fondés sur les données comptables et sur les scores automatiques, qui tendent à pénaliser les PME, moins formalisées.
Un dernier facteur tient aux besoins de financement moindres, c’est-à-dire à la baisse de la demande de crédit formulée par les entreprises de petite taille : beaucoup d’entre elles ont en effet réduit leurs investissements en capital fixe après la phase de soutien public liée à la pandémie et/ou ont utilisé leurs ressources internes pour couvrir des besoins à court terme.
À lire également :
Retail et finance : les investisseurs industriels devancent les fonds de private equity
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.