Bancos y empresas: vuelve el crédito... pero para muchos solo vuelve el credit crunch
Bancos y empresas: vuelve el crédito... pero para muchos solo vuelve el credit crunch
- Information
En el último año, la financiación concedida por los bancos a las empresas se ha reactivado después de una larga fase de contracción, marcada primero por la pandemia y después por el endurecimiento monetario del BCE.
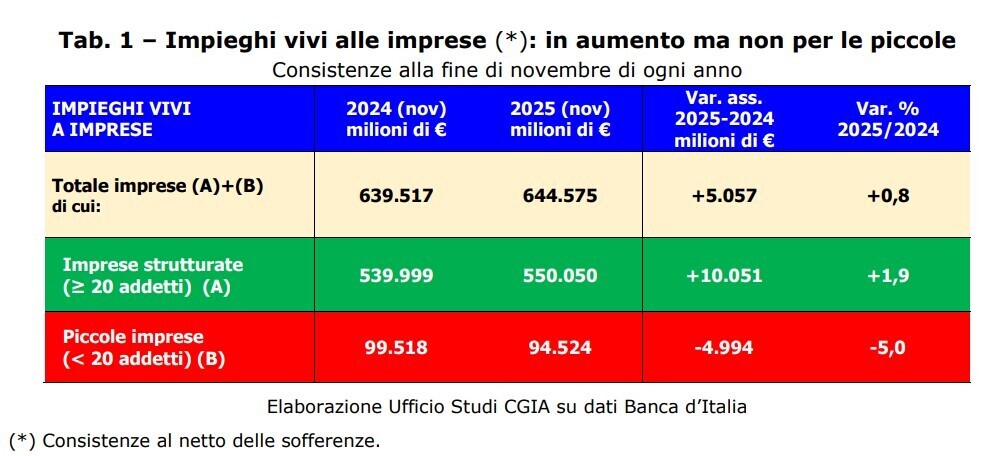
Entre noviembre de 2024 y el mismo mes de 2025, los préstamos vivos concedidos a las personas jurídicas aumentaron en 5 miles de millones de euros (+0,8%).
Menos 5 miles de millones para las empresas más pequeñas
Las grandes, excluidas – según una investigación de Cgia Mestre – siguen siendo las micro y pequeñas realidades económicas: aquellas con menos de 20 empleados, de hecho, han sufrido un recorte adicional de los préstamos de -5 miles de millones de euros (-5%), poniendo de manifiesto, por si hiciera falta, una fractura estructural en nuestro sistema crediticio.
Y eso que en Italia las empresas productivas con menos de 20 empleados (constituidas principalmente por artesanos, comerciantes, propietarios de establecimientos, pequeños empresarios y titulares de un número de IVA) representan el 98% del total de las empresas operativas del sistema del país y dan trabajo —excluidos los empleados públicos, la agricultura y los servicios financieros y de seguros— a 52% aproximadamente de los ocupados.
Esta diferencia de trato, señala la oficina de estudios de Cgia Mestre, es significativa, porque rompe con una narrativa optimista a menudo asociada al «retorno del crédito» por parte de los bancos.
La financiación bancaria cae en la mitad de las regiones
En realidad, el crecimiento de la financiación se concentra principalmente y, lógicamente, en las empresas medianas y grandes, más capitalizadas y con mayores contactos a todos los niveles.
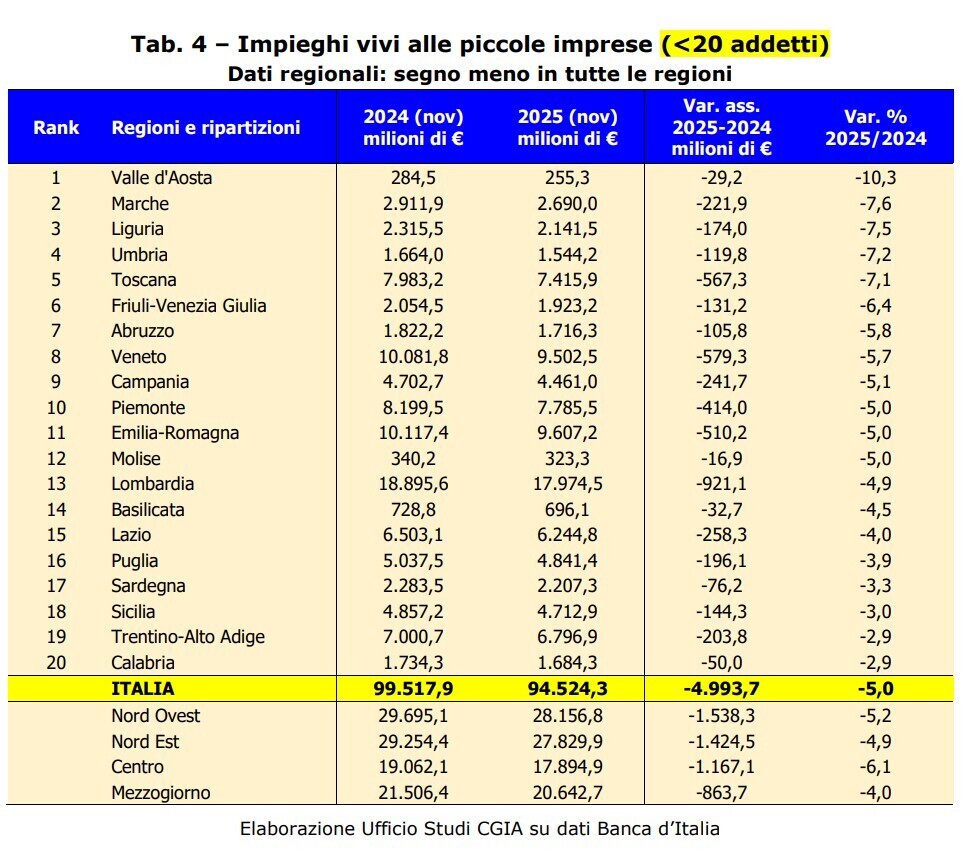
Si analizamos la situación a nivel territorial, observamos que casi la mitad de las regiones italianas ha seguido sufriendo una caída de la financiación concedida, mientras que, en el caso de las pymes, la pérdida ha afectado a las 20 áreas.
Las contracciones más significativas han afectado a Cerdeña, con -370,9 millones de euros (-4,7%); a Umbría, con -335,8 millones (-3,9%); y a Basilicata, con -94,8 millones (-3,6%).
En términos absolutos, la reducción más importante se produjo en el Véneto, donde la financiación descendió en 1,8 miles de millones de euros (-2,9%).
Por el contrario, aumentó la financiación destinada a las empresas calabresas, con +278,6 millones de euros (+5,4%); a las lacienses, +4,1 miles de millones (+6,6%); y a las valleostanas, con +158,6 millones (+10%).
La persistencia de la contracción de los préstamos vivos a las empresas muy pequeñas no es episódica ni está vinculada a decisiones comerciales puntuales, sino que es el resultado de transformaciones estructurales.
Los motivos del credit crunch
El primer factor que discrimina a las empresas más pequeñas es la evaluación del riesgo. Las microempresas y pequeñas empresas presentan de media una mayor volatilidad de los ingresos, una menor capitalización y una dependencia más elevada de la evolución del ciclo económico.
Un segundo elemento decisivo se refiere a la regulación prudencial, que sirve para proteger a los bancos de los desequilibrios y las caídas.
Más técnicamente, con la introducción y el refuerzo de las normas de Basilea III, las entidades deben asignar más capital frente a préstamos considerados arriesgados, como normalmente se consideran los destinados a las pymes.
También cuenta la cuestión de los costes operativos. El análisis, el seguimiento y la gestión de un préstamo tienen costes en gran medida fijos. Para una microempresa, el importe de la financiación suele ser limitado, pero el trabajo requerido al banco es similar al necesario para una empresa más grande.
Y además: hoy los bancos operan con modelos estandarizados, basados en gran medida en datos contables y en los sistemas de scoring automático, que tienden a penalizar a las pymes, menos formalizadas.
Un último factor depende de las menores necesidades de financiación, es decir, de la caída de la demanda de crédito planteada por las empresas de pequeño tamaño: muchas de ellas, de hecho, han reducido las inversiones en capital fijo tras la fase de apoyo público vinculada a la pandemia y/o han utilizado recursos internos para cubrir necesidades a corto plazo.
Lee también:
Retail y finanzas: los inversores industriales ganan a los private equity
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.