Le pain et les substituts misent sur la fonctionnalité et des formats flexibles
Le pain et les substituts misent sur la fonctionnalité et des formats flexibles
- Information
Sur le marché du pain et des substituts, les entreprises misent sur le contenu nutritionnel ainsi que sur des solutions d’emballage et de conditionnement en portions conçues pour s’adapter de manière dynamique aux différents besoins des consommateurs et aux nouveaux moments de consommation.
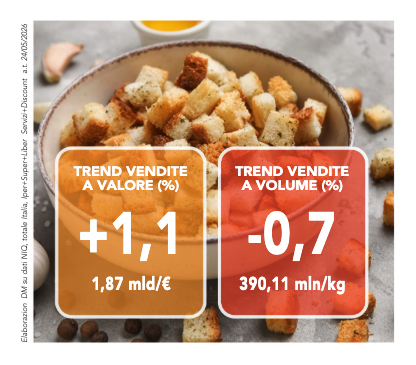 Au cours de la dernière année se terminant le 24 mai 2026, le secteur a atteint un chiffre d'affaires de près de 1,87 milliards d'euros (données NIQ, total Italie, Hypermarchés+Supermarchés+Libre-service+Discount), avec une croissance en valeur de 1,1% par rapport à l'année précédente, mais une légère contraction en volume (environ 390 millions de kilogrammes, -0,7%), à contre-courant de l'évolution positive de l'année précédente (+1%). Le prix moyen en volume confirme en revanche sa tendance à la hausse (+1,8%), s'avérant même plus soutenu que précédemment : un signal qui montre que la hausse des prix continue de soutenir le chiffre d'affaires malgré le léger recul des volumes.
Évolution par zones géographiques
« La zone 1 – explique Filippo Morlini de NIQ – bien qu'elle représente la zone géographique la plus importante en termes de chiffre d'affaires (30,9%), enregistre la croissance en valeur la plus modérée (+0,5%), avec un recul significatif en volume (-1,3%). La zone 2, deuxième en importance en termes de part de marché (25,6%), affiche une évolution similaire, avec une croissance en valeur de 0,9% et une contraction en volume de 1,6%. La zone 3, avec une part du chiffre d'affaires de 22,4%, se distingue des précédentes par une meilleure résistance : elle affiche une croissance en valeur de 1% et un recul plus modéré en volume, égal à -0,8%. La zone 4, qui représente la part la plus faible en termes de chiffre d'affaires (21,1%), se distingue par les meilleures performances. Elle enregistre en effet une progression tant en valeur (+2,1%) qu'en volume (+1,1%). En outre, le prix moyen en volume augmente de manière plus modérée que dans les autres zones (+1%) ».
Évolution des canaux de distribution
La distribution moderne (Hypermarchés+Supermarchés+Libre-service), qui représente 75,8% du chiffre d'affaires total, affiche une évolution globalement conforme à celle de l'ensemble du marché : on observe en effet une croissance en valeur de 1%, accompagnée d'une réduction en volume de 0,9% et d'une hausse du prix moyen en volume de 1,9%. Une analyse détaillée fait apparaître que les supermarchés détiennent la part la plus importante (43,2%), suivis des hypermarchés (22,6%). Les deux canaux enregistrent des performances positives en valeur, respectivement de +0,9% et +2,4% ; toutefois, en volume, seuls les hypermarchés affichent une évolution légèrement positive (+0,5%). Les libres-services, bien qu'ils représentent une part plus modeste (9,9%), affichent les performances les plus faibles : ils sont en effet le seul canal en recul également en valeur (-1,9%), dans la continuité de l'année précédente, et enregistrent la contraction la plus marquée en volume (-3,7%), malgré une hausse du prix moyen en volume conforme à celle des autres canaux (+1,8%). En ce qui concerne le discount, en revanche, les performances sont positives en valeur (+1,4%) et globalement stables en volume (-0,2%), bien qu'en ralentissement par rapport à la croissance de l'année précédente (+1,1% et +2,1%). Là encore, la croissance du chiffre d'affaires est soutenue par la hausse du prix moyen en volume (+1,6%), conformément à la tendance observée dans les autres canaux, ce qui confirme que la dynamique inflationniste continue de soutenir le chiffre d'affaires malgré des volumes peu dynamiques.
Focus sur les segments
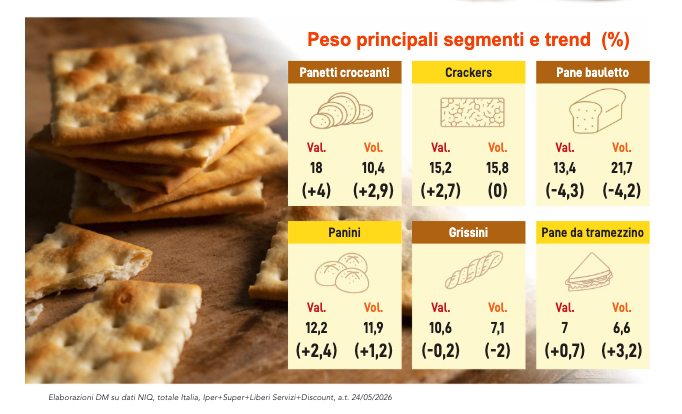 « Le marché du pain et des substituts – poursuit Filippo Morlini – se présente comme fortement fragmenté et structuré en quinze segments. Toutefois, les six premiers concentrent 76,4% du chiffre d'affaires total : petits pains croustillants (18%), crackers (15,2%), pain de mie (13,4%), pains (12,2%), gressins (10,6%) et pain de mie pour sandwiches (7%) ». La croissance est principalement portée par les petits pains croustillants, qui continuent d'afficher une évolution positive, contribuant à hauteur de +12,8 millions d'euros à la croissance globale, avec une tendance de +4% en valeur et de +2,9% en volume. Au sein du segment, les sous-segments des bruschettas/crostinis et des feuilletés de pain se montrent particulièrement dynamiques ; ensemble, ils génèrent près de 11,1 millions d'euros de croissance. À l'inverse, les crostinis suédois affichent des performances négatives, avec une baisse de 3,7% en valeur et de 3,8% en volume. La catégorie des crackers arrive en deuxième position par ordre d'importance, avec un chiffre d'affaires de 283,1 millions d'euros. En son sein, on observe une nette polarisation : les crackers classiques sont en recul (-3,7% en valeur et -4% en volume), tandis que le segment des crackers complets progresse fortement (+6,3% en valeur et +3,6% en volume), confirmant la tendance positive déjà observée l'année précédente. Le pain de mie continue d'enregistrer un recul (-4,3% en valeur et -4,2% en volume) ; le segment classique est en baisse, tandis que le pain de mie complet contribue positivement à hauteur de +1,4 millions d'euros. Le segment des pains atteint en outre un chiffre d'affaires de près de 227 millions d'euros, avec une croissance en valeur de 2,4%, tandis que les gressins affichent une évolution toujours négative (-0,2% en valeur et -2% en volume). Enfin, le pain de mie pour sandwiches, bien qu'il représente un segment plus modeste, contribue positivement à hauteur de près de 850.000 euros, principalement et une fois encore grâce au sous-segment complet. »
En savoir plus sur DM Magazine juillet-août 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.