Pan y sustitutivos impulsan la funcionalidad y los formatos flexibles
Pan y sustitutivos impulsan la funcionalidad y los formatos flexibles
- Information
En el mercado del pan y los sustitutivos, las empresas apuestan por el contenido nutricional y por soluciones de envasado y de porcionado diseñadas para adaptarse de forma dinámica a las distintas necesidades de los consumidores y a nuevos momentos de consumo.
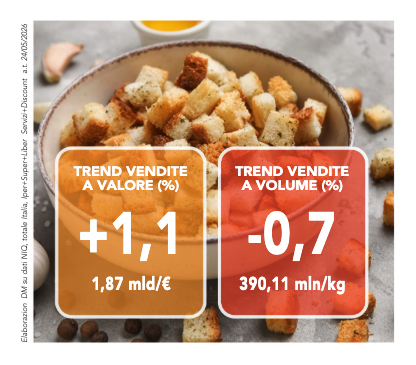 En el último año terminado el 24 de mayo de 2026, el sector alcanzó una facturación de casi 1,87 miles de millones de euros (datos NIQ, total Italia, Hiper+Súper+Libre servicio+Discount), con un crecimiento en valor del 1,1% respecto al año anterior, pero una ligera contracción en volumen (aproximadamente 390 millones de kilogramos, -0,7%), en sentido contrario al desarrollo positivo del año anterior (+1%). El precio medio por volumen confirma, en cambio, su tendencia al alza (+1,8%), resultando incluso más acusado que lo observado anteriormente: una señal que pone de manifiesto cómo el aumento de los precios sigue sosteniendo la facturación a pesar de la ligera disminución de los volúmenes.
Evolución por áreas geográficas
«El Área 1 —explica Filippo Morlini de NIQ—, aunque representa la zona geográfica más relevante en términos de facturación (30,9%), registra el crecimiento más contenido en valor (+0,5%), con una significativa disminución en volumen (-1,3%). El Área 2, segunda en importancia en términos de cuota de mercado (25,6%), muestra una evolución similar, con un crecimiento en valor del 0,9% y una contracción en volumen del 1,6%. El Área 3, con una cuota de facturación del 22,4%, a diferencia de las anteriores, muestra una mejor resistencia: registra un crecimiento en valor del 1% y una disminución más contenida en volumen, equivalente a -0,8%. El Área 4, que representa la cuota más reducida en términos de facturación (21,1%), destaca por sus mejores resultados. Aquí se registra, de hecho, un incremento tanto en valor (+2,1%) como en volumen (+1,1%). Además, el precio medio por volumen aumenta de forma más contenida que en las demás áreas (+1%)».
Evolución de los canales de distribución
La distribución moderna (Hiper+Súper+Libre servicio), que representa el 75,8% de la facturación total, muestra una evolución sustancialmente alineada con el mercado en su conjunto: se observa, de hecho, un crecimiento en valor del 1%, acompañado de una reducción en volumen del 0,9% y de un incremento del precio medio por volumen del 1,9%. Analizando en detalle, se observa que los súper tienen la cuota más relevante (43,2%), seguidos de los hiper (22,6%). Ambos canales registran resultados positivos en valor, respectivamente del +0,9% y del +2,4%; sin embargo, en volumen solo los hiper muestran una evolución ligeramente positiva (+0,5%). Los libres servicios, aunque representan una cuota más reducida (9,9%), muestran los resultados más débiles: de hecho, son el único canal que también registra una caída en valor (-1,9%), en continuidad con el año anterior, y presentan la contracción más marcada en volumen (-3,7%), a pesar de un incremento del precio medio por volumen en línea con los demás canales (+1,8%). En cuanto al discount, en cambio, se registran resultados positivos en valor (+1,4%) y sustancialmente estables en volumen (-0,2%), aunque con una ralentización respecto al crecimiento del año anterior (+1,1% y +2,1%). También en este caso, el crecimiento de la facturación está sostenido por el incremento del precio medio por volumen (+1,6%), en línea con la tendencia observada en los demás canales, lo que confirma que la dinámica inflacionista sigue sosteniendo la facturación frente a unos volúmenes poco dinámicos.
Análisis de los segmentos
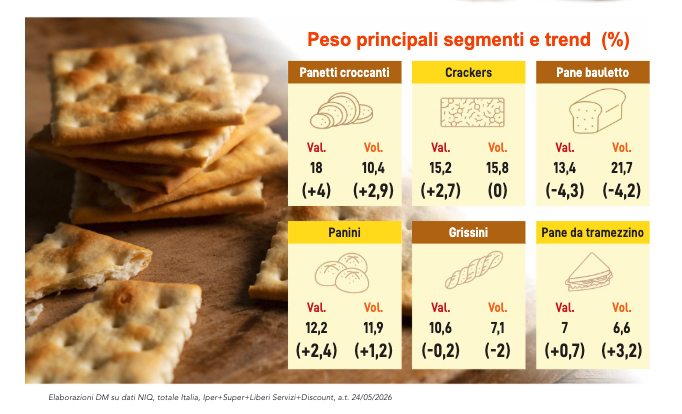 «El mercado del pan y sus sustitutos —continúa Filippo Morlini— se presenta muy fragmentado y articulado en quince segmentos. Sin embargo, los seis primeros concentran el 76,4% de la facturación total: panecillos crujientes (18%), crackers (15,2%), pan de molde (13,4%), panecillos (12,2%), grissini (10,6%) y pan para sándwich (7%)». El crecimiento está impulsado principalmente por los panecillos crujientes, que siguen mostrando una evolución positiva y contribuyen con +12,8 millones de euros al crecimiento global, con una tendencia del +4% en valor y del +2,9% en volumen. Dentro del segmento, son especialmente dinámicos los subsegmentos de las bruschette/crostini y de las hojuelas de pan, que juntos generan casi 11,1 millones de euros de crecimiento. Por el contrario, los crostini suecos muestran resultados negativos, con una caída del 3,7% en valor y del 3,8% en volumen. La categoría de los crackers ocupa el segundo lugar por importancia, con una facturación de 283,1 millones de euros. Dentro de ella se observa una clara polarización: los crackers clásicos están en contracción (-3,7% en valor y -4% en volumen), mientras que el segmento de los crackers integrales crece de forma sostenida (+6,3% en valor y +3,6% en volumen), confirmando la tendencia positiva ya observada el año anterior. El pan de molde sigue registrando una disminución (-4,3% en valor y -4,2% en volumen); el segmento clásico está en descenso, mientras que el pan de molde integral contribuye positivamente con +1,4 millones de euros. El segmento de los panecillos, además, alcanza una facturación de casi 227 millones de euros, con un crecimiento en valor del 2,4%, mientras que los grissini siguen mostrando una evolución negativa (-0,2% en valor y -2% en volumen). El pan para sándwich, por último, aunque representa un segmento más reducido, contribuye positivamente con casi 850.000 euros, impulsado principalmente y una vez más por el subsegmento integral».
Leer más sobre DM Magazine julio-agosto 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.