Ovs : premier semestre au-dessus des 877 millions d’euros (+10,7%). Tous les labels dans le positif
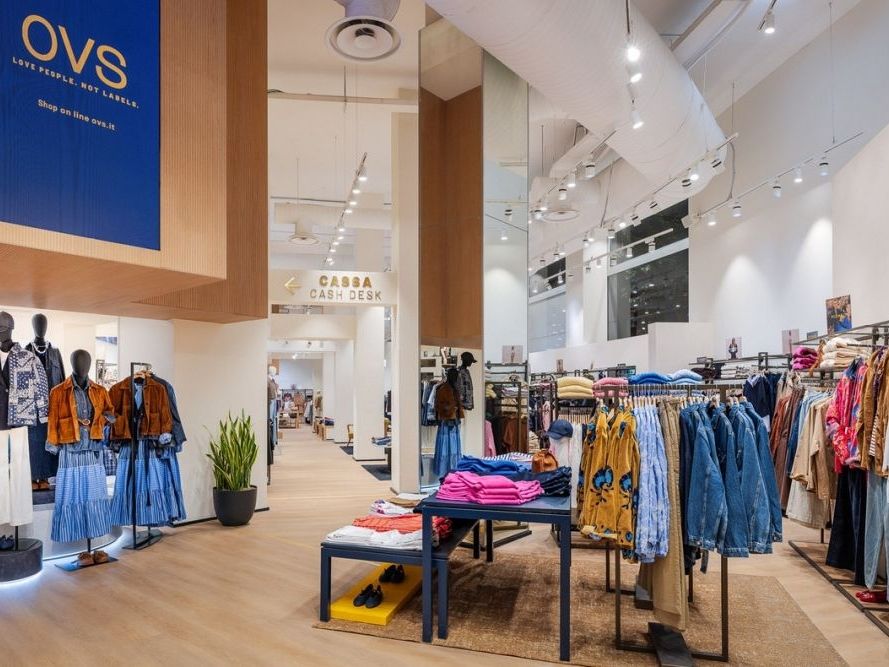
Ovs : premier semestre au-dessus des 877 millions d’euros (+10,7%). Tous les labels dans le positif
- Information
Le groupe Ovs reste toujours et constamment très performant, avec une croissance également très significative au cours du second semestre fiscal, février-juillet 2026.
L’Ebitda ajusté s’établit à +17,5%
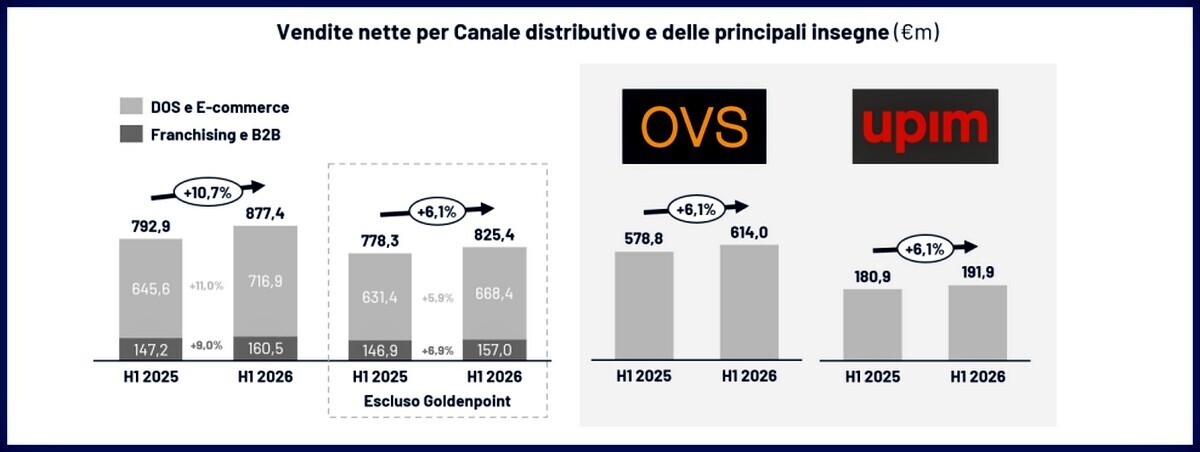
Dans le périmètre organique, c’est-à-dire à réseau constant et hors acquisitions, les ventes nettes atteignent 825,4 millions d’euros (+6,1% par rapport à la période correspondante). Et ce, après un deuxième trimestre (mai-juillet) qui a maintenu un rythme de croissance significatif (+4,9%).
L’Ebitda ajusté s’élève à 114,1 millions d’euros (+17,5%, soit une hausse de 17 millions), portant la marge d’Ebitda de 12,5% à 13,8% (+135 points de base).
Où en est l’intégration de Goldenpoint
L’intégration de Goldenpoint, acquise pour 100% en juillet 2025, progresse avec succès.
Les ventes de la marque de lingerie et de maillots de bain affichent en caisse une croissance de plus de 10% par rapport à la période correspondante de 2025 et, là encore, la marge opérationnelle brute se révèle positive.
Ce dynamisme, associé à une marge commerciale en hausse, favorisée par les synergies dans les achats, a permis à l’Ebitda de Goldenpoint seule de devenir positif, alors qu’une perte de plusieurs millions d’euros avait été enregistrée en février-juillet 2025.
Les ventes d’Ovs à réseau constant enregistrent +11%
Au niveau consolidé et à réseau constant, les ventes nettes de la constellation Ovs atteignent 877,4 millions d’euros (+10,7% sur un an) avec un Ebitda ajusté de 114,3 millions d’euros (+12,3%).
Le profil de trésorerie des deux derniers trimestres fait apparaître une amélioration de 15,3 millions d’euros, tandis que l’endettement financier net ajusté s’établit à 240,1 millions d’euros, en baisse de 53,6 millions par rapport aux 293,6 à la date du 31 juillet 2025, générant une nouvelle amélioration nette du ratio de levier.
Stefano Beraldo
Le bénéfice net ajusté s’établit à 49,1 millions d’euros, avec un écart de +7,7%.
« La seconde moitié de l’exercice 2026 – peut-on lire dans une note – s’est ouverte de manière satisfaisante. À ce jour, les ventes de la saison automnale sont conformes à celles des deux derniers exercices, qui avaient été très robustes. L’accueil des nouvelles collections est très bon, en particulier l’évolution de nos marques, confirmant les attentes d’un second semestre favorable », au cours duquel sera notamment comptabilisé le mois d’août, deuxième mois des soldes d’été.
En outre, comme on le sait, a récemment ouvert à Dubaï, dans les premiers jours de septembre, le plus grand flagship store sous enseigne Ovs, qui affiche un démarrage remarquable, malgré la situation géopolitique difficile du moment.
Souligne l’administrateur délégué, Stefano Beraldo : « Entre février et juillet 2026, toutes les marques ont progressé, notamment grâce à l’augmentation des ventes à périmètre constant ; le groupe continue en effet de surperformer le marché de l’habillement qui, sur la période, a progressé de 1,5% ».
« L’univers Ovs – poursuit Beraldo – a continué à travailler au développement et à la valorisation de son portefeuille de marques, chacune ayant une identité distincte et s’adressant à des clientèles différentes ».
Shaka progresse, tandis qu’Upim mise sur Gallery
Les faits à signaler seraient nombreux, mais limitons-nous à l’impulsion que la reine de la fast fashion donne au développement du réseau monomarque de Shaka (désormais 13 magasins et 20 d’ici la fin de l’année) et au parcours d’évolution d’Upim, au sein duquel le nouveau format Upim Gallery se développe. Celui-ci a ajouté à son réseau le point de vente d’Oriocenter.
L’enseigne Upim, avec une variation like for like de +6,1, égale la performance de la marque phare, tandis que le canal atteint, sur le semestre, 191,9 millions d’euros, toujours en termes de ventes nettes, contre 180,9 sur la période correspondante.
« En conséquence de tout cela – explique l’entreprise –, les perspectives pour la seconde moitié de l’exercice sont favorables et la marge pourra bénéficier d’un bon accueil des collections automnales. La prévision d’une génération de trésorerie sur l’ensemble de 2026 est donc confirmée, avec une nouvelle amélioration par rapport aux 90 millions d’euros de 2025 ».
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.