Une bonne résistance du secteur alimentaire, mais avec des marges plus étroites : ce que révèle l’Observatoire Unisig-Ceresio
Une bonne résistance du secteur alimentaire, mais avec des marges plus étroites : ce que révèle l’Observatoire Unisig-Ceresio
- Information
L’alimentaire italien fait preuve d’une nette capacité de résistance, même dans un contexte macroéconomique complexe : mais la rentabilité est sous pression.
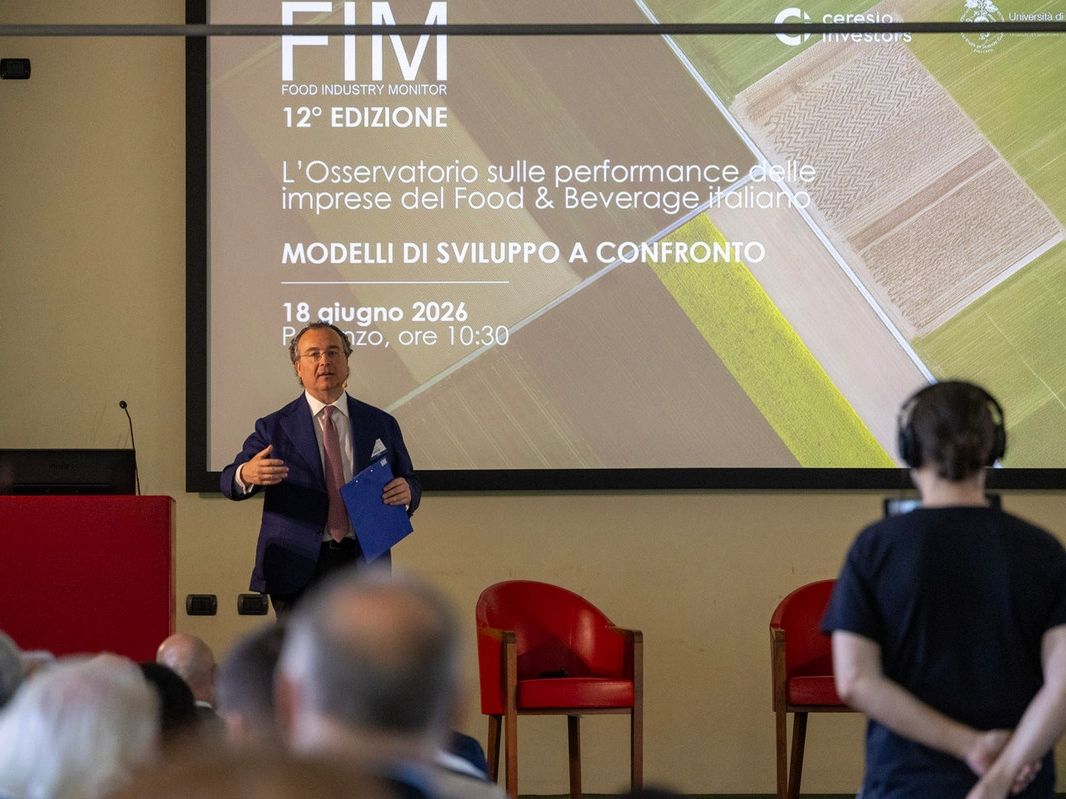
C’est le principal constat qui ressort de la XIIe édition du Food industry monitor, l’observatoire annuel réalisé par l’Université des sciences gastronomiques de Pollenzo en collaboration avec Ceresio investors.
Le ROS et le ROIC fléchissent
En 2025, les recettes du secteur ont augmenté de 3,3%, un chiffre inférieur aux attentes, mais conforme à l’évolution de l’économie nationale.
Le ROS (retour sur ventes) est passé de 6,6% à 4,6% et le ROIC (rentabilité des capitaux investis) est passé de 8,9 à 5,2%, reflétant la compression des marges et l’engagement financier accru des entreprises. En substance, les investissements ont augmenté pour compenser le ralentissement, mais les retombées ont été inférieures.
Il convient de noter que la solidité financière du secteur de l’alimentation et des boissons reste élevée, mais on observe un léger alourdissement du niveau d’endettement.
Les exportations alimentaires oscillent, mais restent stratégiques
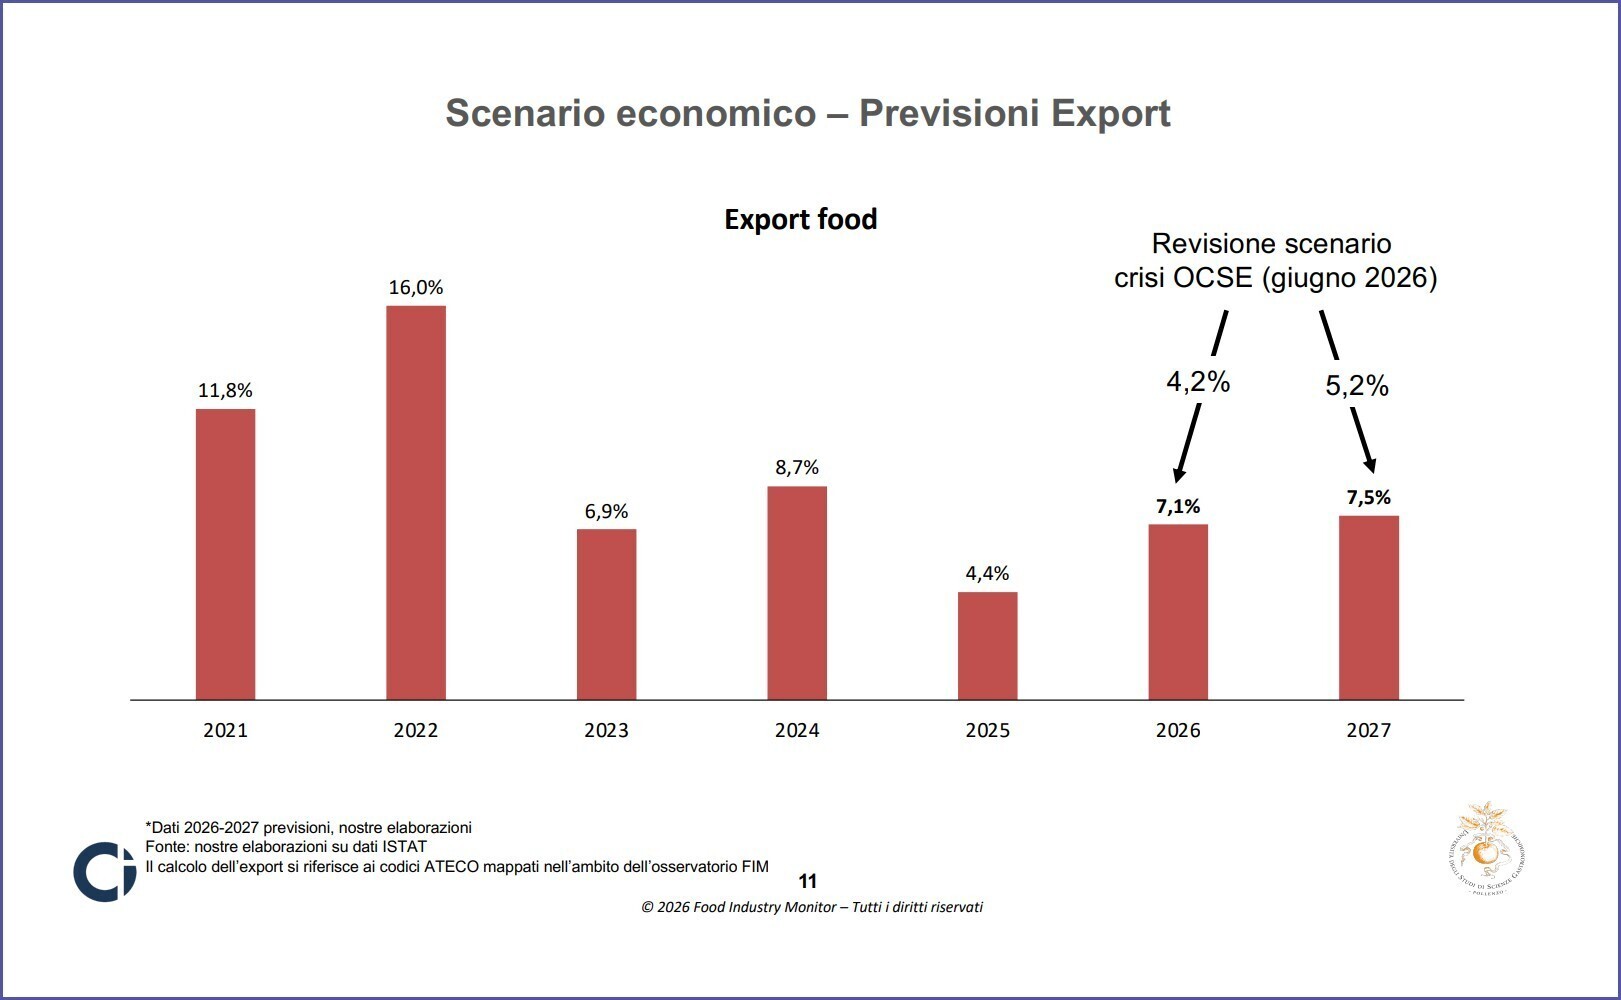
Les exportations alimentaires ralentissent, mais restent un levier stratégique : après le +8,7% de 2024, les flux à destination de l’étranger ont augmenté de 4,4% en 2025, ce qui constitue toutefois la plus faible progression de la période post-pandémique.
Pour la période de deux ans 2026-2027, l’Observatoire Unisig-Ceresio prévoit en revanche une croissance supérieure à 7% par an, à condition qu’une résolution de la crise entre les États-Unis et l’Iran intervienne d’ici fin juin, entraînant une baisse des prix de l’énergie.
La relance du 2026-27 est à son tour liée à la contribution des marchés internationaux et souvent de nouveaux pays de destination, ainsi qu’à la capacité éventuelle du made in Italy alimentaire à conserver un positionnement concurrentiel fort au-delà même de nos frontières.
Au niveau des secteurs, les prévisions pour cette année signalent des performances à l’export intéressantes, notamment pour les farines (+5,9%), l’huile (+6,3), le café (+4,8), les produits surgelés (+3,8) et les vins (+3,6), soutenus notamment par la demande de vins mousseux et, surtout, de Prosecco.
Dans l’alimentaire, la croissance est-elle seulement nominale ?
Revenons aux recettes : comme indiqué, les prévisions pour cette année tablent sur une croissance conforme au 2025, de 3,3%, tandis que pour 2027, la hausse attendue est de 3,4%.
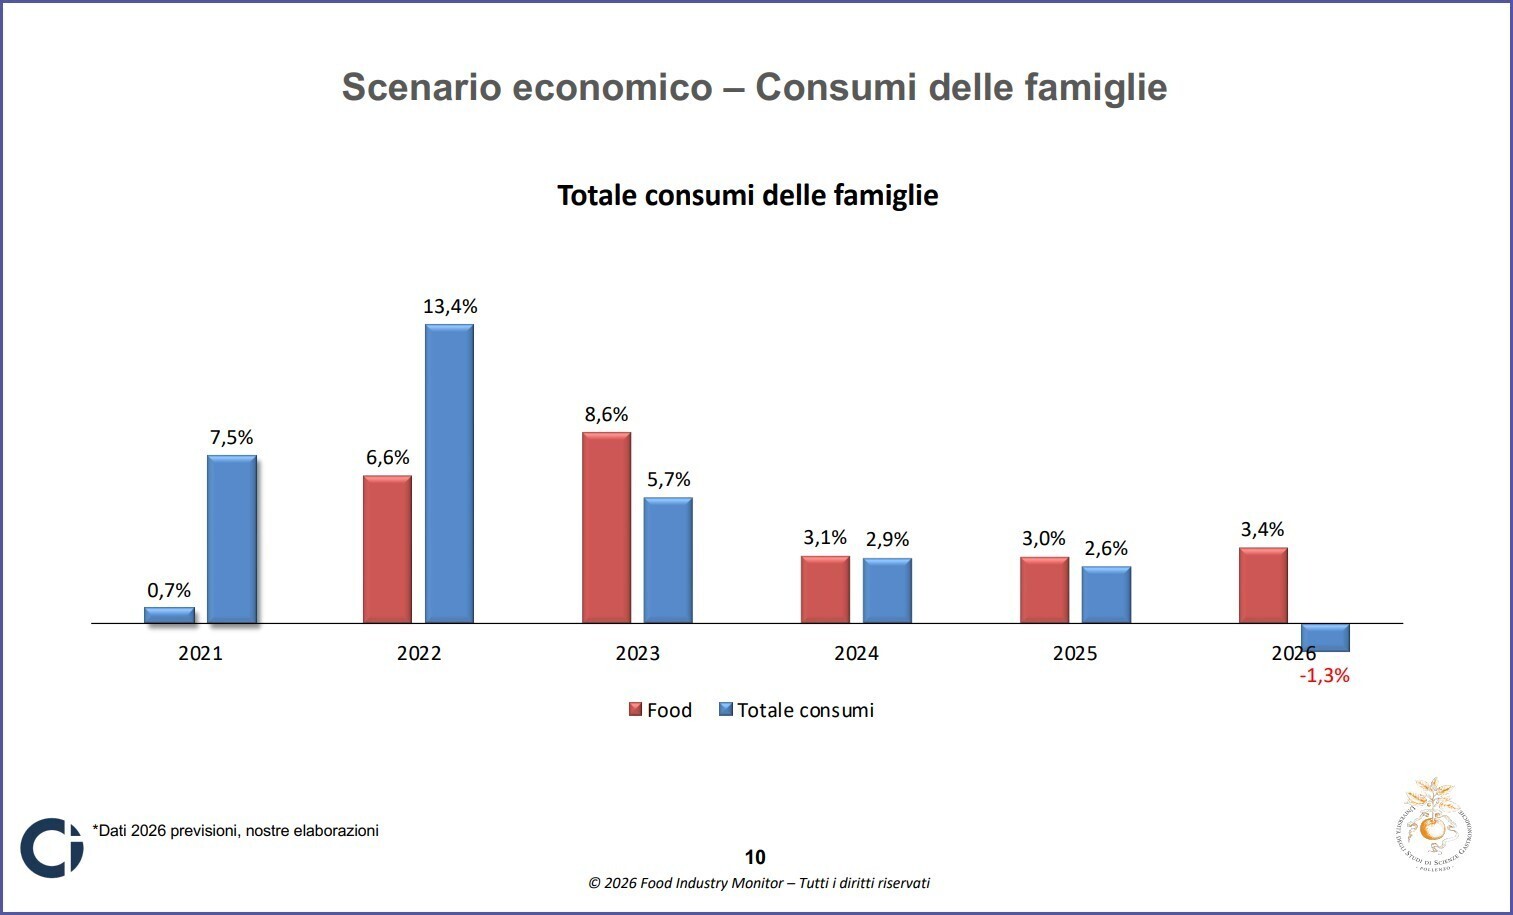
Toutefois, ces données doivent être interprétées avec prudence : en Italie, l’inflation devrait dépasser 3% en 2026, notamment sous l’effet des tensions sur les coûts de l’énergie, risquant d’absorber une grande partie de la hausse, avec pour résultat une variation positive seulement nominale.
Pour 2027, en revanche, l’Observatoire prévoit un retour de la dynamique inflationniste à des niveaux plus normaux, autour de 1,9%, rendant la dynamique sectorielle plus acceptable et plus lisible.
Dans ce scénario, le secteur alimentaire continue de se confirmer comme anticyclique, mais non épargné par les tensions macroéconomiques, qui pèsent sur le pouvoir d’achat des ménages et sur la consommation intérieure.
Dans l’alimentaire, la spécialisation est-elle préférable ?
La réponse stratégique pourrait-elle résider dans une segmentation accrue de l’offre ? Peut-être, mais l’analyse des modèles économiques montre que un peu moins de 60% des entreprises de l’échantillon disposent d’une offre organisée autour de plusieurs lignes de produits.
Sur plusieurs marchés, comme ceux du lait et des fromages, ainsi que du vin et des spiritueux, la diversification est très répandue, mais, même dans ces cas, elle n’est pas nécessairement synonyme de meilleures performances.
En considérant l’évolution des recettes entre 2018 et 2024, on constate au contraire un léger avantage pour les entreprises concentrées sur une seule ligne de produits.
Ce sont au fond des constats contradictoires, mais ils suggèrent que, dans plusieurs cas, une plus grande concentration sur une seule activité peut permettre un meilleur contrôle, grâce à une spécialisation plus poussée et à une utilisation plus ciblée des investissements.
Ce constat apparaît en outre cohérent avec la structure de l’échantillon, caractérisée par une forte représentation de PME familiales, souvent orientées vers des modèles plus cohérents et fortement ancrées dans une catégorie spécifique.
L’importance de la gouvernance
L’un des résultats les plus importants de cette édition du Food industry monitor concerne le lien entre gouvernance et performance de l’entreprise.
Les entreprises dotées de modèles de gestion plus ouverts, inclusifs et structurés, affichent des niveaux de rentabilité supérieurs, confirmant que la qualité, mais aussi la quantité des cadres dirigeants, constitue aujourd’hui l’un des principaux facteurs favorisant la compétitivité et la création de valeur durable.
L’analyse met également en évidence un effet positif de la présence de femmes PDG tant sur la rentabilité des investissements que sur le rendement des capitaux propres.
La direction partagée, grâce à la présence de plusieurs directeurs généraux dotés de responsabilités stratégiques, est également associée à des rendements supérieurs, surtout lorsque les codirecteurs généraux comprennent des femmes.
Le secteur alimentaire reste fortement marqué par une matrice familiale : les entreprises de ce type représentent 70% des entités prises en compte par l’étude.
Au sein de cet univers, les entreprises plurifamiliales obtiennent de meilleurs résultats que les entreprises monofamiliales tant en termes de rentabilité des investissements que de rendement des capitaux propres, ce qui suggère qu’une gouvernance plus évoluée et une structure de propriété plus diversifiée peuvent favoriser la capacité à relever les défis stratégiques et générationnels.
Note méthodologique : l’Observatoire analyse plus de 820 entreprises, représentant un chiffre d’affaires agrégé d’environ 85 milliards d’euros, réparties dans 14 secteurs de l’industrie alimentaire, et propose une lecture intégrée des principales dynamiques économiques, financières et stratégiques, avec une perspective sur la période de deux ans 2026–2027.
Autres articles :
Le Food industry monitor de l’année dernière
Exportations : pour Sace, la route mène vers l’Est
Cet article a été traduit de la version originale en italien avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale en italien.