Sector alimentario resistente, pero con márgenes más estrechos: qué dice el Observatorio Unisig-Ceresio
Sector alimentario resistente, pero con márgenes más estrechos: qué dice el Observatorio Unisig-Ceresio
- Information
El sector alimentario italiano demuestra una clara capacidad de resistencia, incluso en un contexto macroeconómico complejo: pero la rentabilidad está bajo presión.
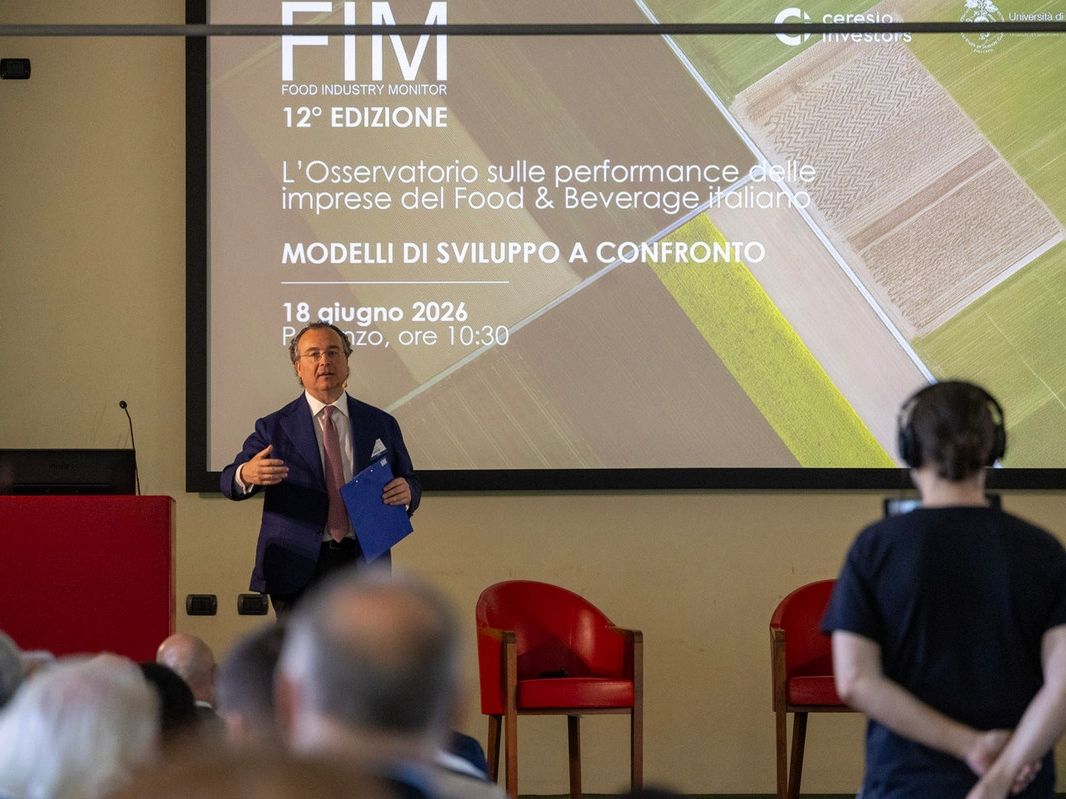
Esta es la principal evidencia que se desprende de la XII edición del Food industry monitor, observatorio anual realizado por la Universidad de Ciencias Gastronómicas de Pollenzo en colaboración con Ceresio investors.
El ROS y el ROIC se desinflan
En el 2025 los ingresos del sector aumentaron un 3,3%, un dato inferior a las expectativas, pero en línea con la evolución de la economía nacional.
El ROS (rentabilidad de las ventas) bajó del 6,6% al 4,6% y el ROIC (rentabilidad del capital invertido) pasó del 8,9 al 5,2%, reflejando la compresión de los márgenes y el mayor esfuerzo financiero de las empresas. En esencia, se invirtió más para compensar la desaceleración, pero los resultados fueron inferiores.
Cabe señalar que la solidez financiera del sector de la alimentación y las bebidas sigue siendo elevada, pero se observa un ligero empeoramiento del nivel de endeudamiento.
Las exportaciones alimentarias oscilan, pero siguen siendo estratégicas
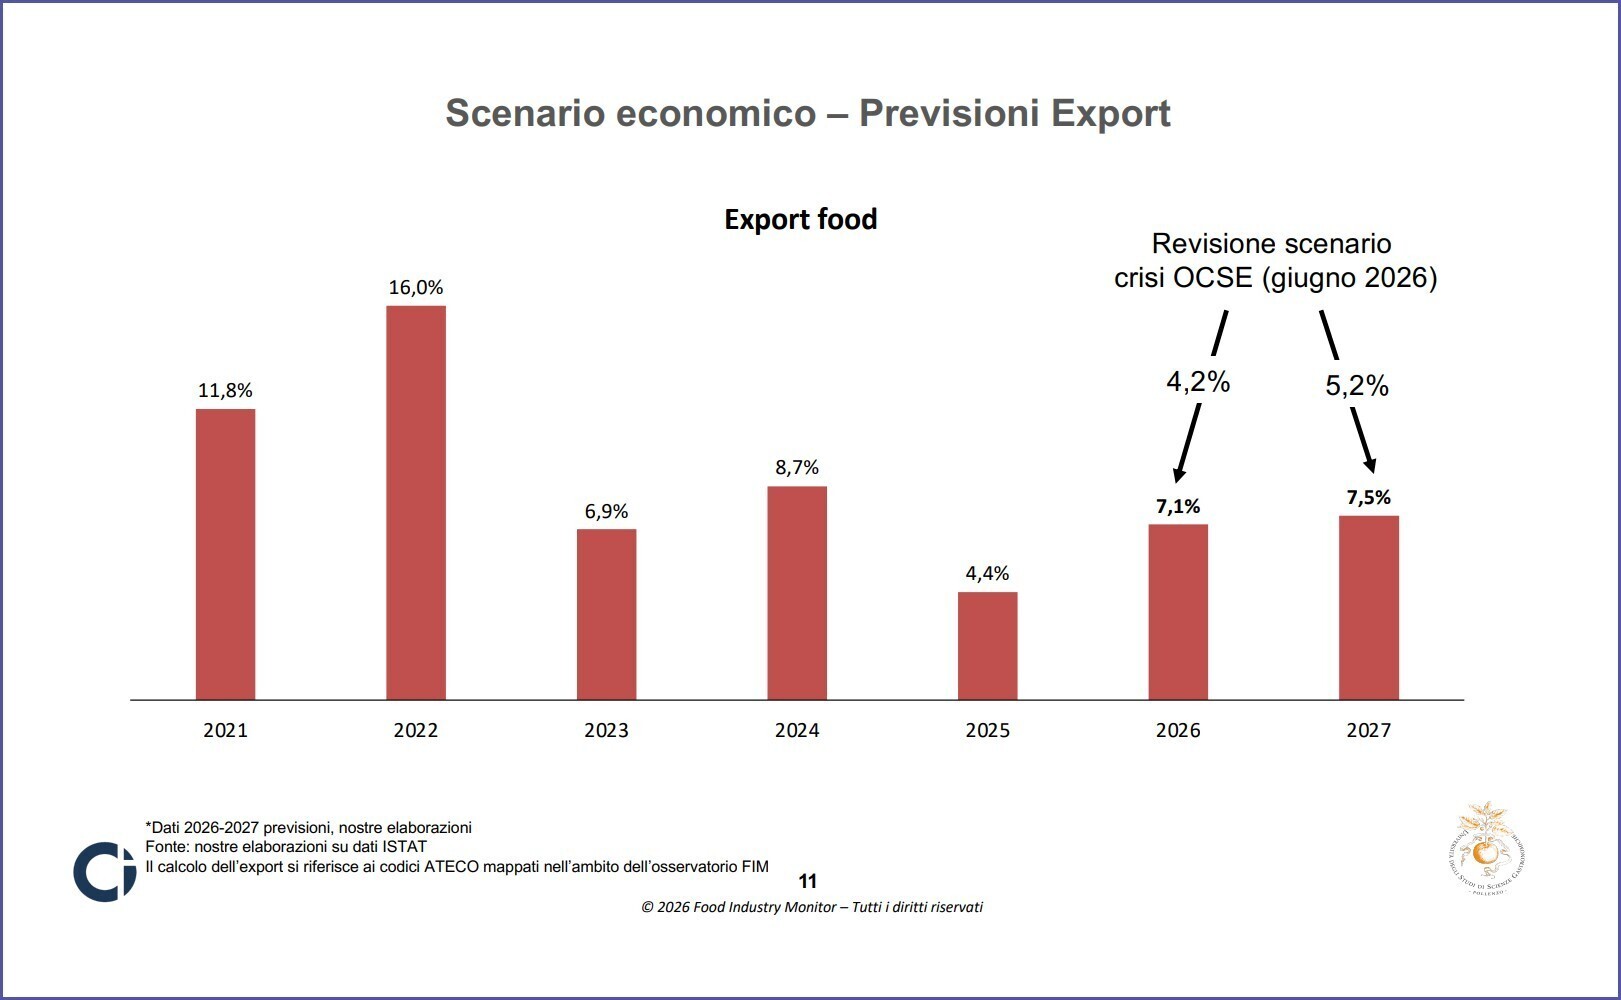
Las exportaciones alimentarias también se frenan, pero siguen siendo una palanca estratégica: después del +8,7% del 2024, los flujos dirigidos al extranjero aumentaron un 4,4% en 2025, que sigue siendo, en cualquier caso, el valor más bajo del periodo pospandémico.
Para el bienio 2026-2027 el Observatorio Unisig-Ceresio estima, en cambio, un crecimiento superior al 7% anual, siempre que se llegue a una resolución de la crisis entre Estados Unidos e Irán antes de finales de junio, con la consiguiente reducción de los precios de la energía.
La recuperación del 2026-27 está vinculada, a su vez, a la contribución de los mercados internacionales y, a menudo, de nuevos países de destino, así como a la posible capacidad de los productos alimentarios made in Italy de mantener un posicionamiento competitivo sólido también más allá de nuestro país.
A nivel de sectores, las previsiones para este año señalan un interesante comportamiento exportador especialmente para harinas (+5,9%), aceite (+6,3), café (+4,8), congelados (+3,8) y vinos (+3,6), impulsados especialmente por la demanda de espumosos y, sobre todo, de Prosecco.
¿En el sector alimentario el crecimiento es solo nominal?
Volvamos a los ingresos: la previsión para este año indica, como se ha dicho, un crecimiento en línea con el 2025, equivalente al 3,3%, mientras que para el 2027 el aumento esperado es del 3,4%.
Sin embargo, estos datos deben interpretarse con cautela: en Italia la inflación debería superar el 3% en 2026, también como consecuencia de las tensiones sobre los costes energéticos, con el riesgo de absorber buena parte del incremento, dando como resultado una variación positiva solo nominal.
Para el 2027, en cambio, el Observatorio prevé un retorno de la dinámica inflacionista a niveles más fisiológicos, en torno al 1,9%, lo que hará más aceptable y comprensible la evolución del sector.
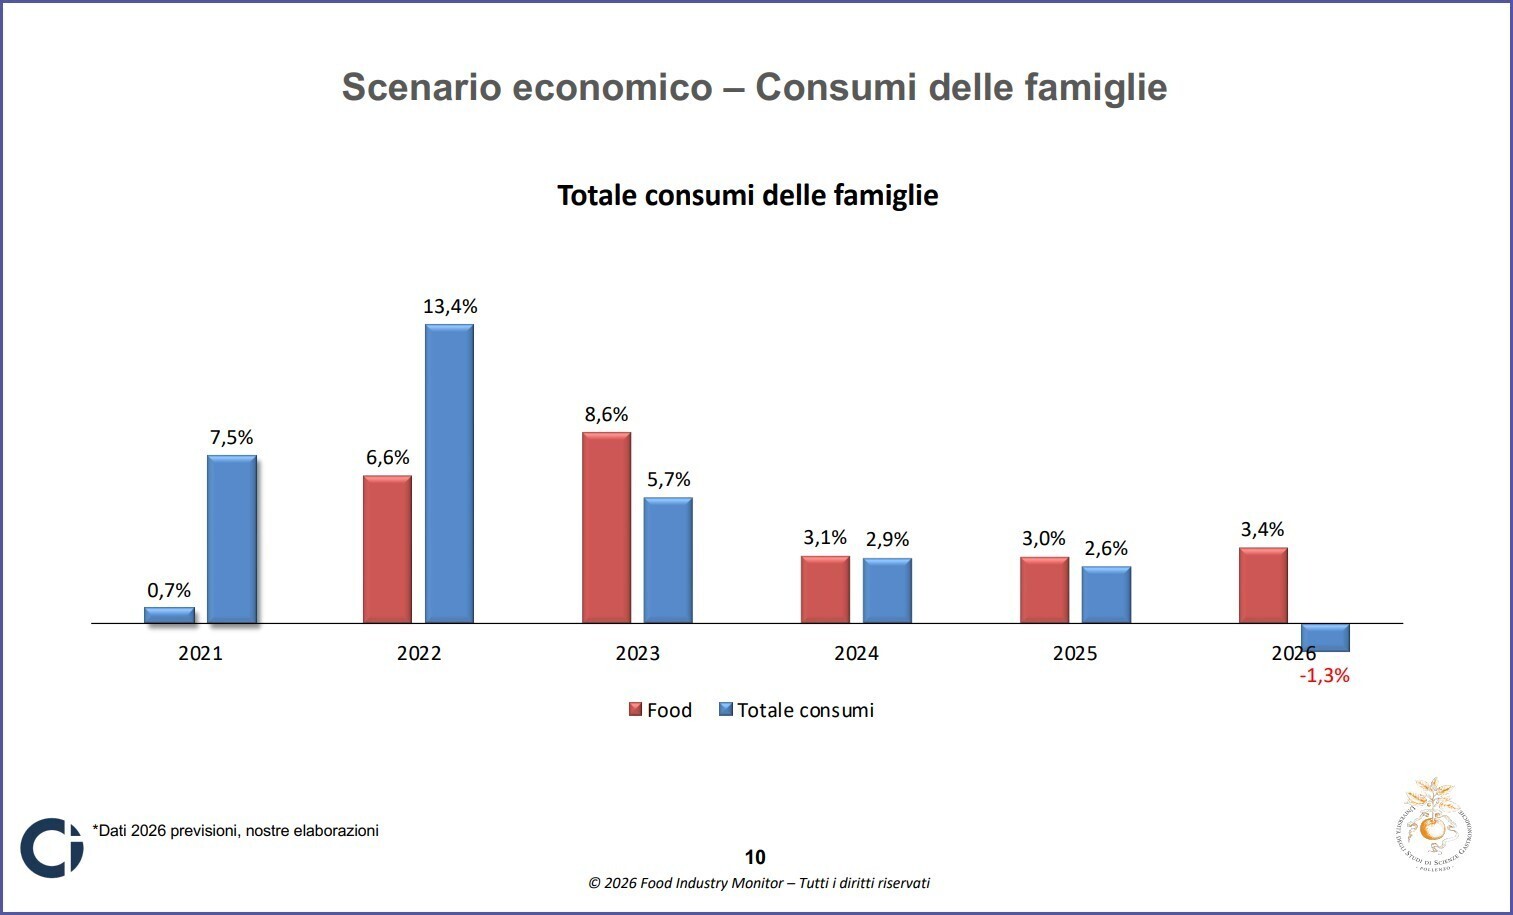
En este escenario, el sector alimentario sigue confirmándose como anticíclico, pero no inmune a las tensiones macroeconómicas, que afectan al poder adquisitivo de las familias y al gasto interno.
¿En el sector alimentario es mejor la especialización?
¿Puede estar la respuesta estratégica en una mayor segmentación de la oferta? Quizá sí, pero el análisis de los modelos de negocio pone de manifiesto que algo menos del 60% de las empresas de la muestra dispone de una propuesta articulada en varias líneas de producto.
En varios mercados, como el de la leche y los quesos y el del vino y los destilados, la diversificación está muy extendida, pero, también en estos casos, no es necesariamente sinónimo de mejores resultados.
Al considerar la evolución de los ingresos entre 2018 y 2024, se observa más bien una ligera ventaja para las empresas centradas en una sola línea de producto.
En el fondo, son evidencias contradictorias, pero sugieren que, en varios casos, una mayor concentración en una única línea de negocio puede generar una gestión más eficaz, gracias a una especialización más marcada y a un uso más selectivo de las inversiones.
El hecho parece, además, coherente con la estructura de la muestra, caracterizada por una nutrida representación de pymes familiares, a menudo orientadas hacia modelos más cohesionados y con un fuerte arraigo en una categoría específica.
La importancia de la gobernanza
Uno de los resultados más relevantes de esta edición del Food industry monitor se refiere al vínculo entre gobernanza y rendimiento empresarial.
Las empresas con modelos de gestión más abiertos, inclusivos y estructurados, muestran niveles de rentabilidad superiores, lo que confirma que la calidad, pero también la cantidad del equipo directivo, es hoy uno de los principales factores que permiten la competitividad y la creación de valor duradero.
El análisis pone de manifiesto, además, un efecto positivo de la presencia de mujeres como CEO tanto sobre la rentabilidad de las inversiones como sobre la rentabilidad de los recursos propios.
También el liderazgo compartido, mediante la presencia de varios consejeros delegados con responsabilidades estratégicas, se asocia a rendimientos superiores, especialmente cuando entre los co-CEO hay figuras femeninas.
El sector alimentario sigue estando muy marcado por una estructura familiar: las empresas de este tipo representan el 70% de las entidades consideradas en el seguimiento.
Dentro de este universo, las empresas multifamiliares demuestran mejores resultados que las monofamiliares tanto en términos de rentabilidad de las inversiones como de rentabilidad de los recursos propios, lo que sugiere que una gobernanza más desarrollada y una propiedad más diversificada pueden favorecer la capacidad de afrontar los retos estratégicos y generacionales.
Nota metodológica: el Observatorio analiza más de 820 empresas, con una facturación agregada de aproximadamente 85 miles de millones de euros, representativas de 14 sectores del ámbito alimentario, y ofrece una lectura integrada de las principales dinámicas económico-financieras y estratégicas, con una perspectiva sobre el bienio 2026–2027.
Otros artículos:
El Food industry monitor del año pasado
Exportaciones: para Sace, el rumbo es hacia Oriente
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.