Le monde des animaux de compagnie, les consommateurs contrôlent la qualité. L’offre se renouvelle
Le monde des animaux de compagnie, les consommateurs contrôlent la qualité. L’offre se renouvelle
- Information
L’attention portée par les propriétaires d’animaux à la qualité entraîne un renouvellement de l’offre sur le marché des animaux de compagnie et une forte segmentation en fonction de besoins fonctionnels spécifiques. Le monde du chat tire le secteur vers le haut.
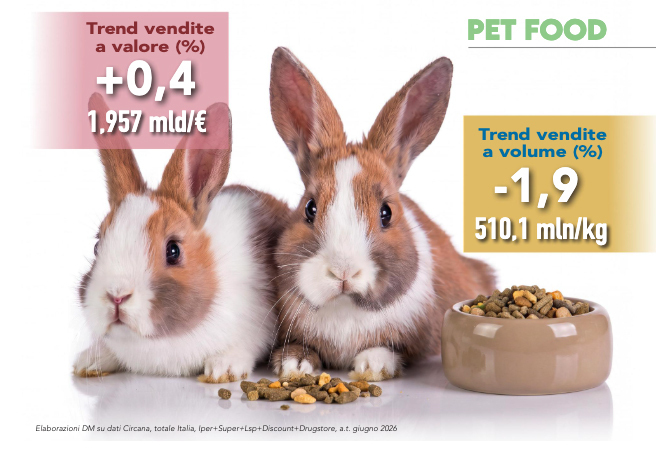 Au cours de l’année se terminant en juin 2026, le secteur consacré aux animaux domestiques dans la distribution moderne affiche une tendance générale à la stabilité en valeur, soutenue par la pression inflationniste, face à une contraction physiologique des volumes. Selon l’analyse de Circana, le marché se divise en deux grandes macro-zones, le pet food et le pet care. Le pet food atteint un chiffre d’affaires global de près de 1,96 milliards d’euros, avec une très légère croissance en valeur de 0,4% par rapport à l’année précédente. Les volumes totaux s’établissent à 510,1 millions de kilogrammes, enregistrant un recul de 1,9%. Le pet care, en revanche, génère une valeur légèrement supérieure à 303,3 millions d’euros, affichant une contraction de 1,3% en valeur et une baisse contenue des unités vendues (-0,6%), qui s’élèvent à près de 89,7 millions d’unités (données Circana, Total Italie, Hypermarchés+Supermarchés+Libre-service+Discount+Drugstores).
Zones géographiques et canaux de distribution
Dans le pet food comme dans le pet care, la zone 10,4% se confirme comme le principal bassin de consommation, concentrant 13% des ventes de nourriture en valeur et 8,3% de celles liées aux soins. Vient ensuite la zone 5,2%, avec 27,1% du pet food et 27,4% du pet care. La zone 2 génère environ 21% des ventes dans les deux secteurs (pet food 21,1% et pet care 21,5%), tandis que la zone 4 couvre 20,6% du pet food (mais pas moins de 27,3% des volumes en kg) et 17,7% du pet care. En analysant le réseau de vente, les supermarchés se co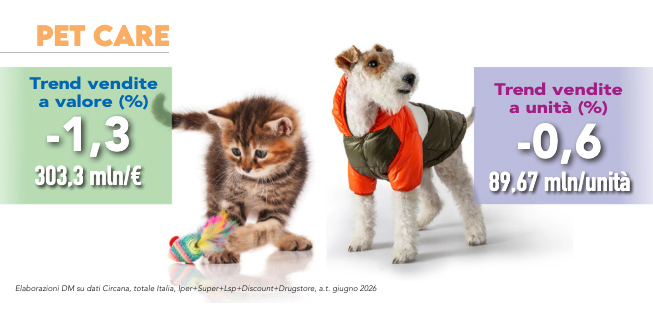 nfirment comme le canal dominant de la distribution moderne, représentant à eux seuls 51,1% du chiffre d’affaires du pet food (dépassant le milliard d’euros) et 44,6% du marché du pet care (135,22 millions d’euros). Les magasins discount occupent également une place de tout premier plan, atteignant 23,2% en valeur dans l’alimentation (454,9 millions d’euros), jusqu’à 36,2% des volumes totaux en kilogrammes, et couvrant 21,8% des ventes liées aux soins de l’animal (32,4% en volume). Le rôle des drugstores est important dans le pet care, où ils représentent 15,4% du marché (46,6 millions d’euros), contre une part de 6,9% dans le food. Complètent ce tableau les hypermarchés, qui pèsent en valeur dans l’alimentation et dans les soins, ainsi que les libres-services, qui terminent respectivement dans le pet food et dans le pet care.
Focus sur les segments du pet food
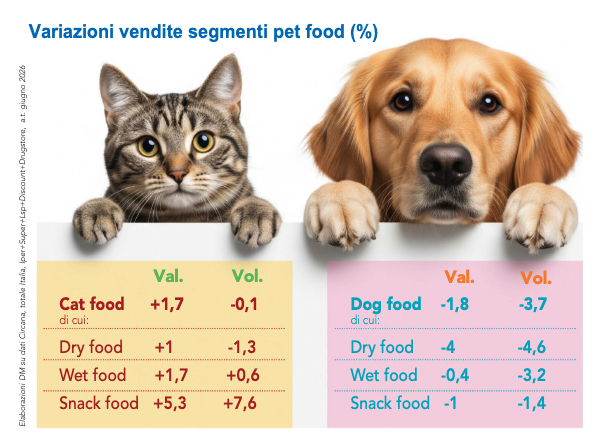 La segmentation par type d’animal révèle une polarisation marquée au sein du pet food, les références pour chats continuant à gagner du terrain par rapport à celles destinées aux chiens. L’alimentation féline représente 63,8% du chiffre d’affaires total du pet food, atteignant une valeur de près de 1,25 milliards d’euros (+1,7% en valeur) et démontrant une stabilité substantielle également en volume (-0,1%, avec 263 millions de kg). Le cat wet food (aliment humide pour chats) atteint une valeur de 797,2 millions d’euros (+1,7%) et enregistre le seul signe positif également en volume (+0,6%), avec 154,8 millions de kilogrammes. Le cat dry food (aliment sec pour chats) génère 359,2 millions d’euros (+1% en valeur et -1,3% en volume). Le cat snack food affiche les performances en pourcentage les plus brillantes de l’ensemble du marché, enregistrant une progression de 5,3% en valeur (91,5 millions d’euros) et de 7,6% en volume (4 millions de kg), témoignant de l’espace croissant consacré à la gratification et aux occasions hors repas. Le segment chien couvre 36,2% des ventes de pet food, avec 708,9 millions d’euros, mais clôt la période sur un recul de 1,8% en valeur et de 3,7% en volume (247,1 millions de kg) :
Le dog wet food (aliment humide pour chiens) atteint 309,4 millions d’euros et 116,3 kg (-0,4% en valeur et -3,2% en volume). Le dog dry food (aliment sec pour chiens) affiche le recul le plus marqué de la catégorie, avec 242,5 millions d’euros et 115,6 kilogrammes (-4% en valeur et -4,6% en volume). Enfin, le dog snack food fléchit légèrement pour s’établir à 156,9 millions d’euros (-1% en valeur et -1,4% en volume), pour 15,1 millions de kilogrammes.
Focus sur les segments du pet care
Le secteur du pet care, qui représente au total 303,3 millions d’euros, voit une forte concentration des ventes autour des 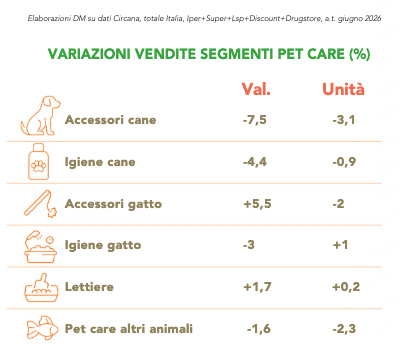 soins quotidiens des félins. Les litières représentent plus de la moitié de l’ensemble du marché du pet care (51,9% de part en valeur), frôlant 157,4 millions d’euros. Le segment affiche une dynamique positive en valeur (+1,7%) et une stabilité des unités vendues (+0,2%), avec 49,5 millions de conditionnements. Le deuxième sous-segment en importance est l’hygiène canine, avec 90,3 millions d’euros (29,8% du secteur), tout en enregistrant une contraction de 4,4% en valeur et de 0,9% en unités (24,7 millions d’unités). Les accessoires pour chiens génèrent 27,7 millions d’euros (-7,5% en valeur et -3,1% en unités), tandis que le pet care des autres animaux s’établit à 18,2 millions d’euros (-1,6% en valeur et -2,3% en unités). L’hygiène et les accessoires pour chats représentent des niches plus limitées, qui valent respectivement 5,5 millions et 4 millions d’euros, mais les accessoires pour chats affichent une tendance très soutenue en valeur (+5,5%).
Marque de distributeur et structures concurrentielles
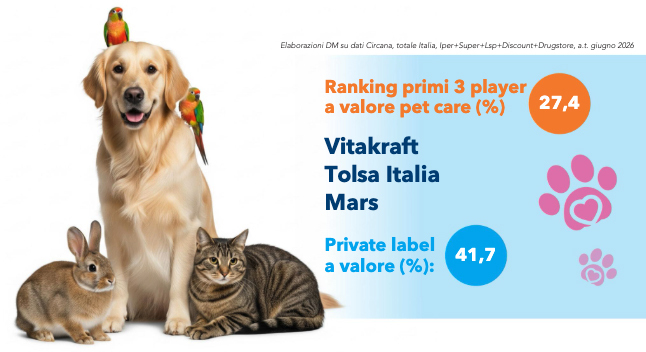 Les données de marché mettent en évidence le rôle central et en constante progression de la marque de distributeur, qui atteint à elle seule, dans le pet food, une part en valeur de 32,1%, tandis que les trois premiers acteurs (Nppi, Mars et Monge) couvrent ensemble 48,6% de la valeur totale. Dans le pet care, la pénétration de la marque de distributeur est encore plus marquée, atteignant 41,7% du chiffre d’affaires total. Parmi les acteurs de l’industrie, le top 3 est mené par Vitakraft, Tolsa Italia et Mars, qui concentrent ensemble 27,4% du marché en valeur.
En savoir plus sur DM Magazine septembre 2026.
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.