Mundo de las mascotas: los consumidores controlan la calidad. La oferta se renueva
Mundo de las mascotas: los consumidores controlan la calidad. La oferta se renueva
- Information
La atención de los pet owners hacia la calidad impulsa una renovación de la oferta en el mercado de mascotas y una fuerte segmentación en función de necesidades funcionales específicas. El mundo del gato lidera el sector.
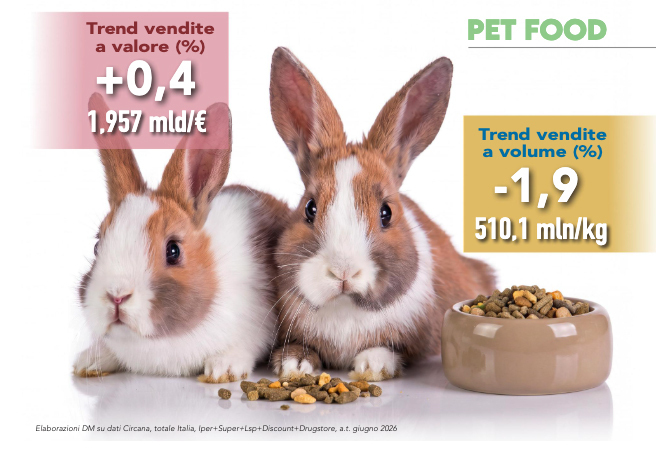 En el año finalizado en junio 2026, el sector dedicado a los animales domésticos en la distribución moderna muestra una tendencia general de estabilidad en valor, respaldada por la presión inflacionista, frente a una contracción fisiológica de los volúmenes. Según el análisis de Circana, el mercado se articula en dos grandes macroáreas principales: pet food y pet care. El pet food alcanza una facturación total de casi 1,96 miles de millones de euros, con un crecimiento muy ligero en valor del 0,4% respecto al año anterior. Los volúmenes totales se sitúan en 510,1 millones de kilogramos, registrando una disminución del 1,9%. El pet care, en cambio, genera un valor ligeramente superior a 303,3 millones de euros, con una contracción del 1,3% en valor y un descenso contenido de las unidades vendidas (-0,6%), que ascienden a casi 89,7 millones de unidades (datos Circana, Total Italia, Hipermercados+Supermercados+Servicios libres+Discount+Drugstores).
Áreas geográficas y canales de distribución
Tanto en el pet food como en el pet care, el Área 10,4% se confirma como la principal zona de consumo, concentrando el 13% de las ventas de alimentos en valor y el 8,3% de las ventas para el cuidado. Le sigue el Área 5,2%, con el 27,1% del pet food y el 27,4% del pet care. El Área 2 genera aproximadamente el 21% de las ventas en ambos sectores (pet food 21,1% y pet care 21,5%), mientras que el Área 4 cubre el 20,6% del pet food (pero nada menos que el 27,3% de los volúmenes en kg) y el 17,7% del pet care. Al analizar la red de ventas, los supermercados se co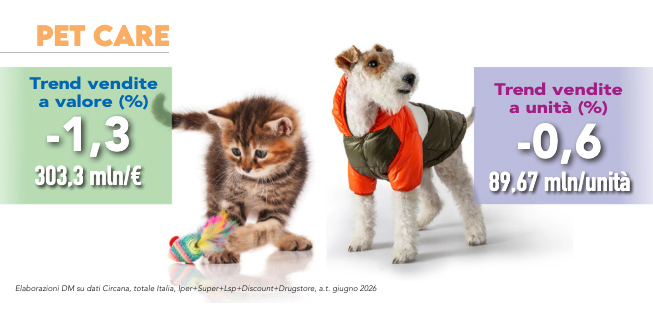 nfirman como el canal hegemónico de la distribución moderna, canalizando por sí solos el 51,1% de la facturación del pet food (superando los mil millones de euros) y el 44,6% del mercado pet care (135,22 millones de euros). Los discount desempeñan un papel de primer orden, llegando a cubrir el 23,2% en valor en alimentación (454,9 millones de euros), alcanzando hasta el 36,2% de los volúmenes totales en kilogramos, y cubren el 21,8% de las ventas para el cuidado de los animales (32,4% en vol.). El papel de los drugstores resulta relevante en el pet care, donde representan el 15,4% del mercado (46,6 millones de euros), frente a una cuota del 6,9% en el food. Completan el panorama los hipermercados, con un peso relevante en valor tanto en alimentación como en cuidado, y los establecimientos de libre servicio, que cierran respectivamente en el pet food y en el pet care.
Enfoque en los segmentos de pet food
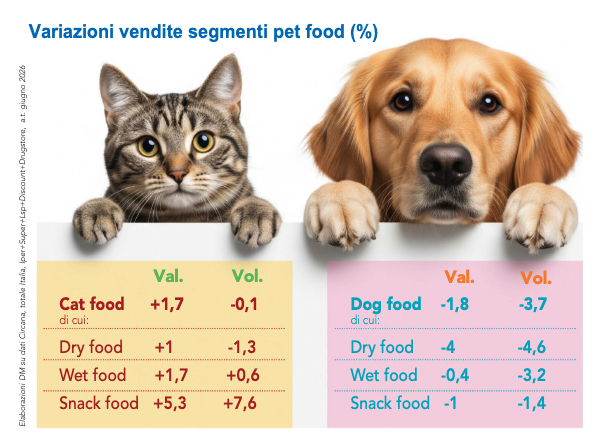 La segmentación por tipo de animal revela una marcada polarización dentro del pet food, y las referencias para gatos continúan ganando terreno frente a las destinadas a los perros. La alimentación felina representa el 63,8% de la facturación total del pet food, alcanzando un valor de casi 1,25 miles de millones de euros (+1,7% en valor) y demuestra una estabilidad sustancial también en volumen (-0,1%, con 263 millones de kg). El cat wet food (alimento húmedo para gatos) alcanza un valor de 797,2 millones de euros (+1,7%) y registra el único signo positivo también en los volúmenes (+0,6%), con 154,8 millones de kilogramos. El cat dry food (alimento seco para gatos) genera 359,2 millones de euros (+1% en valor y -1,3% en volumen). El cat snack food muestra las mejores cifras porcentuales de todo el mercado, registrando un salto del 5,3% en valor (91,5 millones de euros) y del 7,6% en volumen (4 millones de kg), como muestra del creciente espacio dedicado a la gratificación y a las ocasiones fuera de las comidas. El segmento perro cubre el 36,2% de las ventas de pet food, con 708,9 millones de euros, pero cierra el periodo con un descenso del 1,8% en valor y del 3,7% en volumen (247,1 millones de kg):
El dog wet food (alimento húmedo para perros) alcanza 309,4 millones de euros y 116,3 kg (-0,4% en valor y -3,2% en volumen). El dog dry food (alimento seco para perros) muestra el descenso más marcado de la categoría, con 242,5 millones de euros y 115,6 kilogramos (-4% en valor y -4,6% en volumen). Por último, el dog snack food disminuye ligeramente, situándose en 156,9 millones de euros (-1% en valor y -1,4% en volumen), correspondientes a 15,1 millones de kilogramos.
Enfoque en los segmentos de pet care
ll sector pet care, que en conjunto alcanza un valor de 303,3 millones de euros, muestra una fuerte concentración de las ventas en torno al 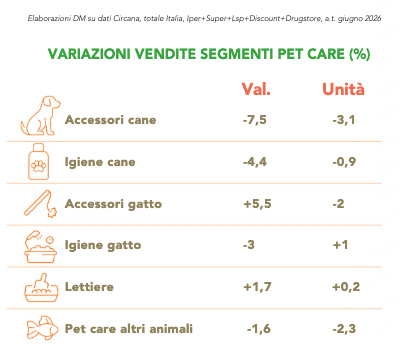 cuidado diario de los felinos. Las lechos sanitarios representan más de la mitad de todo el mercado pet care (51,9% de cuota en valor), rozando los 157,4 millones de euros. El segmento muestra una dinámica positiva en valor (+1,7%) y estabilidad en las unidades vendidas (+0,2%), con 49,5 millones de envases. El segundo subsegmento por relevancia es la higiene canina, con 90,3 millones de euros (29,8% del sector), aunque registra una contracción del 4,4% en valor y del 0,9% en unidades (24,7 millones de unidades). Los accesorios para perros generan 27,7 millones de euros (-7,5% en valor y -3,1% en unidades), mientras que el pet care para otros animales se sitúa en 18,2 millones de euros (-1,6% en valor y -2,3% en unidades). La higiene y accesorios para gatos representan nichos más reducidos, con un valor de 5,5 millones y 4 millones de euros, respectivamente, pero los accesorios para gatos muestran una tendencia en valor muy sostenida (+5,5%).
Marca del distribuidor y estructuras competitivas
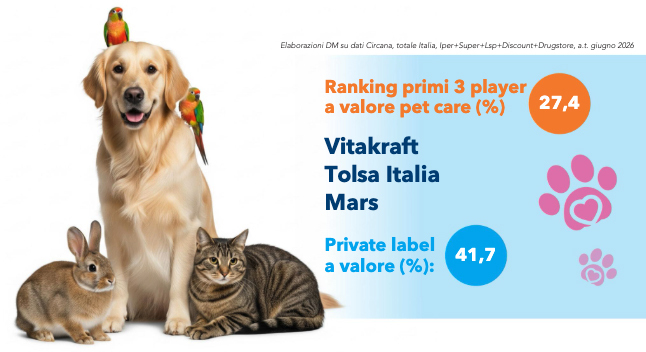 Los datos de mercado ponen de manifiesto un papel central y en constante fortalecimiento de la marca del distribuidor, que en el pet food alcanza por sí sola una cuota en valor del 32,1%, mientras que los tres primeros operadores (Nppi, Mars y Monge) cubren conjuntamente el 48,6% del valor total. En el pet care, la penetración de la marca del distribuidor es aún más marcada, llegando a cubrir el 41,7% de la facturación total. Entre los operadores de la industria, el top 3 está liderado por Vitakraft, Tolsa Italia y Mars, que concentran conjuntamente el 27,4% del mercado en valor.
Lee más sobre DM Magazine septiembre 2026.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.