Sucre et édulcorants : segmenter le marché crée de la valeur en rayon
Sucre et édulcorants : segmenter le marché crée de la valeur en rayon
- Information
L’innovation produit et les certifications d’origine sont les leviers pour dynamiser le marché italien du sucre et des édulcorants, qui trouve dans les produits premium la clé de sa valorisation.
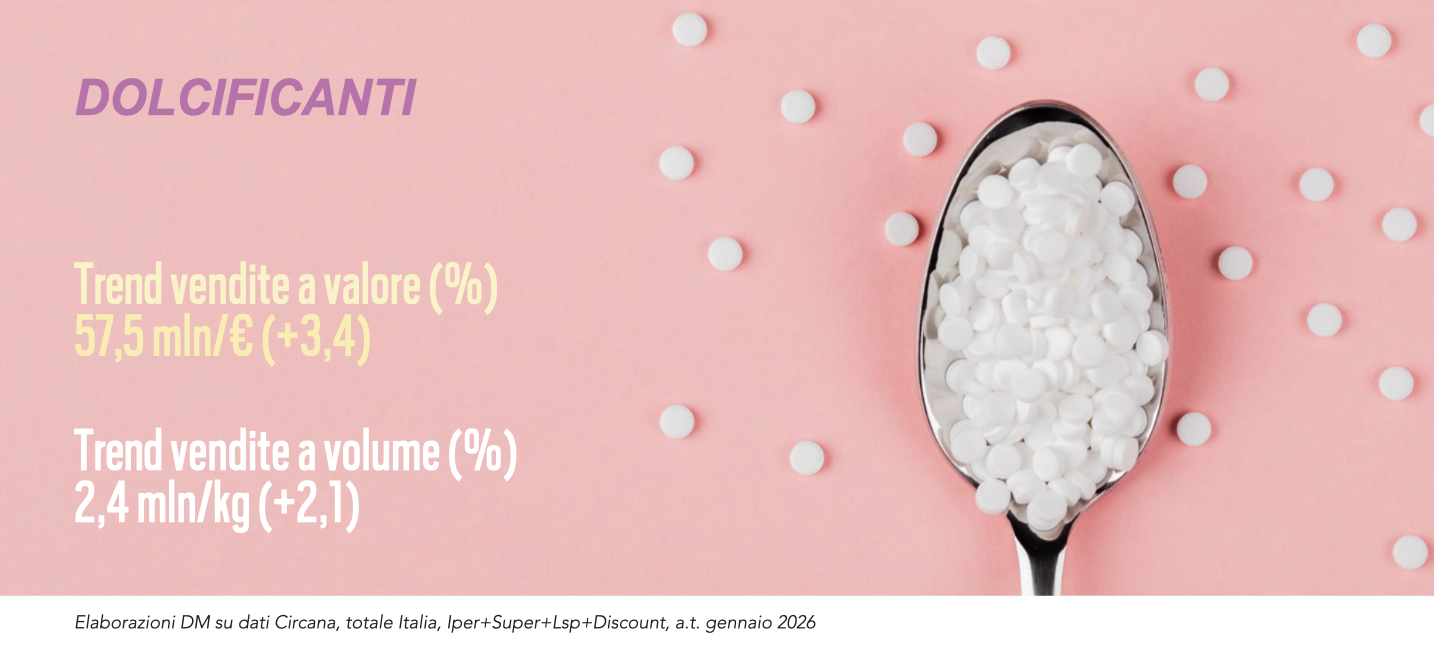
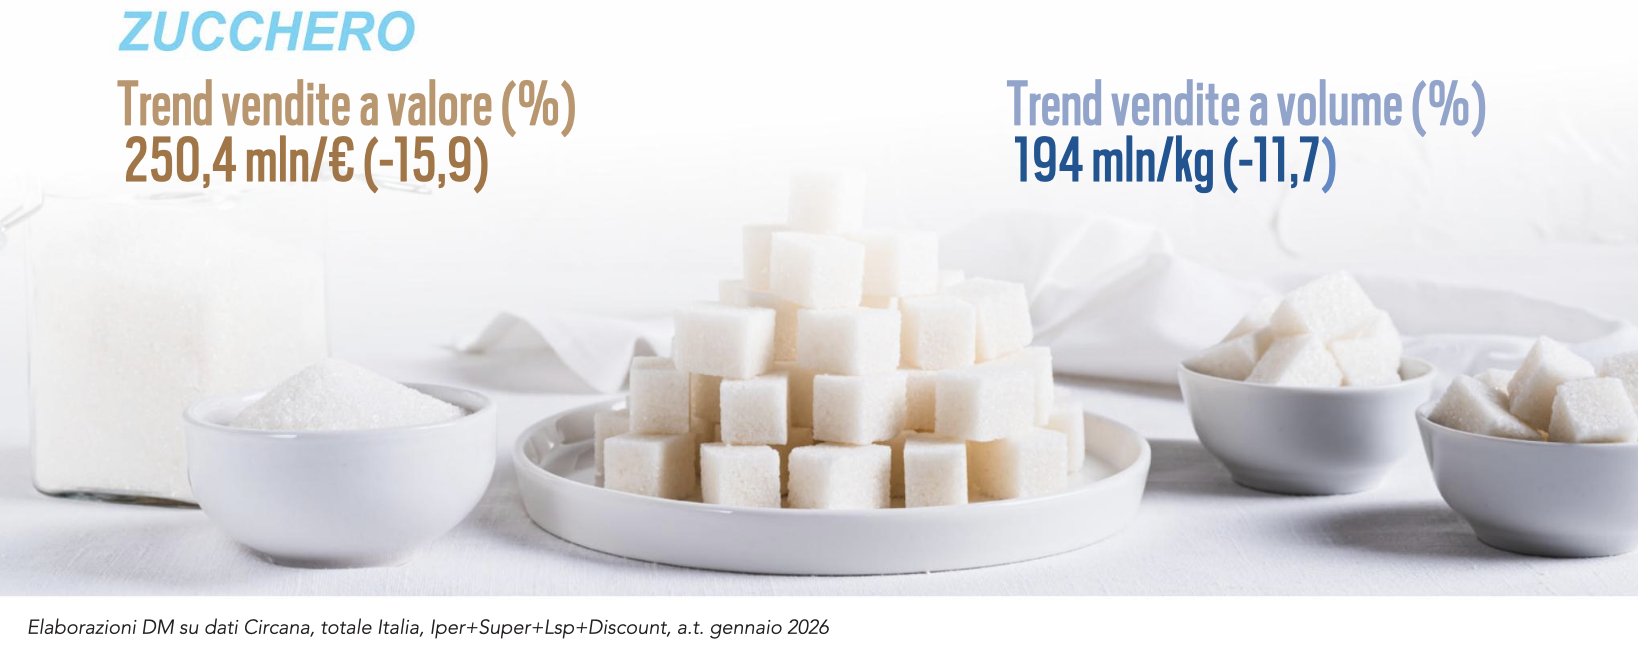 Le secteur, au cours de l’année s’achevant en janvier 2026, a affiché des dynamiques différentes entre les deux macrosegments : tandis que les édulcorants ont enregistré une croissance tant en volume qu’en valeur, le sucre a subi une contraction significative. Sur le canal de la grande distribution (données Circana, total Italie, Hypermarchés+Supermarchés+Lsp+Discount), les ventes en volume d’édulcorants ont dépassé 2,4 millions de kilogrammes, avec une progression de 2,1% par rapport à l’année précédente, et le chiffre d’affaires total s’est établi à environ 57,5 millions d’euros, enregistrant une croissance de 3,4%. Cette hausse de la valeur, légèrement supérieure à celle des volumes, suggère un effet inflationniste ou une orientation accrue vers des produits à plus forte valeur ajoutée. Contrairement aux édulcorants, le marché du sucre a affiché un net recul. Les ventes en volume ont en effet diminué de 11,7%, s’établissant à environ 140 millions de kilogrammes, tandis que le chiffre d’affaires, avec une contraction de -15,9%, atteint près de 250,4 millions d’euros.
Évolution par zones géographiques et canaux de distribution
En ce qui concerne les édulcorants, la répartition géographique des ventes en valeur place le Nord-Ouest en tête, avec 30,2% de part en valeur et 36,2% en volume, suivi du Centre+Sardaigne avec 11,3% des points de vente en valeur et 10,5% en volume. Le Sud contribue à hauteur de 6,8% en valeur et de 5,7% en volume, tandis que le Nord-Est détient 19,6% de la valeur et 21,1% du volume du marché. En ce qui concerne les canaux de distribution, les supermarchés restent dominants, représentant 65,8% de la part de marché en valeur et 62,8% en volume ; ils sont suivis à distance par les magasins discount (13,6% des points de vente en valeur et 19,5% en volume), les hypermarchés (11,2% en valeur et 11% en volume) et les libres-services (9,4% en valeur et 6,7% en volume). La répartition géographique du sucre, en revanche, fait du Sud la zone la plus importante, avec 28,9% en valeur et 31,2% en volume ; suivent le Nord-Ouest, qui représente 28,1% en valeur et 26,7% en volume, le Centre+Sardaigne, qui représente 23,3% de la valeur et 22,5% du volume, et le Nord-Est, avec une part de 19,7% en valeur et de 19,6% en volume. En ce qui concerne les canaux de distribution, pour le segment du sucre également, c’est dans les supermarchés que se réalise la majeure partie des ventes, tant en valeur (51,7%) qu’en volume (47,6%). Le discount représente le deuxième canal le plus important, suivi des libres-services, puis des hypermarchés, dans les proportions respectivement indiquées plus haut pour la valeur et le volume.
Évolution des segments
 Au sein du marché des édulcorants, on observe des différences parfois importantes entre les segments. Les édulcorants artificiels, la typologie la plus importante en termes absolus avec plus de 840.000 kilogrammes et 33,6 millions d’euros de chiffre d’affaires, affichent une solide croissance, avec une hausse de 5,4% des volumes et de 4% de la valeur. Le segment des autres édulcorants naturels, bien qu’étant le deuxième en volume avec environ 769.000 kilogrammes, génère un chiffre d’affaires nettement inférieur, d’environ 7,38 millions d’euros, affichant une croissance contenue en volume (+1%) mais une hausse significative en valeur (+13%). Les édulcorants naturels sirops, en revanche, constituent le seul segment en contraction, avec une baisse de 3,1% des volumes et de 5,6% en valeur. Enfin, la stevia affiche une croissance des volumes (+1,6%), mais un
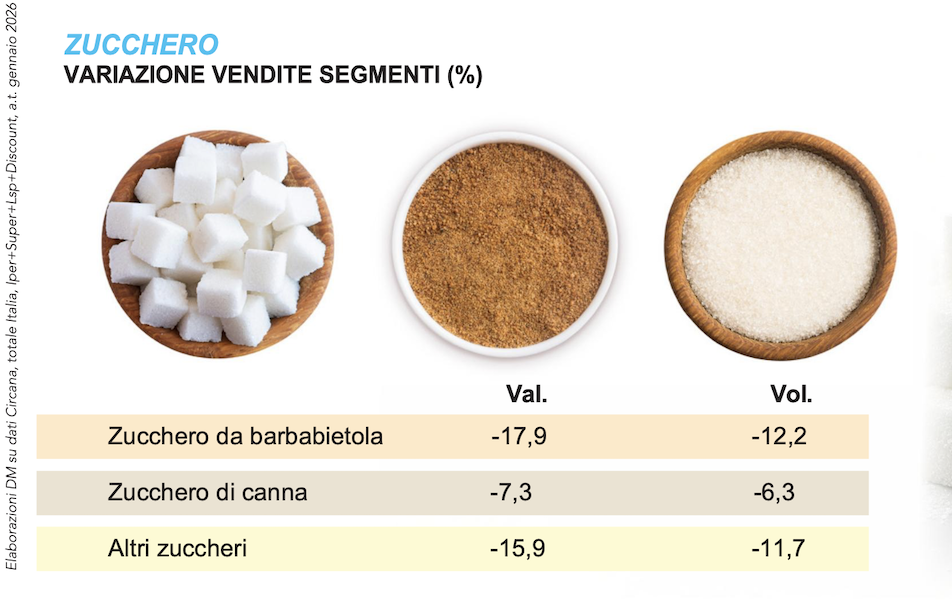
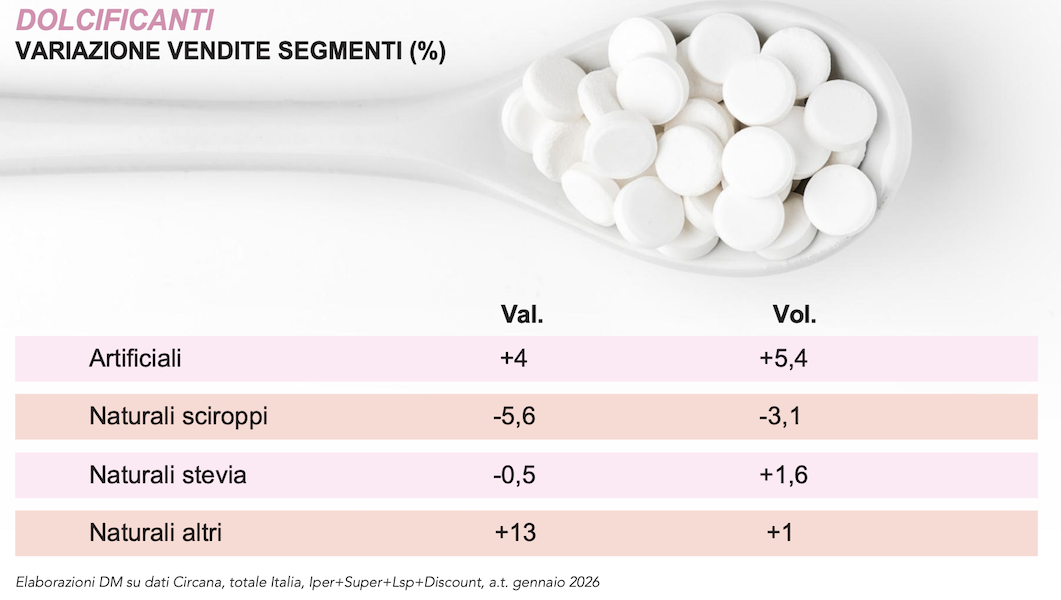 léger recul de la valeur (-0,5%). Dans ce contexte, les trois premières marques (Sperlari, Eridania et Valsoia) couvrent 49,6% du marché en valeur, tandis que la marque de distributeur détient 27,9%. En ce qui concerne le sucre, le sucre de betterave, premier en volume avec plus de 176 millions de kilogrammes et en valeur avec 198,8 millions de chiffre d’affaires, subit la contraction la plus significative (-12,2% en volume et -17,9% en valeur), suivi du sucre de canne (-6,3% en volume et -7,3% en valeur). Le segment des autres sucres, dont le poids est faible en termes absolus, est en revanche le seul en croissance, tant en volume qu’en valeur, avec dans les deux cas une progression de 6,7%. Ici, les trois premiers acteurs (Eridania, Italia Zuccheri, Sadam Zuccherifici) couvrent 37,8% du marché en valeur, tandis que la Mdd détient 44,5% de part de marché.
Lire davantage sur DM Magazine mars 2026
Cet article a été traduit de la version originale en italien avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale en italien.