Azúcar y edulcorantes: segmentar el mercado aporta valor al lineal
Azúcar y edulcorantes: segmentar el mercado aporta valor al lineal
- Information
La innovación de producto y las certificaciones de origen son las palancas para dinamizar el mercado italiano del azúcar y los edulcorantes, que encuentra en los productos de gama premium la clave para ponerse en valor.
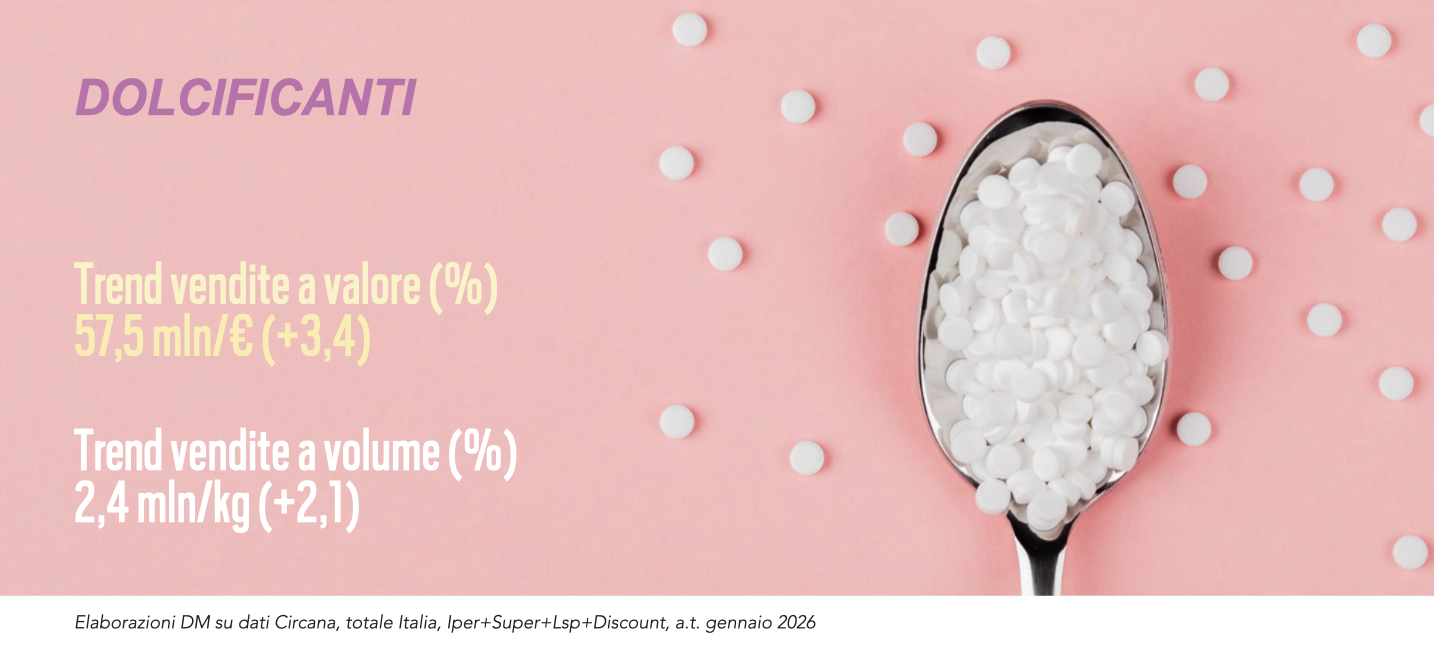
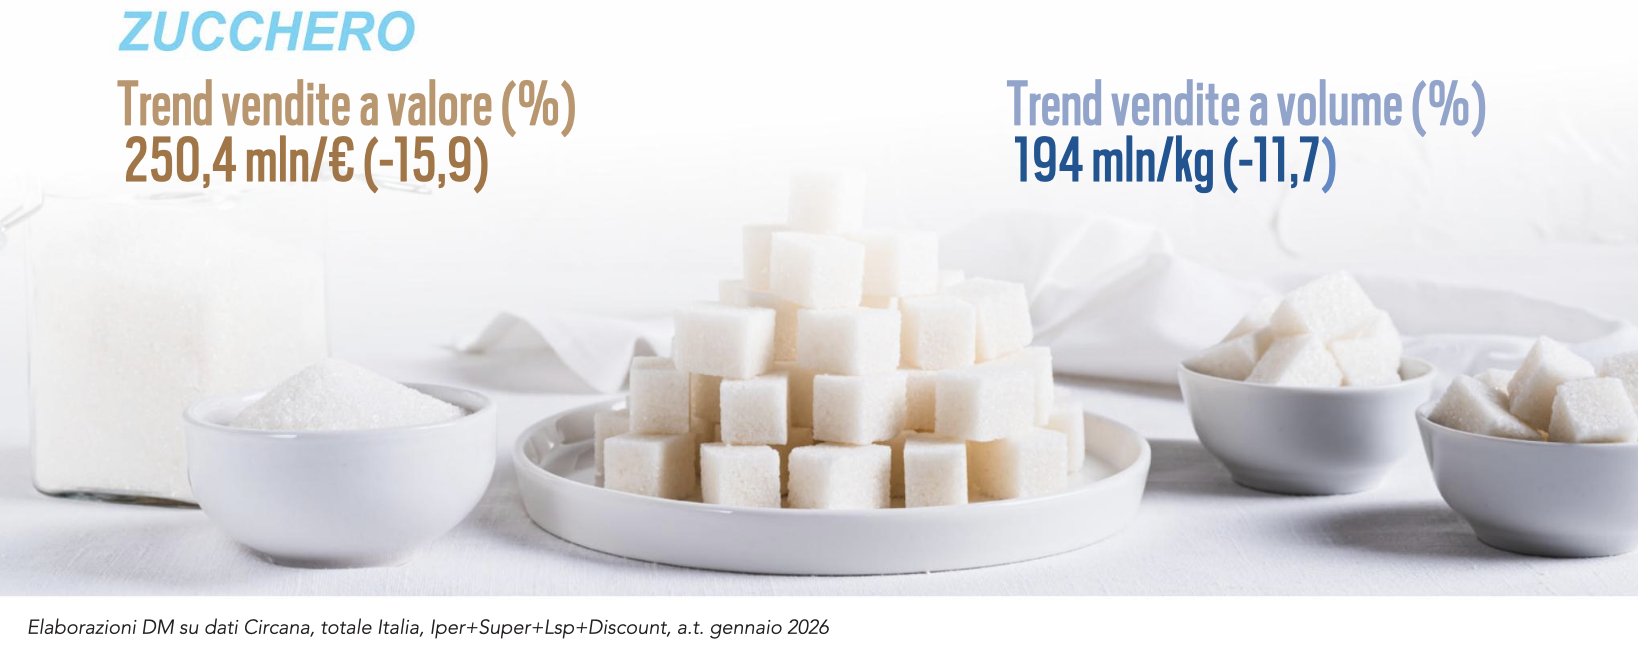 El sector, en el año terminado en enero de 2026, mostró dinámicas diferentes entre los dos macrosegmentos: mientras que los edulcorantes registraron un crecimiento tanto en volumen como en valor, el azúcar experimentó una contracción significativa. En el canal retail (datos de Circana, total Italia, Hiper+Súper+Lsp+Discount), las ventas en volumen de edulcorantes superaron los 2,4 millones de kilogramos, con un incremento del 2,1% respecto al año anterior, y la facturación total se situó en aproximadamente 57,5 millones de euros, registrando un crecimiento del 3,4%. Este aumento del valor, ligeramente superior al de los volúmenes, sugiere un efecto inflacionario o una mayor orientación hacia productos de mayor valor añadido. A diferencia de los edulcorantes, el mercado del azúcar mostró una marcada contracción. Las ventas en volumen, de hecho, disminuyeron un 11,7%, situándose en aproximadamente 140 millones de kilogramos, mientras que la facturación, con una contracción del -15,9%, registra casi 250,4 millones de euros.
Evolución por áreas geográficas y canales de distribución
En cuanto a los edulcorantes, la distribución geográfica de las ventas en valor sitúa al Noroeste a la cabeza, con el 30,2% de cuota en valor y el 36,2% en volumen, seguido del Centro+Cerdeña, con el 11,3% de sales location en valor y el 10,5% en volumen. El Sur contribuye con el 6,8% en valor y el 5,7% en volumen, mientras que el Nordeste concentra el 19,6% del valor y el 21,1% del volumen del mercado. En cuanto a los canales de distribución, los supermercados se confirman como dominantes, gestionando el 65,8% de la cuota de mercado en valor y el 62,8% en volumen; a continuación se sitúan los descuentos (13,6% de sales location en valor y 19,5% en volumen), los hipermercados (11,2% en valor y 11% en volumen) y los libres servicios (9,4% en valor y 6,7% en volumen). La distribución geográfica del azúcar, en cambio, sitúa al Sur como el área más relevante, con el 28,9% en valor y el 31,2% en volumen; le siguen el Noroeste, que representa el 28,1% en valor y el 26,7% en volumen, el Centro+Cerdeña, que representa el 23,3% del valor y el 22,5% del volumen, y el Nordeste, con una cuota del 19,7% en valor y del 19,6% en volumen. Por canales de distribución, también en el segmento del azúcar es en los supermercados donde se realiza la mayor parte de las ventas, tanto en valor (51,7%) como en volumen (47,6%). El descuento representa el segundo canal en importancia, con las cuotas correspondientes en valor y volumen, seguido de los libres servicios y de los hipermercados.
Evolución de los segmentos
 Dentro del mercado de los edulcorantes se registran diferencias a veces relevantes entre los segmentos. Los edulcorantes artificiales, la tipología más importante en términos absolutos, con más de 840.000 kilogramos y 33,6 millones de euros de facturación, muestran un sólido crecimiento, con un aumento del 5,4% en los volúmenes y del 4% en el valor. El segmento de otros edulcorantes naturales, aunque es el segundo por volumen, con aproximadamente 769.000 kilogramos, genera una facturación significativamente inferior, de aproximadamente 7,38 millones de euros, y muestra un crecimiento contenido en volumen (+1%), pero un incremento significativo en valor (+13%). Los edulcorantes naturales en jarabe, en cambio, son el único segmento en contracción, con una caída del 3,1% en los volúmenes y del 5,6% en valor. Por último, la stevia registra un crecimiento en volumen (+1,6%), pero una
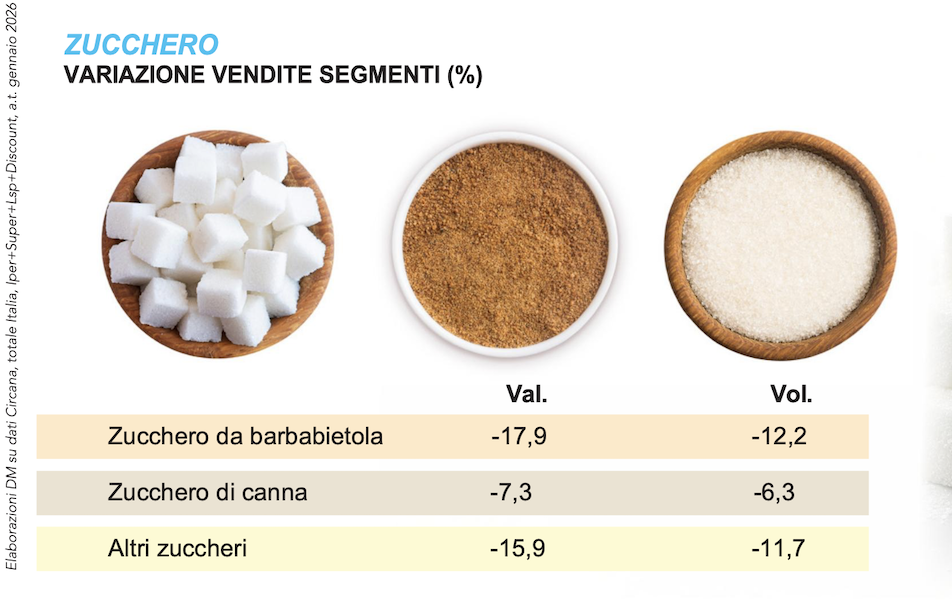
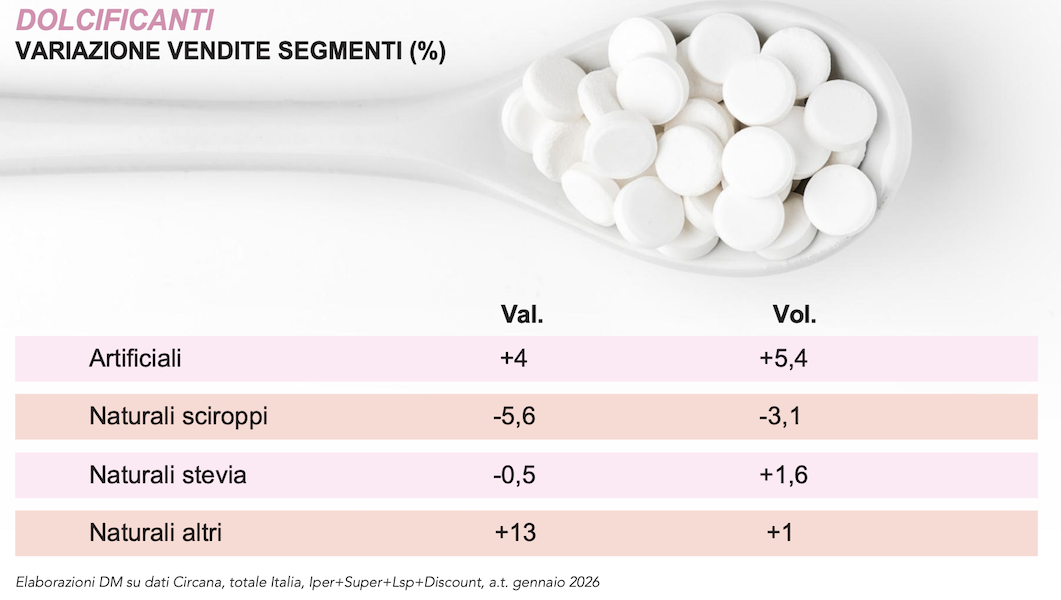 ligera contracción en valor (-0,5%). En este contexto, las tres primeras marcas (Sperlari, Eridania y Valsoia) cubren en valor el 49,6%, mientras que la marca blanca concentra el 27,9%. En cuanto al azúcar, el azúcar de remolacha, el primero por volumen, con más de 176 millones de kilogramos, y por valor, con 198,8 millones de facturación, sufre la contracción más significativa (-12,2% en volumen y -17,9% en valor), seguido del azúcar de caña (-6,3% en volumen y -7,3% en valor). El segmento de otros azúcares, con un peso escaso en términos absolutos, es en cambio el único en crecimiento, tanto en volumen como en valor, ambos con un incremento del 6,7%. Aquí, los tres primeros operadores (Eridania, Italia Zuccheri, Sadam Zuccherifici) cubren el 37,8% del mercado en valor, mientras que la Mdd concentra el 44,5% de cuota de mercado.
Más información sobre DM Magazine marzo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.