


Les filières premium sont valorisées dans les dérivés de la tomate
Les filières premium sont valorisées dans les dérivés de la tomate
- Information
Le marché affiche une consommation globalement stable, mais les stratégies des acteurs s’orientent résolument vers l’origine certifiée, la durabilité et l’innovation des procédés afin de contrer la baisse des prix moyens.
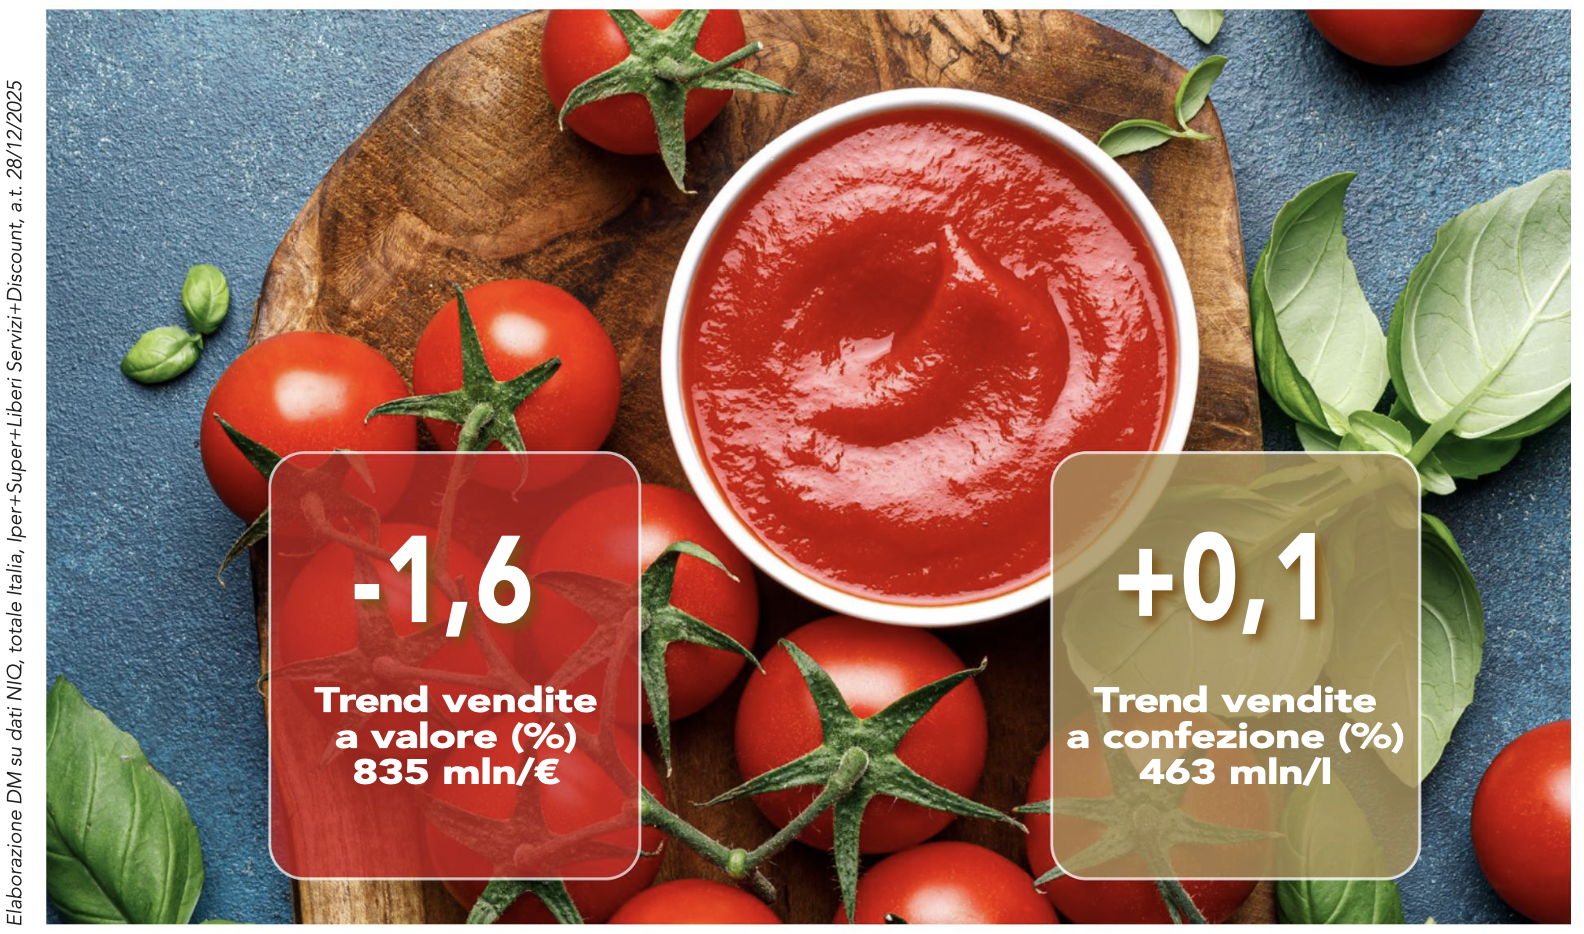 Le marché des dérivés de la tomate en Italie a atteint un chiffre d’affaires de près de 835 millions d’euros sur l’année se terminant le 28 décembre 2025, enregistrant une baisse du chiffre d’affaires de 1,6%. La baisse en valeur s’accompagne de tendances quasiment stables en volume (+0,1%) et en nombre de conditionnements (-0,4%), pour un total de 463 millions de litres et 728 millions d’unités vendus. « Dans ce contexte, affirme Elena Pezzotti de NIQ, c’est la baisse du prix moyen au litre (1,80€ ; -1,6%) qui a eu un impact négatif sur les performances en valeur. L’intensité promotionnelle reste globalement stable à 39,6% en volume (+0,4%), tandis que l’assortiment moyen est de 43,4 références et enregistre une croissance de 1,6% (données NIQ, total Italie, hypermarchés+supermarchés+libre-service+discount) ».
Zones géographiques et canaux de distribution
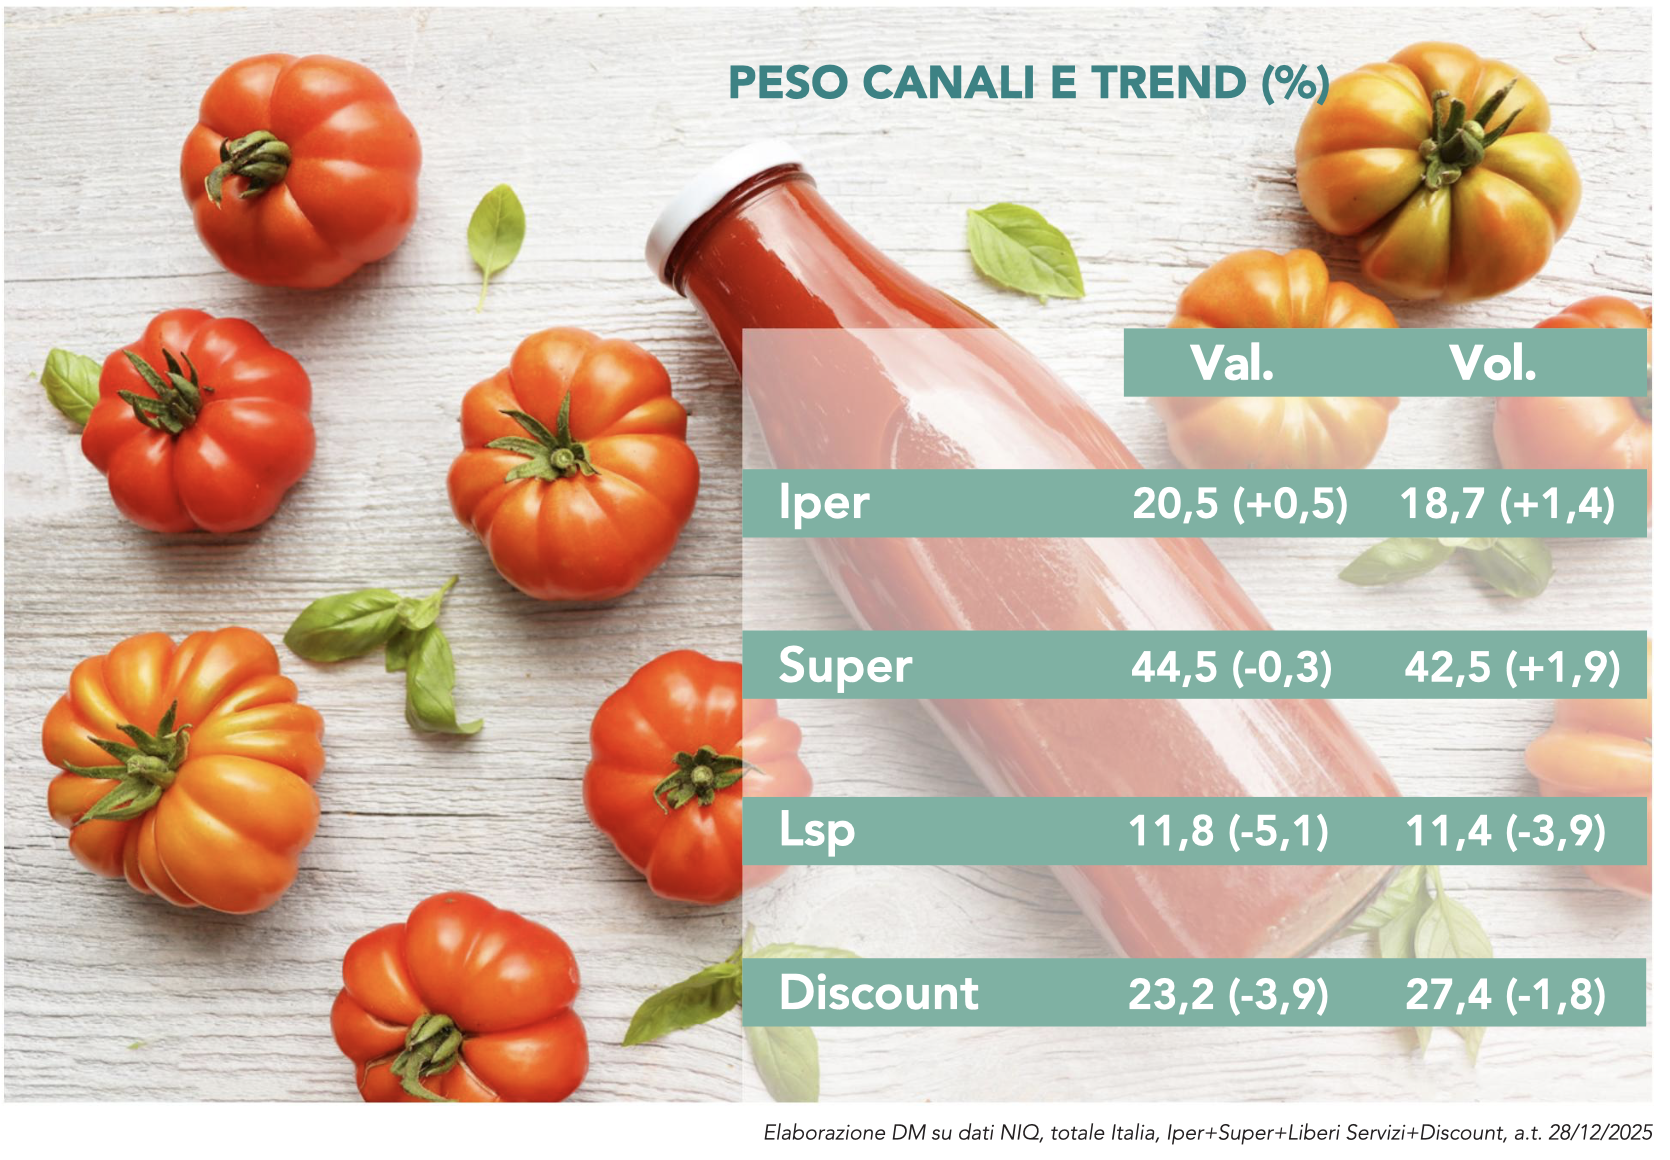 Les grandes tendances observées pour l’ensemble de l’Italie se retrouvent également au niveau des zones géographiques, la zone -2,8% ayant le plus influé sur la dynamique de la catégorie : avec la plus grande sales location en volume (18,7%), elle enregistre une baisse des ventes en valeur (0,5%), en volume (1,4%) et en unités. Deuxième au classement avec une sales location en volume de 1,2%, la zone 3 affiche un recul en valeur de 1,7%, mais voit les volumes (+0,7%) et les conditionnements (+0,05%) augmenter légèrement. En troisième position, la zone 1, avec une part des ventes en volume de 22,4%, enregistre des tendances toutes négatives : -1,9% en valeur, -0,5% en volume et -1,2% en conditionnements. Enfin, la zone 2, avec une sales location en volume plus limitée de 13,9%, affiche des variations des ventes de -0,7% en valeur, +0,5% en volume et -0,5% en conditionnements. « Parmi les canaux, poursuit Pezzotti, les supermarchés se classent au premier rang pour la sales location en volume (42,5%), enregistrant une légère baisse du chiffre d’affaires (-0,3%), contrebalancée par une croissance à contre-courant des volumes et des conditionnements (+1,9% et +1,8%). La médaille d’argent pour la part de marché revient aux discounters (27,4%), un canal qui se distingue toutefois par des performances négatives (-3,9% en valeur, - 1,8% en volume et une baisse des conditionnements). Les hypermarchés contribuent à générer une part des ventes en volume, avec des tendances de croissance en valeur, en volume et en unités. Les libres-services, avec une sales location en volume de 11,4%, enregistrent les moins bonnes performances : -5,1% en valeur, -3,9% en volume et -4,1% en conditionnements ».
Évolution des segments
Le marché des dérivés de la tomate, en termes de contribution au volume, se compose des segments suivants : coulis de tomate (65,6%), pulpe de tomate (19,4%), tomates pelées et tomates cerises (13,5%) et concentrés de tomate (1,5%). « Le segment des coulis de tomate, représentant plus de la moitié des ventes, influe de manière prépondérante sur la dynamique du marché et enregistre des tendances positives en valeur (+1,2%), en volume (+3%) et en unités (+1,9%), précise Elena Pezzotti. Ces performances s’expliquent par une intensification promotionnelle de 44,5% (+1,4%) et de l’assortiment (15,7 références ; +3%). Il est certain que l’offre principale des coulis de tomate en bouteille/pot (part vol. 58,6%) a joué un rôle crucial, enregistrant des tendances positives 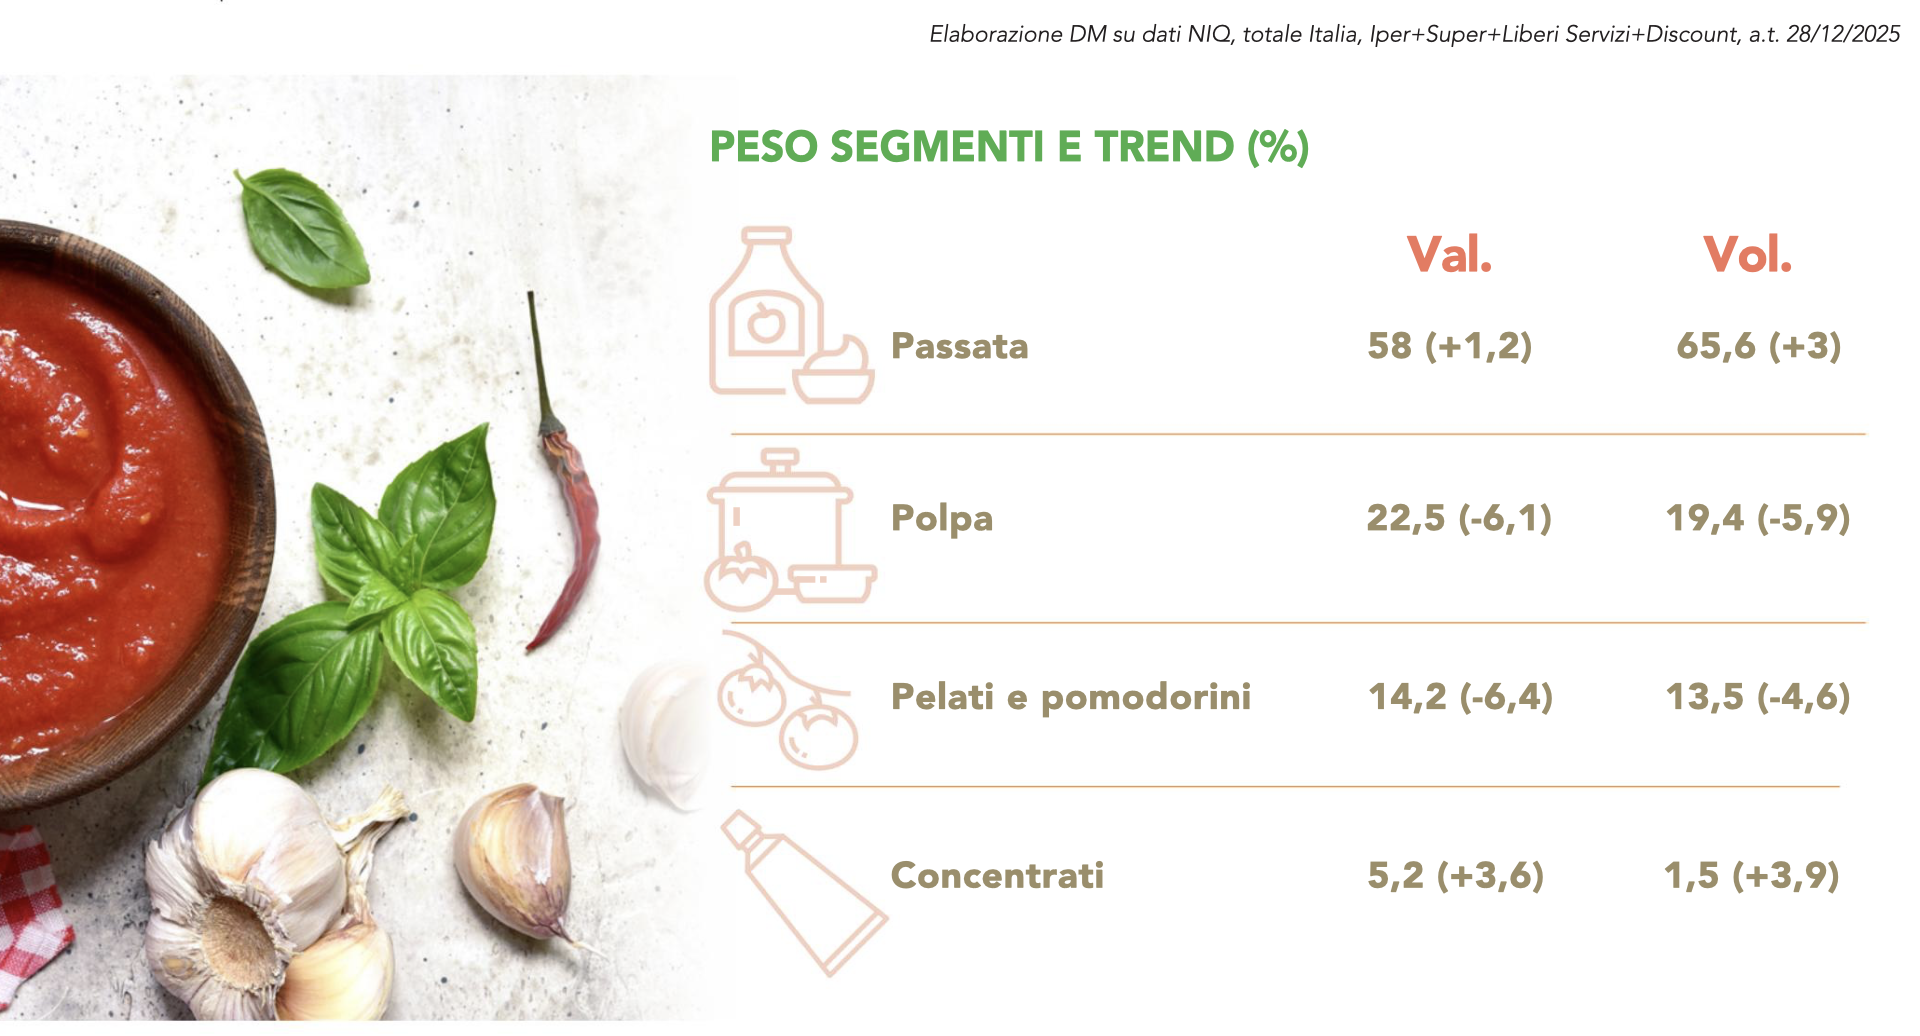 (+1,1% en val., +1,8% en vol. et +1,6% en cond.). Mais ce sont les coulis de tomate en brique (part vol. 6,7%) qui se sont distingués par leurs performances au cours de la dernière année, avec une hausse de 3,2% en valeur, de 14,2% en volume et de 4,5% en conditionnements ». Le segment des pulpes de tomate, deuxième en termes de contribution au volume, enregistre des tendances opposées à celles observées pour les coulis ; en raison de la baisse promotionnelle de 2,5% (int. promo. vol. 35,5%), les ventes reculent en valeur (-6,1%), en volume (-5,9%) et en conditionnements (5,5%). La perte ne touche pas seulement les pulpes en boîte, en tant que sous-segment principal (part vol. 16,2%), mais également les pulpes en verre et en brique. Vient ensuite le segment des tomates pelées et tomates cerises qui, comme le précédent, voit les ventes diminuer par rapport à l’année dernière (-6,4% en val., -4,6% en vol. et -3,3% en cond.). Là encore, les promotions sont principalement responsables de cette perte, leur intensité diminuant de 1,8%. Enfin, les concentrés de tomate, malgré leur poids marginal, enregistrent des performances positives (+3,6% en val., +3,9% en vol. et +4% en cond.) grâce à la contribution conjointe des promotions (int. promo. vol. 6,3% ; +1,5%) et de l’assortiment (2,7 références ; +2,7%).
En savoir plus sur DM Magazine février 2025
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
