


En los derivados del tomate se ponen en valor las cadenas premium
En los derivados del tomate se ponen en valor las cadenas premium
- Information
El mercado registra una estabilidad sustancial del consumo, pero las estrategias de los actores se orientan decididamente hacia el origen certificado, la sostenibilidad y la innovación de procesos para contrarrestar la caída de los precios medios.
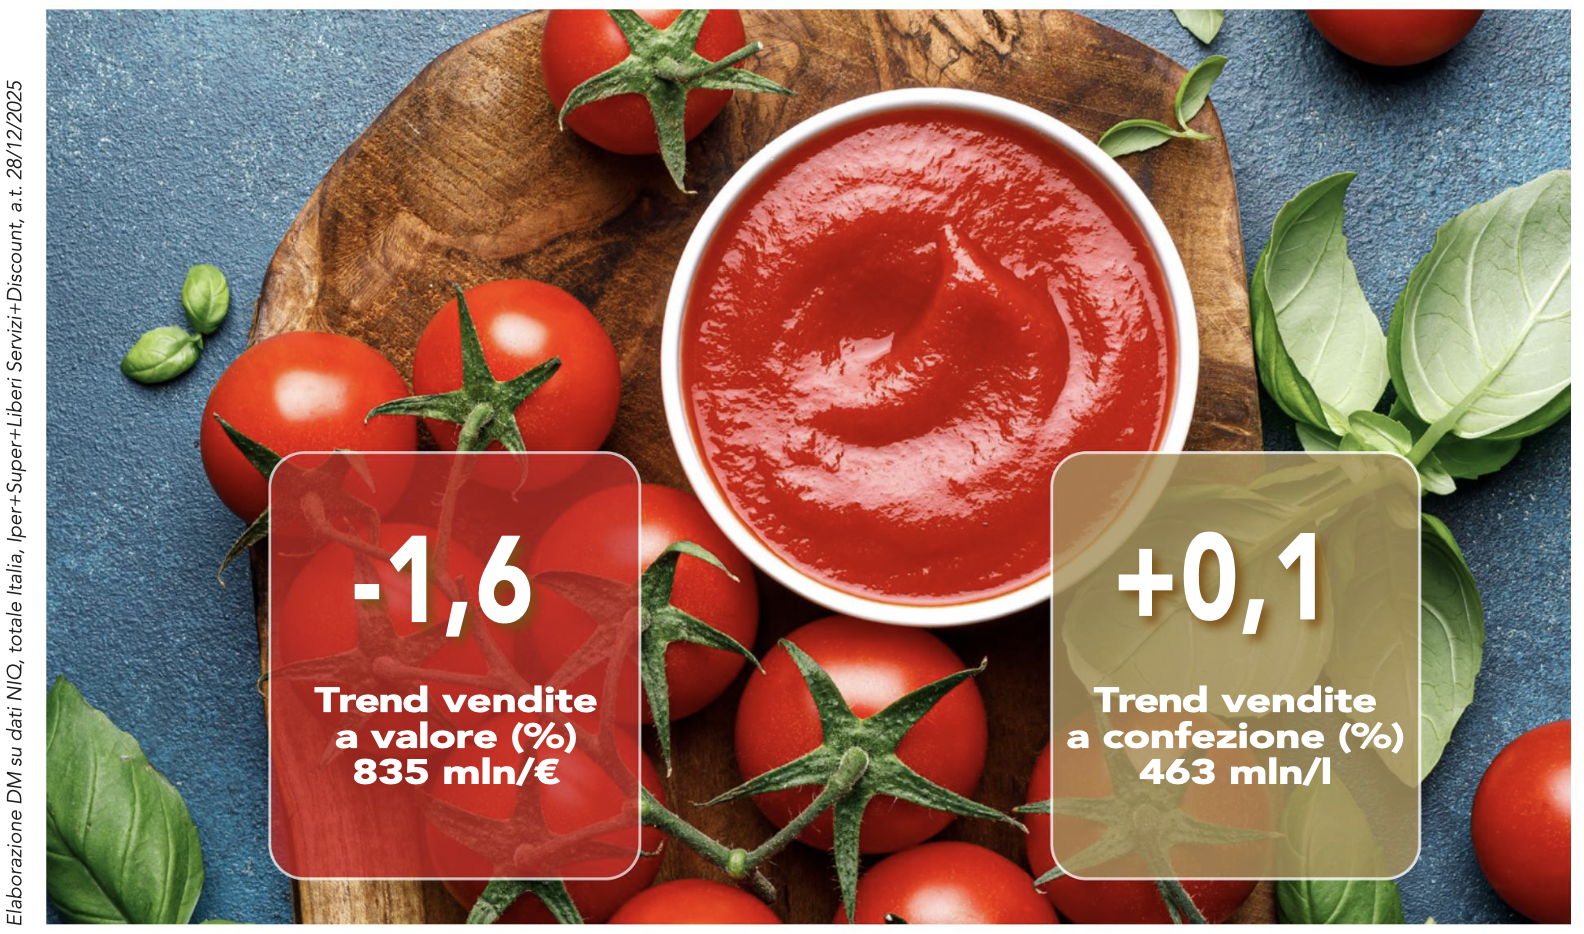 El mercado de los derivados del tomate en Italia alcanzó una facturación de casi 835 millones de euros en el año terminado el 28 de diciembre de 2025, registrando una caída del volumen de negocio del 1,6%. El descenso en valor va acompañado de tendencias prácticamente planas en volumen (+0,1%) y en envases (-0,4%), para un total de 463 millones de litros y 728 millones de unidades vendidas. «En este contexto –afirma Elena Pezzotti de NIQ–, es la caída del precio medio por litro (1,80€; -1,6%) la que ha repercutido negativamente en los resultados en valor. La intensidad promocional se mantiene sustancialmente estable en el 39,6% en volumen (+0,4%), mientras que el surtido medio es de 43,4 referencias y registra un crecimiento del 1,6% (datos de NIQ, total Italia, Hiper+Super+Autoservicios independientes+Discount)».
Áreas geográficas y canales de distribución
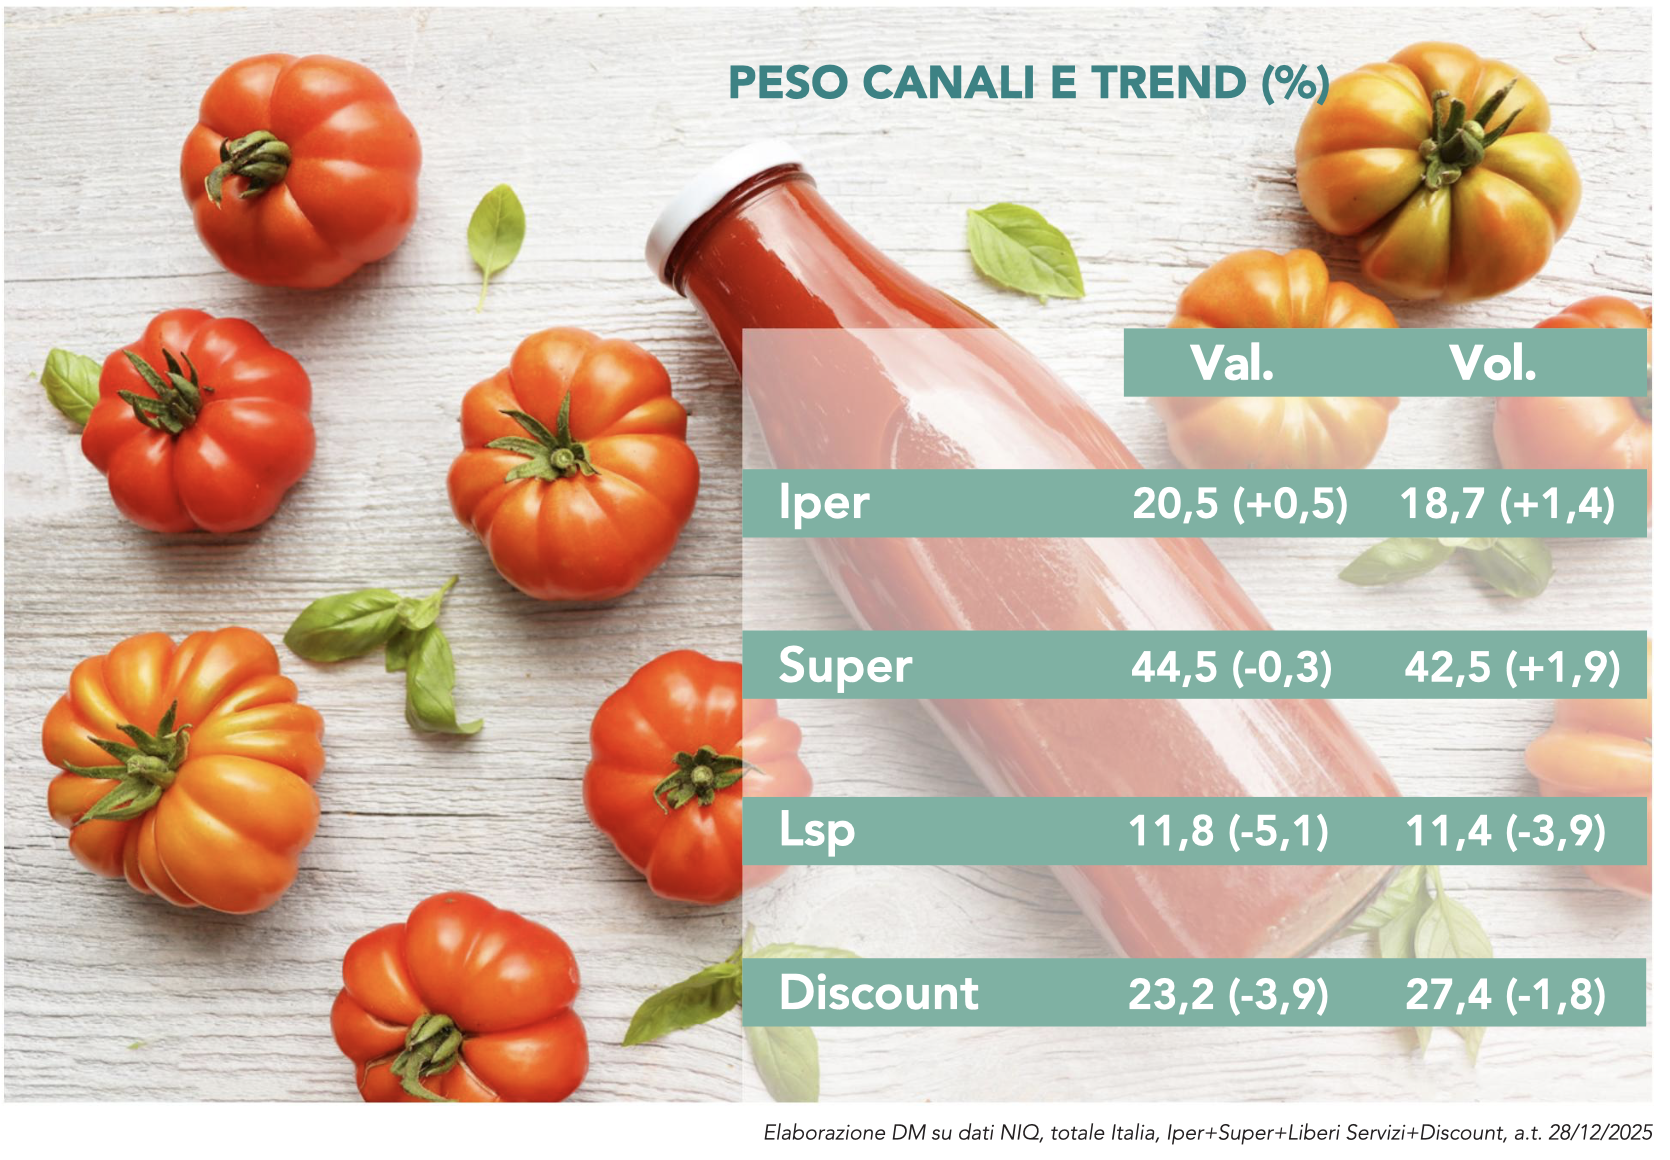 Las macrotendencias identificadas en el total de Italia también se reflejan a nivel de las áreas geográficas, siendo el Área -2,8% la que más ha influido en la dinámica de la categoría: con la mayor cuota de ventas en volumen (18,7%), registra un descenso de las ventas en valor (0,5%), en volumen (1,4%) y en unidades. En segundo lugar, con una cuota de ventas en volumen del 1,2%, el Área 3 muestra una caída en valor del 1,7%, pero registra un ligero aumento de los volúmenes (+0,7%) y de los envases (+0,05%). En tercer lugar se encuentra el Área 1, con una cuota de las ventas en volumen del 22,4%, que registra tendencias todas de signo negativo: -1,9% en valor, -0,5% en volumen y -1,2% en envases. Por último, el Área 2, con una cuota de ventas en volumen más reducida, del 13,9%, muestra variaciones de las ventas de -0,7% en valor, +0,5% en volumen y -0,5% en envases. «Entre los canales —continúa Pezzotti—, los supermercados ocupan el primer puesto por cuota de ventas en volumen (42,5%), registrando una ligera caída del volumen de negocio (-0,3%), compensada por un crecimiento contrario a la tendencia de los volúmenes y los envases (+1,9% y +1,8%). La medalla de plata por cuota de mercado corresponde a los establecimientos de descuento (27,4%), un canal que, sin embargo, se distingue por unas prestaciones de signo negativo (-3,9% en valor, - 1,8% en volumen y la misma cifra en envases). Los hipermercados contribuyen a generar la misma proporción de las ventas en volumen, con tendencias de crecimiento de los mismos valores en valor, en volumen y en unidades, respectivamente. Los autoservicios independientes, con una cuota de ventas en volumen del 11,4%, registran los peores resultados: -5,1% en valor, -3,9% en volumen y -4,1% en envases».
Evolución de los segmentos
El mercado de los derivados del tomate por contribución al volumen se compone de los siguientes segmentos: tomate triturado (65,6%), pulpa de tomate (19,4%), tomates pelados y tomatitos (13,5%) y concentrados de tomate (1,5%). «El segmento del tomate triturado, al representar más de la mitad de las ventas, influye de forma predominante en la dinámica del mercado y registra tendencias positivas en valor (+1,2%), en volumen (+3%) y en unidades (+1,9%) –precisa Elena Pezzotti–. Detrás de estos resultados se esconden un impulso promocional del 44,5% (+1,4%) y del surtido (15,7 sku; +3%). Sin duda, la principal propuesta del tomate triturado en botella/tarro (cuota vol. 58,6%) desempeñó un papel de crucial importancia, registrando tendencias de signo positivo 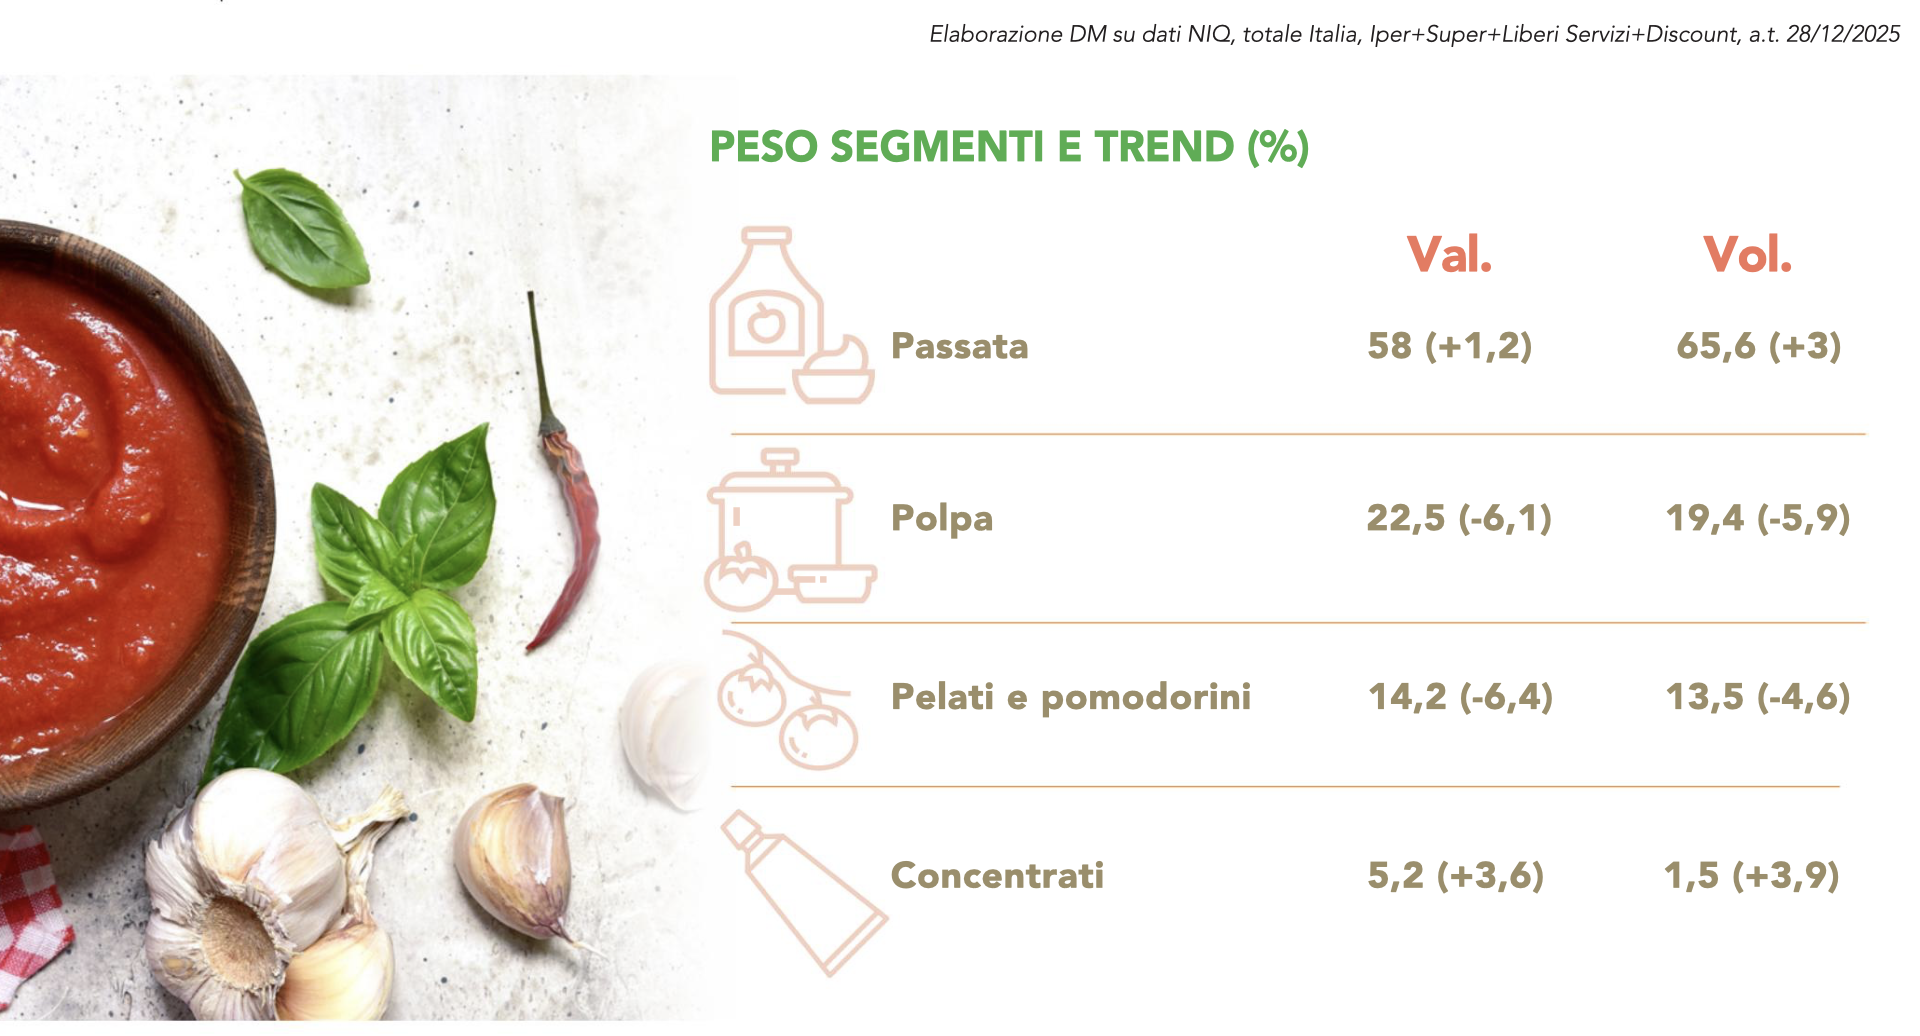 (+1,1% en valor, +1,8% en volumen y +1,6% en envases). Pero es el tomate triturado en brick (cuota vol. 6,7%) el que se ha distinguido por los resultados del último año terminado, con un incremento del 3,2% en valor, del 14,2% en volumen y del 4,5% en envases». El segmento de la pulpa de tomate, segundo por contribución al volumen, registra tendencias opuestas a las observadas para el tomate triturado; debido a la caída promocional del 2,5% (int. promo. vol. 35,5%), de hecho, disminuyen las ventas en valor (-6,1%), en volumen (-5,9%) y en envases (5,5%). La pérdida no afecta únicamente a la pulpa en lata, como principal subse segmento (cuota vol. 16,2%), sino también a la pulpa en vidrio y brick. Le sigue el segmento de los tomates pelados y tomatitos que, al igual que el anterior, registra una disminución de las ventas respecto al año pasado (-6,4% en valor, -4,6% en volumen y -3,3% en envases). También en este caso, el principal responsable de la pérdida son las promociones, cuya intensidad se reduce en 1,8%. Por último, los concentrados de tomate, a pesar de su marginalidad, registran resultados de signo positivo (+3,6% en valor, +3,9% en volumen y +4% en envases) gracias a la contribución conjunta de promociones (int. promo. vol. 6,3%; +1,5%) y surtido (2,7 sku; +2,7%).
Leer más sobre DM Magazine febrero 2025
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
