


Jus, nectars et jus pressés : de petites gorgées de nature pour répondre à la tendance santé
Jus, nectars et jus pressés : de petites gorgées de nature pour répondre à la tendance santé
- Information
Dans un contexte de contraction du marché des jus, nectars et jus pressés, les entreprises du secteur s'emploient résolument à répondre aux nouvelles tendances : de la segmentation santé, qui met en évidence les bénéfices spécifiques de chaque produit, à l'élargissement des moments de consommation.
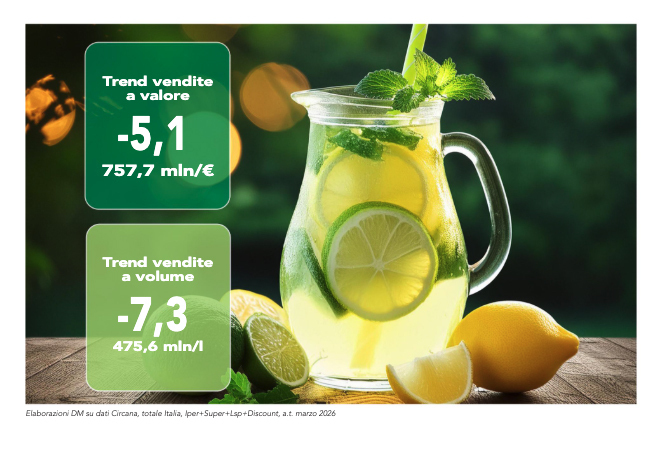 Au cours de l’année se terminant en mars 2026, le secteur en Italie a affiché une dynamique en contraction. Au total, un peu plus de 475,6 millions de litres de produits ont été vendus, ce qui correspond à une baisse de 7,3% par rapport aux volumes vendus l’année dernière. Le chiffre d’affaires total a atteint près de 757,7 millions d’euros, en recul de 5,1%, sous l’effet combiné de la baisse de la consommation et des dynamiques inflationnistes (données Circana, total Italie, Hypermarchés+Supermarchés+Lsp+Discount).
Zones géographiques et canaux de distribution
La répartition géographique des ventes en volume met en évidence la concentration la plus importante dans le Nord-Ouest de l’Italie, avec une part de 28% (28,6% en valeur). Vient ensuite le Sud, qui représente 27,4% en volume et 25,7% en valeur. Le Centre+Sardaigne représente 22,6% des volumes et 23,4% de la valeur, tan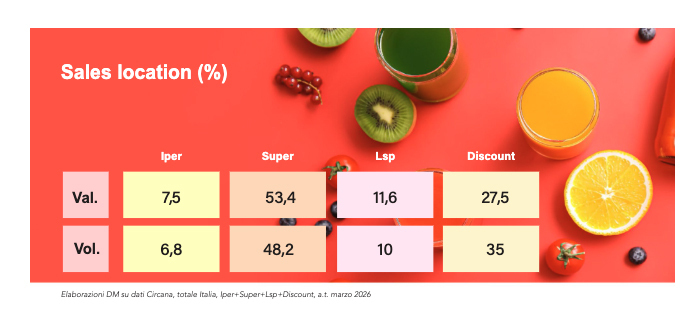 dis que le Nord-Est clôt le classement avec une part de 22% en volume et de 22,3% en termes de chiffre d’affaires. En ce qui concerne les canaux de distribution, les supermarchés confirment leur rôle central, en gérant 48,2% des volumes et 53,4% de la valeur totale. Les magasins discount se positionnent comme le deuxième canal majeur, avec une part de 35% en volume et de 27,5% en valeur. Les libres-services, quant à eux, couvrent 10% des volumes et 11,6% de la valeur, tandis que les hypermarchés représentent 6,8% en volume et 7,5% en valeur.
Évolution des segments
Au sein du marché, les différents segments affichent des dynamiques similaires. Les boissons à base de fruits entre 65,5 et 3,8% représentent la part la plus importante du secteur, avec près de 236,3 millions de litres vendus et un chiffre d’affaires légèrement supérieur à 366,5 millions d’euros, correspondant à une baisse de 5,8% en volume et de 3,9% en valeur. Viennent ensuite, en termes de part de marché, les nectars et produits similaires qui, avec un peu plus de 124,4 millions de litres et environ 202,1 millions d’euros de chiffre d’affaires, affichent une performance encore plus mauvaise, avec une baisse de 10,9% en volume et de 9,3% en valeur. La seule exception dans un panorama global de con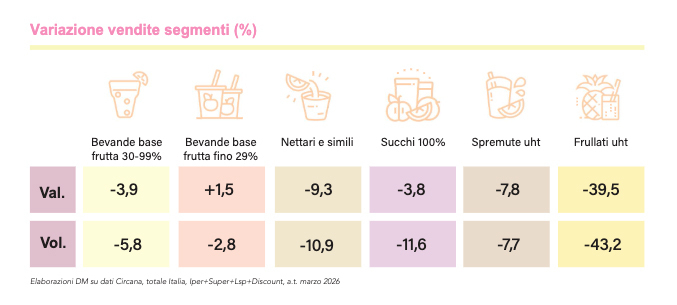 traction est représentée par les boissons à base de fruits jusqu’à 29% ; celles-ci, en effet, avec +1,5%, sont les seules à enregistrer une performance en légère croissance, au moins en termes de valeur, atteignant un chiffre d’affaires total de 97,4 milliards d’euros. Les volumes restent toutefois en baisse, avec -2,8%, atteignant près de 74,9 millions de litres. Les performances des jus 100% sont particulièrement négatives, notamment en volume ; ceux-ci atteignent 32,9 millions de litres à la suite d’une baisse de 11,6%, tandis qu’en valeur, ils atteignent le montant correspondant, en recul du pourcentage correspondant. Les deux dernières positions, en termes de chiffre d’affaires, sont occupées respectivement par les jus pressés UHT, qui dépassent légèrement 5,9 millions de litres et 18,9 millions d’euros (-7,7% en vol. et -7,8% en val.), et par les smoothies UHT, qui enregistrent la baisse la plus significative, avec -43,2% en volume et -39,5% en valeur, atteignant 1,2 millions de litres vendus pour 3,1 millions d’euros. Le paysage concurrentiel se caractérise par la prédominance des marques industrielles qui, avec les trois premiers acteurs – Conserve Italia, Zuegg et Gruppo Lactalis –, couvrent au total 35,8% du marché en valeur. Les marques de distributeur occupent néanmoins une position très importante, avec 43,4 pour cent du secteur.
En savoir plus sur DM Magazine mai 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
