


Huile, les volumes recommencent à respirer. L’evo reste le moteur du secteur
Huile, les volumes recommencent à respirer. L’evo reste le moteur du secteur
- Information
Pour soutenir le marché de l’huile, les entreprises misent sur la reprise de la consommation d’huile d’olive extra vierge, tandis que la pression promotionnelle et la Mdd cherchent à atténuer l’impact des prix.
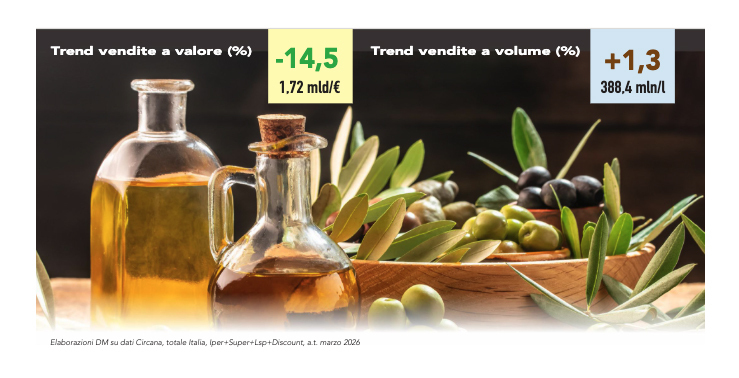 Au cours de l’année se terminant en mars 2026, le secteur (données Circana, total Italie, Hypermarchés+Supermarchés+Lsp+Discount) a montré des signes de reprise en termes de quantités, avec une croissance de 1,3% des volumes sur un an. Au total, plus de 388,4 millions de litres de produit (huile d’olive+huiles de graines) ont été vendus. Le chiffre d’affaires total s’est en revanche établi à 1,72 milliards d’euros, enregistrant toutefois une nette contraction de 14,5%, liée au reflux progressif des pics inflationnistes qui avaient caractérisé les saisons précédentes.
Zones géographiques et canaux de distribution
La répartition géographique des ventes en volume montre la position de leader du Sud, avec 30,2% des volumes et 23,8% de la valeur. Il est suivi par le Nord-Ouest, qui représente 26,3% des volumes et 29% de la valeur du marché. Le Centre+Sardaigne représente 24,3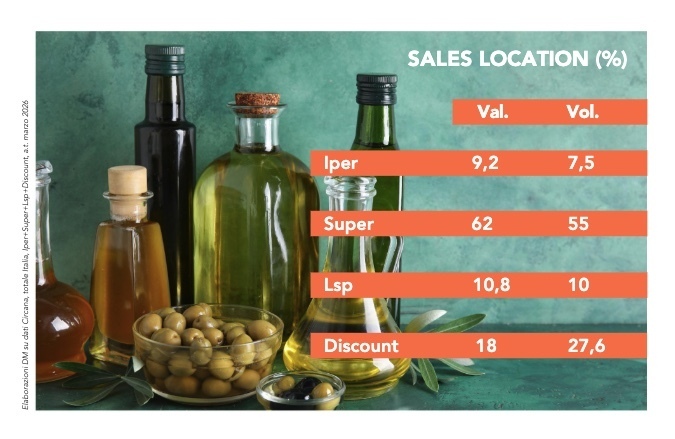 % du volume et 25,1% de la valeur, tandis que le Nord-Est complète le tableau avec une part de 19,1% en volume et de 22,1% en valeur. En ce qui concerne les canaux de distribution, les supermarchés confirment leur centralité absolue, représentant 55% des volumes et 62% de la valeur totale. Les discounters constituent le deuxième canal par ordre d’importance, avec une part de 27,6% en volume et de 18% en valeur. Suivent les libres-services, avec 10% en volume et 10,8% en valeur, et les hypermarchés, qui occupent la dernière position avec 7,5% des volumes et 9,2% de la valeur.
Évolution des segments
Au sein du marché, les différents segments affichent des dynamiques divergentes. L’huile d’olive extra vierge (evo) représente le moteur du marché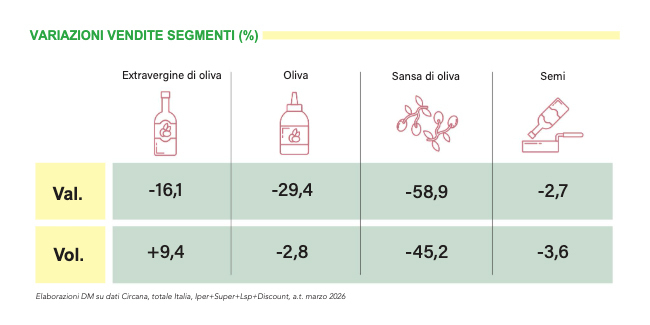 avec plus de 168,7 millions de litres vendus (+9,4%) et 1,19 milliards d’euros de chiffre d’affaires, en baisse de 16,1%. L’huile de graines est le deuxième segment en volume (201,9 millions de litres), mais enregistre un recul de 3,6% en quantité et de 2,7% en valeur. L’huile d’olive affiche une contraction des volumes (-2,8%), mais surtout de la valeur (-29,4%). Enfin, l’huile de grignons enregistre la tendance la plus critique, avec un effondrement de 45,2% des volumes et de 58,9% de la valeur. Le paysage concurrentiel se caractérise par une présence massive des marques de distributeur, qui détiennent 31% de la valeur du marché. Parmi les producteurs de marques, les trois premiers acteurs (Monini, Farchioni, Deoleo) couvrent au total 19% du marché en valeur.
En savoir plus sur DM Magazine mai 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
