


Zumos, néctares y exprimidos: pequeños sorbos de naturaleza en respuesta a la tendencia saludable
Zumos, néctares y exprimidos: pequeños sorbos de naturaleza en respuesta a la tendencia saludable
- Information
En un contexto de contracción del mercado de zumos, néctares y exprimidos, las empresas del sector apuestan decididamente por satisfacer las nuevas tendencias: desde la segmentación saludable, que destaca los beneficios específicos de cada producto, hasta la ampliación de los momentos de consumo.
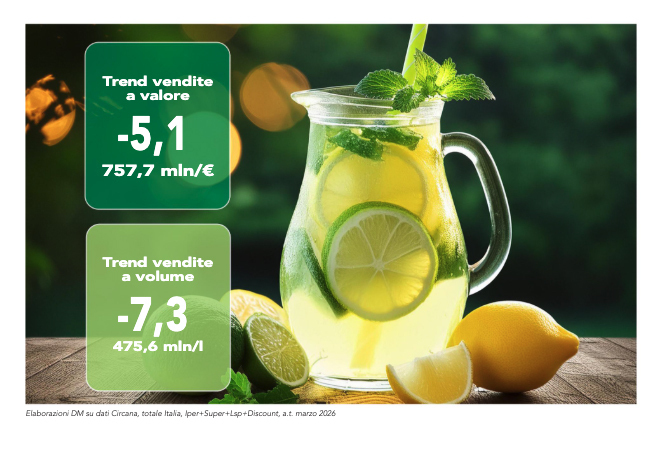 En el año terminado en marzo de 2026, el sector en Italia mostró una dinámica de contracción. En total, se vendieron algo más de 475,6 millones de litros de producto, lo que corresponde a una reducción del 7,3% respecto a los volúmenes vendidos el año pasado. La facturación total alcanzó casi 757,7 millones de euros, con una reducción del 5,1%, influida por la combinación de la caída del consumo y las dinámicas inflacionistas (datos de Circana, total Italia, hipermercados+supermercados+libreservicios+descuento).
Áreas geográficas y canales de distribución
La distribución geográfica de las ventas en volumen evidencia la mayor concentración en el noroeste de Italia, con una cuota del 28% (28,6% en valor). Le sigue el sur, que representa el 27,4% en volumen y el 25,7% en valor. El centro+Cerdeña representa el 22,6% de los volúmenes y el 23,4% del valor, mien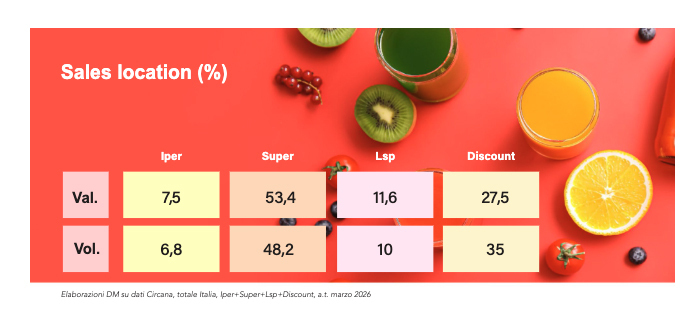 tras que el noreste cierra con una cuota del 22% en volumen y del 22,3% en términos de facturación. En cuanto a los canales de distribución, los supermercados confirman su centralidad, gestionando el 48,2% de los volúmenes y el 53,4% del valor total. Los establecimientos de descuento se posicionan como el segundo canal fundamental, con una cuota del 35% en volumen y del 27,5% en valor. Los libres servicios, por su parte, cubren el 10% de los volúmenes y el 11,6% del valor, mientras que los hipermercados representan el 6,8% en volumen y el 7,5% en valor.
Evolución de los segmentos
Dentro del mercado, los distintos segmentos muestran dinámicas similares. Las bebidas a base de fruta entre el 65,5 y el 3,8% representan la parte más importante del sector, con casi 236,3 millones de litros vendidos y una facturación ligeramente superior a 366,5 millones de euros, lo que corresponde a una caída del 5,8% en volumen y del 3,9% en valor. Les siguen, en términos de cuota de mercado, los néctares y similares, que, con algo más de 124,4 millones de litros y aproximadamente 202,1 millones de euros de facturación, muestran un rendimiento aún peor, con una reducción del 10,9% en volumen y del 9,3% en valor. La única excepción en un panorama general de cont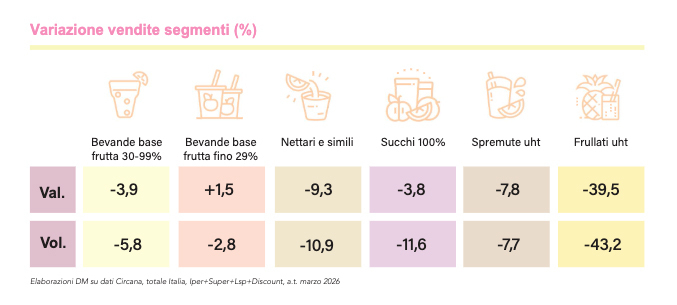 racción está representada por las bebidas a base de fruta hasta el 29%; estas, de hecho, con un +1,5%, son las únicas que registran un rendimiento ligeramente creciente, al menos en términos de valor, hasta alcanzar una facturación total de 97,4 miles de millones de euros. Sin embargo, los volúmenes, con un -2,8%, siguen disminuyendo, hasta situarse cerca de 74,9 millones de litros. Especialmente negativas, en particular en volumen, son las ventas de los zumos 100%; estos, de hecho, alcanzan los 32,9 millones de litros tras una caída del 11,6%, mientras que en valor llegan a millones de euros, descendiendo. Las dos últimas posiciones, en términos de volumen de negocio, están ocupadas respectivamente por los exprimidos UHT, que superan ligeramente los 5,9 millones de litros y los 18,9 millones de euros (-7,7% en vol. y -7,8% en valor), y por los batidos UHT, que registran la caída más significativa, con -43,2% en volumen y -39,5% en valor, alcanzando 1,2 millones de litros vendidos por 3,1 millones de euros. El panorama competitivo se caracteriza por el predominio de la industria de marca que, con los tres primeros operadores —Conserve Italia, Zuegg y Gruppo Lactalis— cubre en conjunto el 35,8% del mercado en valor. No obstante, la marca blanca ocupa una posición muy importante, con el 43,4 por ciento del sector.
Lee más sobre DM Magazine mayo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
