


Aceite, los volúmenes vuelven a respirar. El AOVE sigue siendo el motor del sector
Aceite, los volúmenes vuelven a respirar. El AOVE sigue siendo el motor del sector
- Information
Para sostener el mercado del aceite, las empresas apuestan por la recuperación del consumo de aceite de oliva virgen extra, mientras que la presión promocional y la Mdd buscan mitigar el impacto de los precios.
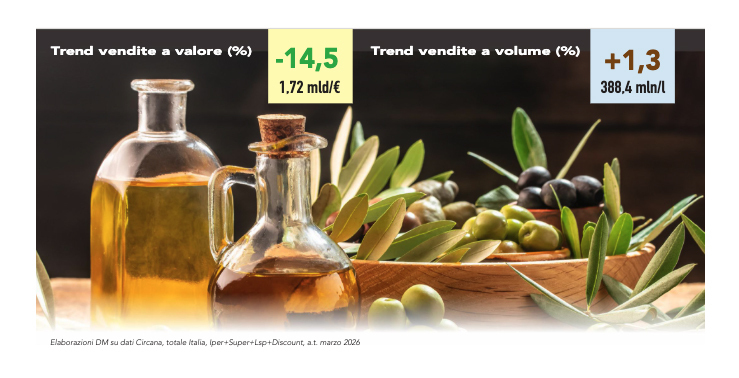 En el año terminado en marzo 2026, el sector (datos de Circana, total Italia, Hipermercados+Supermercados+Lsp+Discount) ha mostrado señales de recuperación en cuanto a cantidades, con un crecimiento del 1,3% de los volúmenes interanual. En total se vendieron más de 388,4 millones de litros de producto (aceite de oliva+semillas). La facturación total, en cambio, se situó en 1,72 miles de millones de euros, registrando no obstante una contracción notable del 14,5%, vinculada al progresivo retroceso de los picos inflacionistas que habían caracterizado las temporadas anteriores.
Áreas geográficas y canales de distribución
La distribución geográfica de las ventas en volumen muestra el liderazgo del Sur, con el 30,2% de los volúmenes y el 23,8% del valor. Le sigue el Noroeste, que representa el 26,3% de los volúmenes y el 29% del valor de mercado. El Centro+Cerdeña representa el 24,3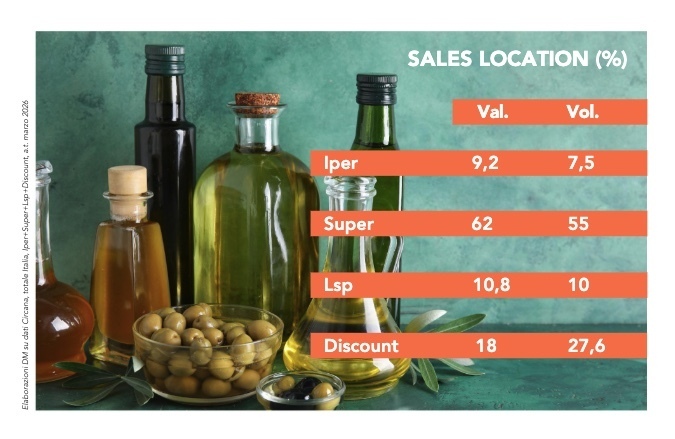 % del volumen y el 25,1% del valor, mientras que el Nordeste cierra el círculo con una cuota del 19,1% en volumen y del 22,1% en valor. En cuanto a los canales de distribución, los supermercados confirman su absoluta centralidad, gestionando el 55% de los volúmenes y el 62% del valor total. Los establecimientos de descuento representan el segundo canal en importancia, con una cuota del 27,6% en volumen y del 18% en valor. Les siguen los autoservicios, con el 10% en volumen y el 10,8% en valor, y los hipermercados, que ocupan la última posición con el 7,5% de los volúmenes y el 9,2% del valor.
Evolución de los segmentos
Dentro del mercado, los distintos segmentos muestran dinámicas divergentes. El aceite de oliva virgen extra (AOVE) representa el motor del sect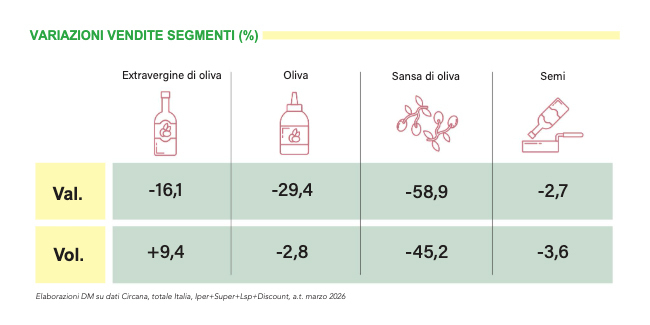 or, con más de 168,7 millones de litros vendidos (+9,4%) y 1,19 miles de millones de euros de facturación, un descenso del 16,1%. El aceite de semillas es el segundo segmento por volumen (201,9 millones de litros), pero registra una caída del 3,6% en cantidad y del 2,7% en valor. El aceite de oliva muestra una contracción en los volúmenes (-2,8%), pero sobre todo en el valor (-29,4%). Por último, el aceite de orujo registra la tendencia más crítica, con un desplome del 45,2% de los volúmenes y del 58,9% del valor. El panorama competitivo muestra una presencia masiva de la marca blanca, que posee el 31% del valor del mercado. Entre los fabricantes de marca, los tres primeros operadores (Monini, Farchioni, Deoleo) cubren conjuntamente el 19% del mercado en valor.
Más información sobre DM Magazine mayo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
