


Hors repas sucrés, l’inflation freine la consommation du secteur
Hors repas sucrés, l’inflation freine la consommation du secteur
- Information
Au sein du secteur des hors repas sucrés, le chocolat se confirme comme le protagoniste et l’industrie répond à la crise des volumes en misant sur le bien-être, des filières éthiques et l’innovation sensorielle.
Au cours de la dernière année, se terminant le 26 octobre 2025, le marché italien des hors repas sucrés a généré un chiffre d’affaires de 1,6 milliards d’euros, enregistrant une tendance positive de +10,1%. En revanche, les ventes en volume diminuent (105,4 millions de kilogrammes, -5,2%) ainsi que les ventes en unités (815,9 millions, -3,4%). Une importante hausse du prix moyen est observée (+16,2%), tandis que l’indice de pression promotionnelle et le nombre moyen de références restent stables (données NIQ, Total Italie, Hypermarchés+Supermarchés+Libre-service+Discount).
Zones géographiques et canaux de distribution
« La situation générale du marché se reproduit dans toutes les zones géographiques – affirme Alberto Pincelli de NIQ – avec une hausse des ventes en valeur accompagnée d’une contraction en volume. La zone 21,1% reste la plus importante en termes de sales location (9,6%), bien qu’elle enregistre la plus faible croissance en valeur (2,9%) pour l’ensemble des ventes, qui s’élèvent à 1,7% millions d’euros, face à un recul des volumes de 11,5% et à une contraction des ventes en unités de +7,1%. » Vient ensuite la zone +13,6%, avec une part de marché en valeur de -5,7%, qui présente simultanément la croissance en valeur la plus élevée (-5%) et la contraction des volumes la plus marquée (24,3%) de toutes les zones. Le prix moyen augmente en revanche de 9,5%. La zone +23%, avec une sales location de 23,8%, enregistre une hausse en valeur de 9,9% ; parallèlement, une contraction des volumes de 5,2% et une d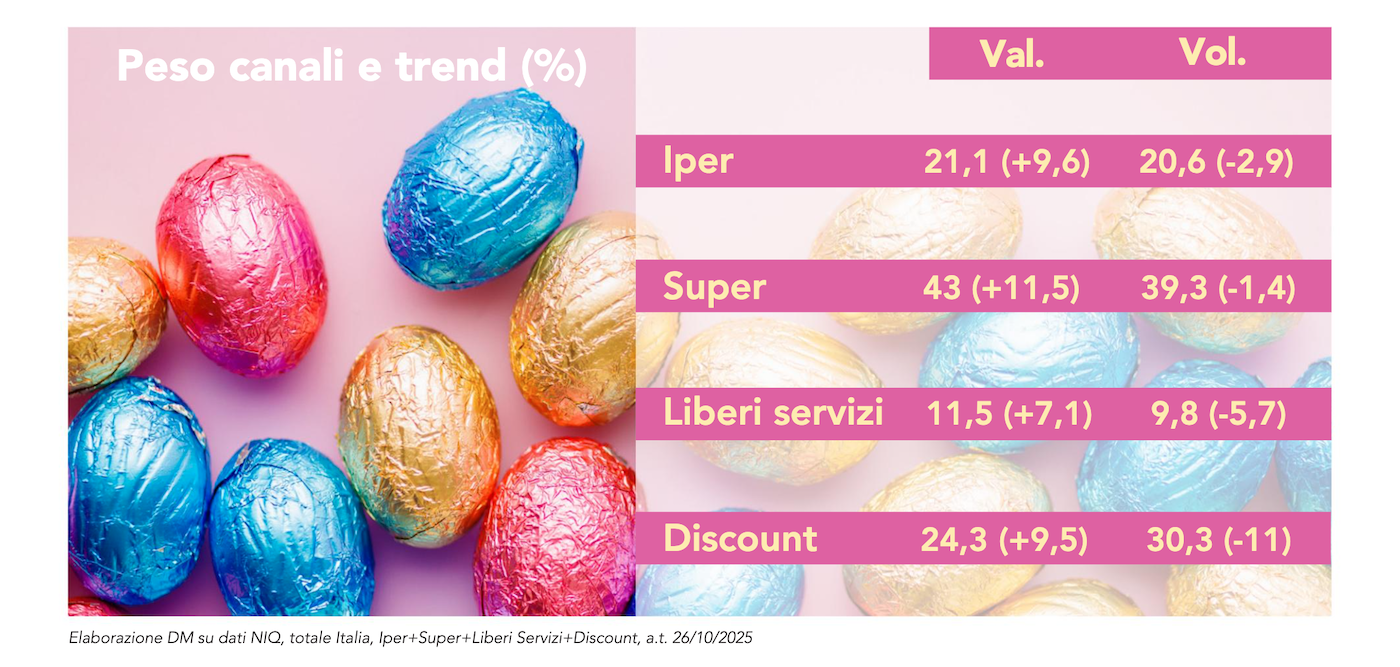 iminution des ventes en unités de 3,3% se dégagent. Enfin, la zone 2, avec une sales location de 22,2%, enregistre une croissance en valeur de 10,5%, tandis que l’on observe une contraction des volumes de 4,7% et une diminution des ventes en unités de 3,4%. Au niveau des canaux, 43% de la valeur des ventes est réalisé dans les supermarchés, où l’on enregistre également la croissance en valeur en pourcentage la plus élevée (+11,5%) ; parallèlement, les volumes diminuent (-1,4%) et les ventes en unités reculent (-0,6%). Les hypermarchés, avec leur sales location, enregistrent une croissance en valeur, mais une baisse des volumes et une diminution des ventes en unités. « Les libres-services, avec la sales location la plus basse parmi les canaux, enregistrent également la hausse des ventes en valeur la plus limitée – poursuit Alberto Pincelli –. À l’augmentation du prix moyen sont associées une contraction des volumes et une diminution des ventes en unités. Enfin, les discounts, avec leur sales location, enregistrent une croissance en valeur, soutenue par la plus forte hausse du prix moyen parmi les canaux. Face à cette progression, on observe la contraction des volumes la plus marquée (-11%) et une diminution des ventes en unités (-8%). »
Évolution des segments
Le segment affichant la part en valeur la plus élevée (47,6%) est celui des tablettes et barres de chocolat. Malgré une croissance globale des ventes en valeur (+16,5%), on observe une contraction des volumes (-6,6%) et des ventes en unités (-4%). Cette dynamique est portée par une hausse du prix moyen (+24,8%), qui a compensé la réduction des quantités vendues. En outre, le nombre moyen de références est en baisse (-1,6%) par rapport à l’année précédente, ce qui signale une rationalisation de l’offre. Au sein du secteur, les tablettes et barres de chocolat noir détiennent la plus grande part en valeur (17,5%) par rapport aux barres de chocolat blanc (1,7%). Le chocolat noir se distingue également par la plus forte variation du prix moyen (+30,8%), accompagnée de la croissance la plus significative des ventes en valeur (+31,7%) et d’une évolution positive des volumes (+0,8%). Le seul produit ayant enregistré une hausse du nombre de références (+2%) est le segment des tablettes et barres de chocolat au lait, signalant un élargissement de l’offre dans cette catégorie. En ce qui concerne le segment des snacks sucrés, il arrive en deuxième position en importance en termes de part en valeur (42,6%). Dans ce cas également, on enregistre une hausse des ventes en valeur (+4,7%), face à une contraction des volumes (-2,7%). Cette dynamique est soutenue par une hausse du prix moyen (+7,6%), tandis que le nombre moyen de références est en croissance (+1,7%) par rapport à l’année précédente, ce qui indique un élargissement de l’offre disponible. « Au sein du segment – précise Alberto Pincelli –, les snacks sucrés à base de céréales sont ceux qui détiennent la plus grande part en valeur (12,2%), mais aussi ceux qui enregistrent la moins bonne performance en termes de ventes en volume (-4%). En revanche, les snacks sucrés à base de fruits représentent le segment ayant la plus faible part (2,1%), caractérisé par une diminution du prix moyen (-1,7%) et une contraction du nombre moyen de références (-4,8%). 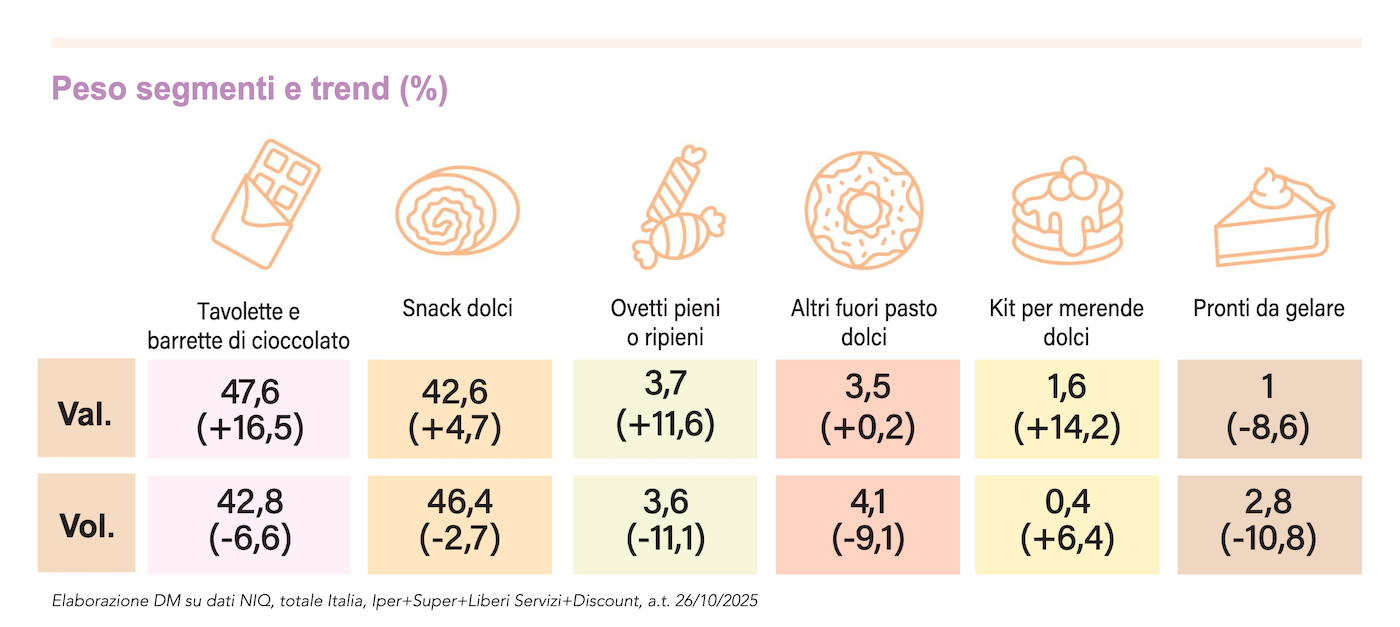 Les autres produits, en revanche, affichent une hausse des références disponibles. En matière de performances, les snacks sucrés à base de gaufrettes se distinguent par la meilleure croissance en valeur (+8,6%), confirmant une évolution plus positive que celle des autres sous-segments. » Vient ensuite le segment des petits œufs fourrés ou fourrés, qui détient une part en valeur de 3,7%. Il s’agit du segment ayant enregistré la contraction la plus marquée en volume (-11,1%), accompagnée d’une forte hausse du prix moyen (+25,6%). Le segment des autres hors repas sucrés, en revanche, arrive en quatrième position pour la part en valeur (3,5%). Ici aussi, la diminution significative des ventes en volume pèse (-9,1%), tandis que les ventes en valeur n’augmentent que très légèrement (+0,2%). Cette dynamique est soutenue par une hausse du prix moyen de 10,3%. Vient ensuite le segment des kits de goûters sucrés, qui détient une part en valeur égale à 1,6%. Il s’agit du secteur ayant enregistré la plus forte variation des ventes en valeur (+14,2%), accompagnée d’une croissance des ventes en volume de 6,4%, d’une hausse du prix moyen de 7,3% et d’une augmentation du nombre moyen de références (+1,1%). Enfin, le segment des produits prêts à congeler, qui affiche une part en valeur égale à 1%, est le seul à enregistrer une variation négative des ventes en valeur (-8,6%) et une contraction des volumes (-10,8%), malgré une hausse limitée du prix moyen (+2,4%). En outre, il représente le segment ayant le plus réduit le nombre moyen de références (-6,8%), mettant en évidence une forte rationalisation de l’offre et une performance globalement faible par rapport aux autres segments.
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
