


Glaces : pour les consommateurs, le goût et les expériences sensorielles passent avant tout
Glaces : pour les consommateurs, le goût et les expériences sensorielles passent avant tout
- Information
Pour donner un nouvel élan au marché des glaces, les entreprises misent sur l’innovation produit et les partenariats avec le secteur de la confiserie.
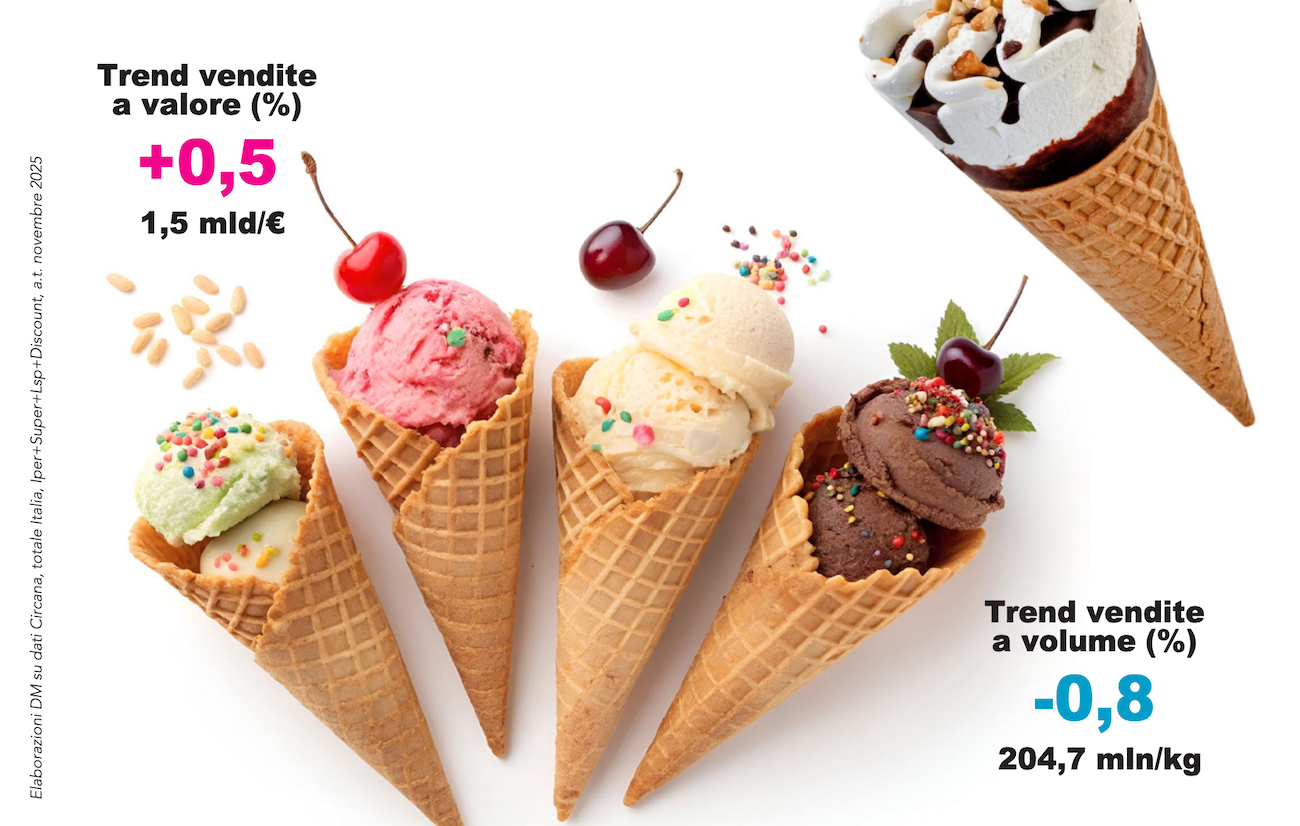 Au cours de l’année se terminant en novembre 2025, le marché des glaces a affiché une évolution globalement stable, avec un léger recul de 0,8% des volumes sur un an. Au total, plus de 204,7 millions de kilogrammes de produits ont été vendus, pour un chiffre d’affaires de 1,5 milliards d’euros, en hausse de 0,5% sous l’effet de l’inflation (données Circana, Total Italie, Hypermarchés+Supermarchés+Lsp+Discount).
Évolution des zones géographiques et des canaux de distribution
La répartition géographique des ventes en volume montre un coude à coude entre le Sud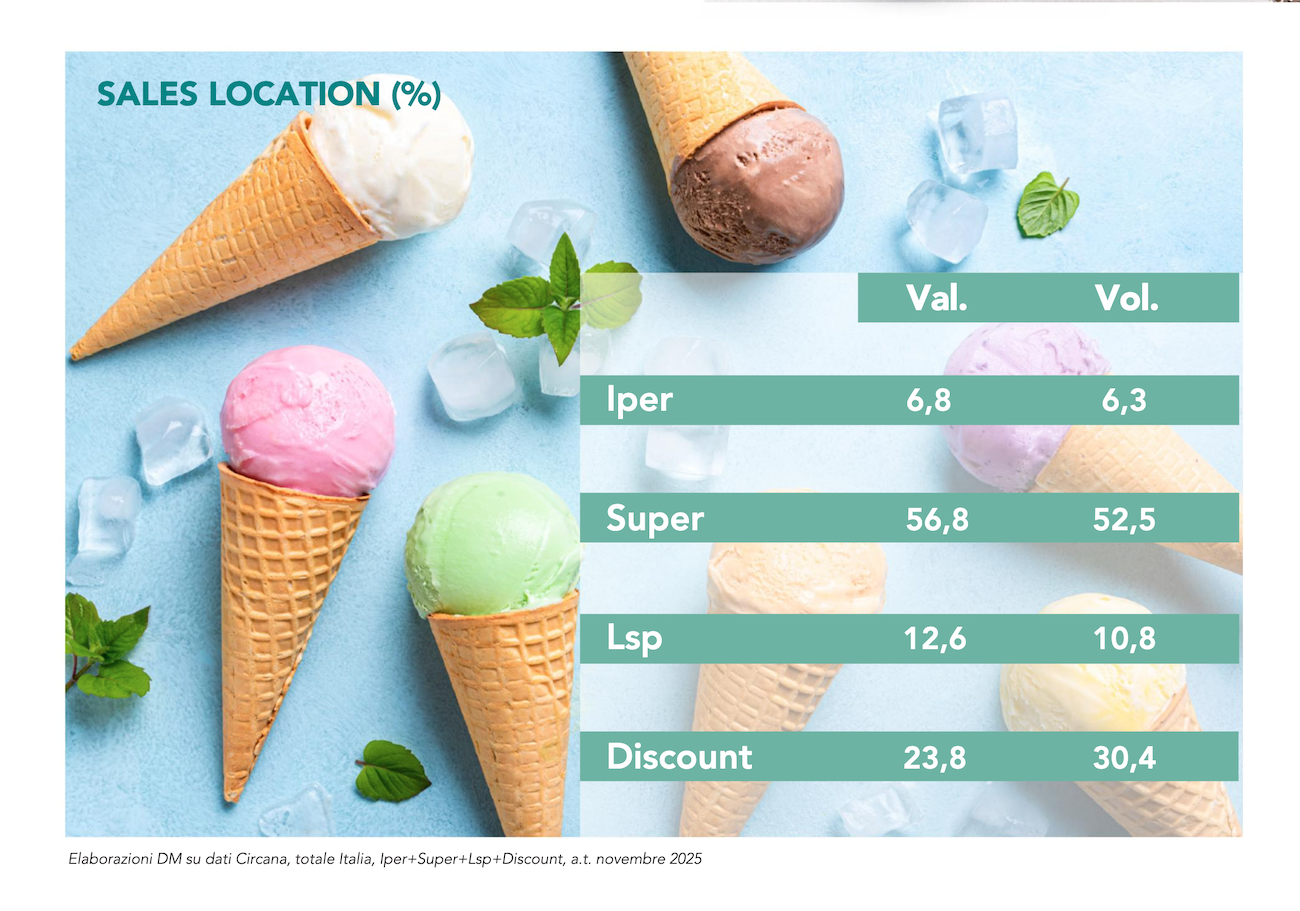 (29% en vol. et 27,8% en val.) et le Nord-Ouest (28,1% en vol. et 28,2% en val.). Viennent ensuite le Centre+Sardaigne, qui représente 23,1% des volumes et 24,3% de la valeur, puis le Nord-Est, avec une part de 19,8% en volume et de 19,7% en valeur. En ce qui concerne les canaux de distribution, les supermarchés confirment leur position absolument centrale, représentant 52,5% des volumes et 56,8% de la valeur du marché. Les magasins discount constituent le deuxième canal le plus important (30,4% en vol. et 23,8% en val.), suivis par les libres-services, avec 10,8% en volume et 12,6% en valeur. Les hypermarchés arrivent en dernière position, avec des parts de 6,3% des volumes et de 6,8% de la valeur.
Évolution des segments
Au sein du marché, les différents segments affichent des dynamiques très contrastées : les glaces d’impulsion sont le seul segment en forte expansion, avec une croissance à deux chiffres, tant en volume (+21,5%) qu’en valeur (+12,5%). Les glaces dessert, en revanche,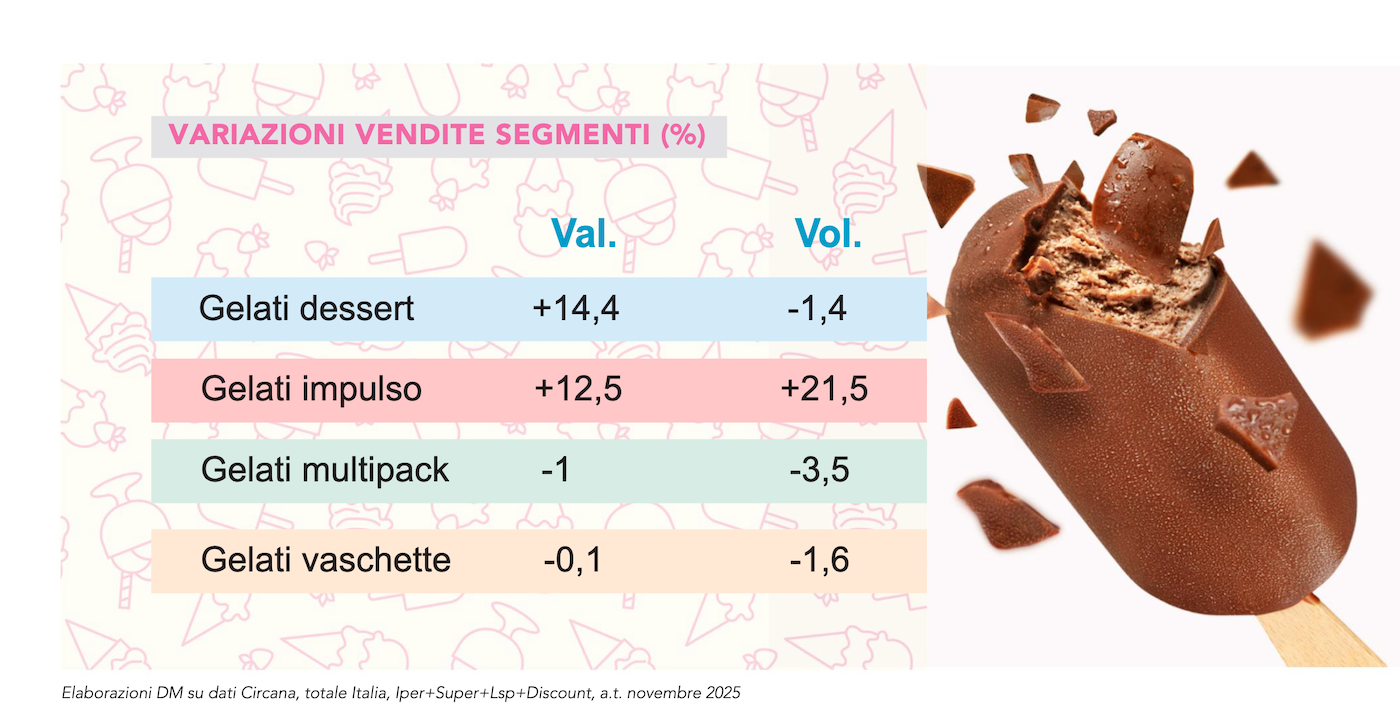 subissent une contraction de 1,4% des volumes, mais une hausse significative en valeur de 14,4%. Les glaces multipack représentent, en valeur absolue, la part la plus importante du marché, avec un chiffre d’affaires de 924,7 millions d’euros et 107,4 kilogrammes vendus, mais les volumes reculent de 3,5% et la valeur de 1%. Enfin, les glaces en bac enregistrent un léger recul généralisé, de -1,6% en volume et de -0,1% en valeur. Le paysage concurrentiel se caractérise par une forte présence des marques de distributeur, qui détiennent à elles seules 40,9% de la valeur du marché. Les trois premiers acteurs — The Magnum Ice Cream Company (anciennement Unilever Ice Cream), Sammontana, Froneri — représentent ensemble 41,9% du marché en valeur.
En savoir plus sur DM Magazine janvier 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
