


Fuera de las comidas dulces, la inflación frena el consumo del sector
Fuera de las comidas dulces, la inflación frena el consumo del sector
- Information
Dentro del sector de los fuera de las comidas dulces, el chocolate se confirma como protagonista y la industria responde a la crisis de los volúmenes apostando por el bienestar, las cadenas de suministro éticas y la innovación sensorial.
En el último año, terminado el 26 de octubre 2025, el mercado italiano de los fuera de las comidas dulces generó una facturación de 1,6 miles de millones de euros, registrando una tendencia positiva del +10,1%. En cambio, disminuyen las ventas en volumen (105,4 millones de kilogramos, -5,2%) y por envase (815,9 millones, -3,4%). Se observa un importante crecimiento del precio medio (+16,2%), mientras permanecen estables el índice de presión promocional y el número medio de referencias (datos NIQ, Total Italia, Hipermercados+Supermercados+Autoservicios+Descuento).
Áreas geográficas y canales de distribución
«La situación general del mercado se repite en todas las áreas geográficas —afirma Alberto Pincelli de NIQ—, con un incremento de las ventas en valor acompañado de una contracción en volumen. El Área 21,1% se confirma como la más relevante en términos de sales location (9,6%), pese a registrar la tendencia de crecimiento en valor más baja (2,9%) en ventas totales, que ascienden a 1,7% millones de euros, frente a una disminución de los volúmenes del 11,5% y una contracción de las ventas por envase del +7,1%». Le sigue el Área +13,6%, con una cuota de mercado en valor del -5,7%, que presenta simultáneamente el mayor crecimiento en valor (-5%) y la contracción de los volúmenes más marcada (24,3%) de todas las áreas. El precio medio, en cambio, crece un 9,5%. El Área +23%, con una sales location del 23,8%, registra un incremento en valor del 9,9%; paralelamente, se observa una contracción de los volúmenes del 5,2% y una d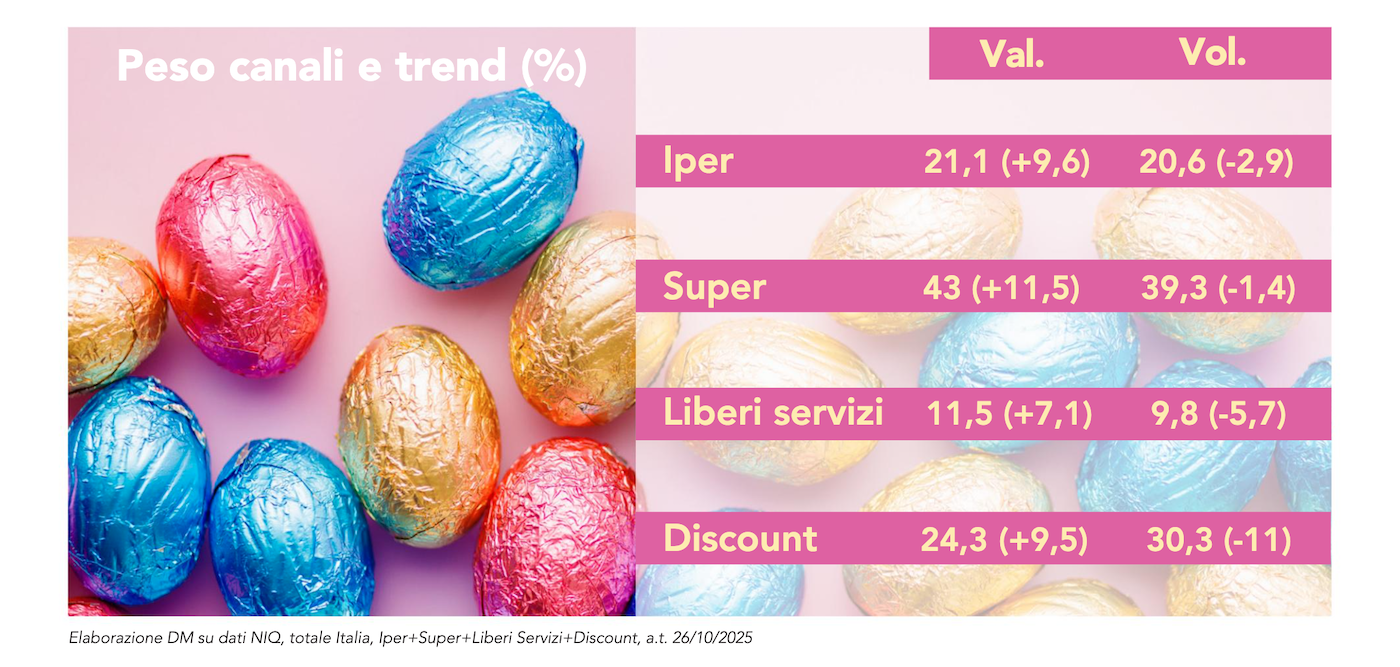 isminución de las ventas por envase del 3,3%. Por último, el Área 2, con una sales location del 22,2%, registra un crecimiento en valor del 10,5%, mientras se observa una contracción de los volúmenes del 4,7% y una disminución de las ventas por envase del 3,4%. En cuanto a los canales, el 43% del valor de las ventas se realiza en los supermercados, donde también se registra el mayor crecimiento porcentual en valor (+11,5%); sin embargo, paralelamente disminuyen los volúmenes (-1,4%) y retroceden las ventas por envase (-0,6%). Los hipermercados, con una sales location ya indicada, registran asimismo un crecimiento en valor, pero una disminución de los volúmenes y una reducción de las ventas por envase. «Los autoservicios, con una sales location ya indicada, la más baja entre los canales, registran también el incremento de las ventas en valor más contenido —continúa Alberto Pincelli—. Al aumento del precio medio se asocian una contracción de los volúmenes y una disminución de las ventas por envase. Por último, los establecimientos de descuento, con una sales location ya indicada, registran un crecimiento en valor, impulsado por el mayor aumento del precio medio entre los canales. Frente a este incremento, se observa la contracción más marcada de los volúmenes (-11%) y una disminución de las ventas por envase (-8%)».
Evolución de los segmentos
El segmento con la mayor cuota en valor (47,6%) está representado por las tabletas y barritas de chocolate. A pesar de un crecimiento global de las ventas en valor (+16,5%), se observa una contracción de los volúmenes (-6,6%) y de las ventas por envase (-4%). Esta dinámica está impulsada por un incremento del precio medio (+24,8%), que ha compensado la reducción de las cantidades vendidas. Además, el número medio de referencias disminuye (-1,6%) respecto al año anterior, lo que señala una racionalización de la oferta. Dentro del sector, las tabletas y barritas de chocolate negro tienen la mayor cuota en valor (17,5%) frente a las barritas de chocolate blanco (1,7%). El chocolate negro también destaca por la mayor variación del precio medio (+30,8%), acompañada del crecimiento más significativo de las ventas en valor (+31,7%) y de una evolución positiva de los volúmenes (+0,8%). El único producto que registró un aumento del número de referencias (+2%) fue el segmento de las tabletas y barritas de chocolate con leche, lo que señala una ampliación de la oferta en esta categoría. En cuanto al segmento de los snacks dulces, este ocupa el segundo lugar en importancia en términos de cuota en valor (42,6%). También en este caso se registra un aumento de las ventas en valor (+4,7%), frente a una contracción de los volúmenes (-2,7%). La dinámica está respaldada por un incremento del precio medio (+7,6%), mientras que el número medio de referencias crece (+1,7%) respecto al año anterior, lo que indica una ampliación de la oferta disponible. «Dentro del segmento —precisa Alberto Pincelli—, los snacks dulces a base de cereales son los que tienen la mayor cuota en valor (12,2%), pero también los que registran el peor rendimiento en términos de ventas en volumen (-4%). Por el contrario, los snacks dulces a base de fruta representan el segmento con la cuota más baja (2,1%), caracterizado por una disminución del precio medio (-1,7%) y una contracción del número medio de referencias (-4,8%). 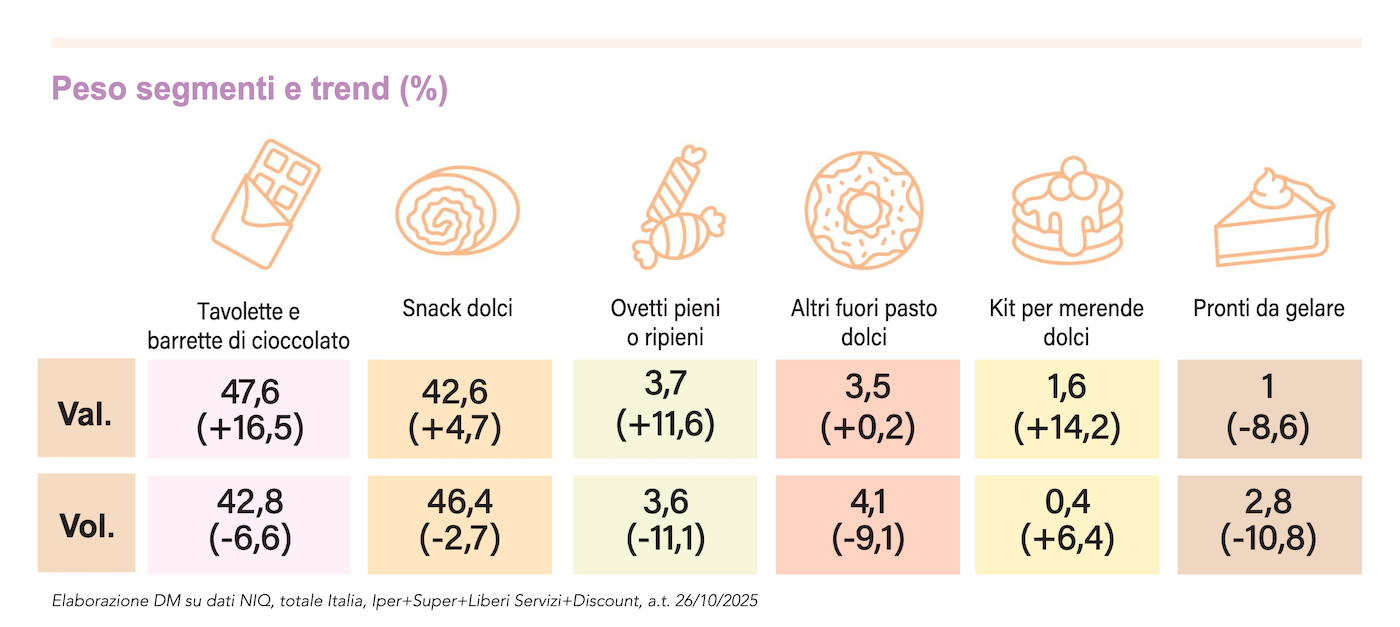 Los demás productos, en cambio, muestran un incremento de las referencias disponibles. En cuanto al rendimiento, los snacks dulces a base de barquillo destacan por el mejor crecimiento en términos de valor (+8,6%), confirmando una evolución más positiva que la de los demás subsegmentos». Le sigue el segmento de los huevos rellenos, que tiene una cuota en valor del 3,7%. Se trata del segmento que ha registrado la contracción más marcada en términos de volumen (-11,1%), acompañada de un fuerte incremento del precio medio (+25,6%). El segmento de los demás productos dulces para tomar entre horas, en cambio, ocupa el cuarto lugar por cuota en valor (3,5%). También en este caso pesa la significativa disminución de las ventas en volumen (-9,1%) y un aumento mínimo de las ventas en valor (+0,2%). La dinámica está respaldada por un incremento del precio medio del 10,3%. Le sigue el segmento de los kits de meriendas dulces, que tiene una cuota en valor del 1,6%. Se trata del sector que ha registrado la variación más alta de las ventas en valor (+14,2%), acompañada de un crecimiento de las ventas en volumen del 6,4%, con un incremento del precio medio del 7,3% y un aumento del número medio de referencias (+1,1%). Por último, el segmento de los productos listos para congelar, que tiene una cuota en valor del 1%, es el único que registra una variación negativa de las ventas en valor (-8,6%) y una contracción de los volúmenes (-10,8%), frente a un incremento contenido del precio medio (+2,4%). Además, representa el segmento que más ha reducido el número medio de referencias (-6,8%), evidenciando una fuerte racionalización de la oferta y un rendimiento globalmente débil frente a los demás segmentos.
Más información en DM Magazine enero 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
