


Healthy food : quand le bon rime avec le sain. Le secteur poursuit son expansion
Healthy food : quand le bon rime avec le sain. Le secteur poursuit son expansion
- Information
Loin de représenter une simple mode, les produits diététiques constituent aujourd'hui un secteur très varié et étendu, capable de répondre aux attentes et aux besoins d'une large part de consommateurs toujours plus avertis et attentifs.
La tendance du « manger sain » ne connaît pas de ralentissement. Le secteur healthy food – entendu comme un panier de produits sans gluten, de produits alternatifs au lait de vache, de substituts végétaux et de yaourts fonctionnels – continue de s'étendre fortement. Après la +6,8% enregistrée l'année dernière, au cours de l'année se terminant en 26 octobre 2025, son chiffre d'affaires a frôlé 1,7 milliards d'euros au niveau national (données NIQ, total Italie, hypermarchés+supermarchés+libre-service+discount), enregistrant une nouvelle +8,7% par rapport à l'année précédente. La progression est également évidente en volume : près de 842 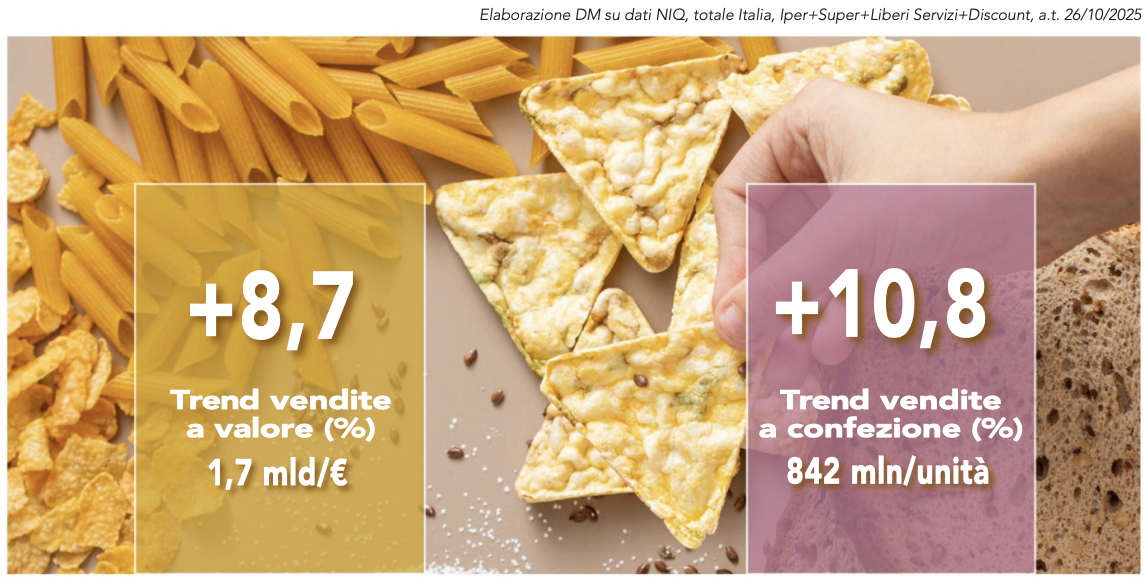 millions d'unités vendues, soit une croissance de 10,8%. « Plus de 40% de cette tendance est tirée par les yaourts fonctionnels – précise Matilde Ciroldi de NIQ –, qui atteignent 602,7 millions d'euros de chiffre d'affaires au niveau national et font plus que tripler la vitesse de croissance de l'année dernière. Le macro-segment progresse en effet à deux chiffres, tant en valeur (+10,7%) qu'en nombre de conditionnements (+14,9%). Suivent, par ordre de contribution, les produits sans gluten, qui atteignent 370,7 millions de chiffre d'affaires, avec une tendance de +8,6% en valeur et de +8,3% en conditionnements, ainsi que les produits appartenant à la gastronomie végétale de substitution, qui atteignent 295,1 millions de chiffre d'affaires, avec une hausse de 9,6% en valeur et de 12,2% en conditionnements (après une 2024 qui avait enregistré des progressions de plus de 25%). Enfin, les produits alternatifs au lait de vache frôlent 424,8 millions d'euros, avec une évolution de +5,6% en valeur et de +6,1% en conditionnements ».
Zones géographiques et canaux de distribution
Sur le plan géographique, la zone 4 est en tête de la croissance et, bien qu'elle ne représente que 20,8% du chiffre d'affaires, contribue à environ un tiers de la progression globale grâce à une performance à deux chiffres (+12,6% en valeur et 14,2% en conditionnements), la seule supérieure à la moyenne nationale. Vient ensuite la zone 1, qui enregistre une tendance inférieure à la moyenne (+7,4% en valeur et +9,8% en conditionnements), mais apporte une contribution à la croissance similaire à celle du Sud, car il s'agit de la zone la plus importante en poids (31,9% du chiffre d'affaires total). 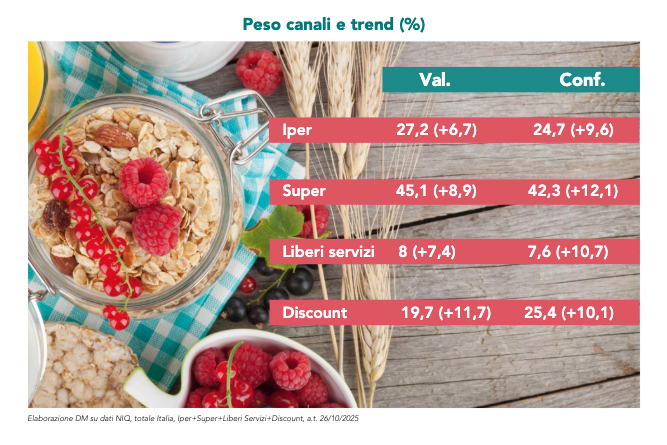 En troisième et quatrième positions, respectivement, se trouvent la zone 3, qui représente 25% du marché et progresse au même rythme que la moyenne nationale (+8,5% en valeur et +10,8% en conditionnements), et enfin la zone 2, qui génère 22,4% du chiffre d'affaires et enregistre des hausses plus modérées (+7,4% en valeur et +9,1% en conditionnements). Parmi les formats de distribution, les supermarchés confirment leur rôle de leader : à eux seuls, ils génèrent 45,1% du chiffre d'affaires total, dépassant 763,4 millions d'euros au cours de la dernière année, avec une progression de +8,9% en valeur et de +12,1% en conditionnements. Vient ensuite le discount, qui contribue à environ un quart de la croissance globale et atteint 19,7% de part de marché, grâce à une tendance supérieure à la moyenne (+11,7% en valeur et +10,1% en conditionnements). Au sein de la distribution moderne, les hypermarchés restent également importants : ils représentent 27,2% et progressent de 6,7% en valeur et de 9,6% en conditionnements. Enfin, les libres-services, qui pèsent 8%, renouent avec une croissance conforme à la moyenne (+7,4% en valeur et +10,7% en unités), après une 2024 en demi-teinte (+0,6% en valeur et +3,2% en unités).
Évolution des segments
« Au sein des yaourts fonctionnels, macro-segment clé qui représente 35,6% du secteur – explique Matilde Ciroldi –, la croissance est presque entièrement tirée par le segment des autres fonctionnalités, des produits qui ne misent pas sur des bénéfices spécifiques tels que la régularité intestinale, la lutte contre le cholestérol ou les défenses immunitaires, mais qui répondent à des tendances plus larges grâce aux offres rich in (notamment à haute teneur en protéines) et free from/low in (sans lactose, à teneur réduite en calories, hautement digestibles). Ce segment conquiert 15,4% de part de marché (+2,5 points) et fait plus que doubler sa vitesse de croissance par rapport à l'année dernière, avec +29,5% en valeur et +26,5% en conditionnements. Cette performance est soutenue par l'augmentation de la demande et par une offre toujours plus large : en moyenne 16,6 références au niveau national. Parmi les autres segments des yaourts fonctionnels, les progressions sont plus contenues pour les segments régularité (+1,3% en valeur, mais -0,6% en conditionnements) et anticholestérol (+2,6% en valeur et +1,4% en unités), tandis que le segment renforcement/défense continue de se contracter (-3,4% en valeur et -1,5% en unités) ». Le macro-segment des produits sans gluten, qui représente 21,9% du secteur, tire plus de la moitié de sa croissance des produits de boulangerie et céréales sans gluten (+16,4% en valeur et +16% en conditionnements), qui atteignent une part de 6,8% du chiffre d'affaires total. Au sein de cette macro-catégorie, les snacks se distinguent, avec plus de 16 millions d'euros de chiffre d'affaires et une performance exceptionnelle (+45,6% en valeur et +30,6% en conditionnements). Parmi les produits sans gluten, la performance des pâtes sans gluten arrive ensuite par ordre d'importance, un marché d'environ 69,3 millions d'euros qui a clôturé avec +7,8% en valeur et +6,7% en conditionnements, ainsi que la macrocatégorie des surgelés, qui atteint 78,8 millions d'euros et progresse de 3,2% en valeur et de 4% en conditionnements. Parmi les surgelés, la contribution la plus importante est déterminée par pizze.Bene ; à noter également la performance des bases fraîches (+12,5% en valeur et +18,2% en conditionnements), qui dépassent 11,8 millions de chiffre d'affaires, des pains moelleux, des produits saisonniers et, enfin, des crackers.
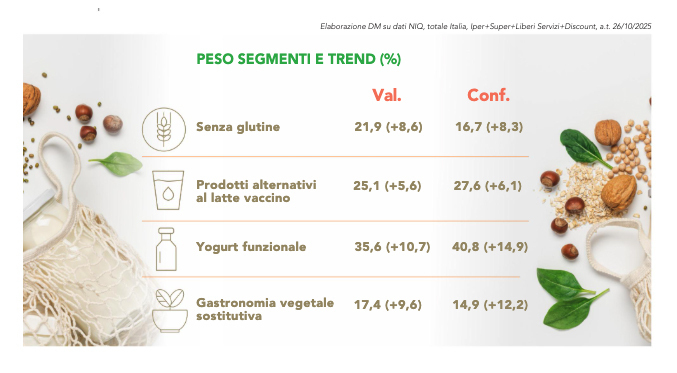
En ce qui concerne le macro-segment de la gastronomie végétale de substitution, qui représente 17,4% du secteur, plus de la moitié de la croissance provient de la catégorie des plats préparés végétaux (+6,8% en valeur et +9,9% en unités) qui, avec un poids de 11,9% en valeur, progresse au même rythme que la moyenne du secteur, après les tendances à deux chiffres de l'année dernière, et continue d'élargir son assortiment (11,1 références vendues en moyenne pour l'ensemble de l'Italie, +0,8 points). La contribution la plus importante à la performance des plats préparés provient des burgers et des croquettes, qui dépassent 121 millions de chiffre d'affaires et progressent de 4,5% en valeur et de 6,8% en conditionnements. Toujours au sein de la gastronomie végétale de substitution, la catégorie des sauces fraîches prêtes à l'emploi – qui comprend le houmous – arrive ensuite par contribution au chiffre d'affaires (+19,8% en valeur et +16,1% en conditionnements), atteignant 2,3% de part de marché, tandis que les sauces fraîches prêtes à l'emploi enregistrent une contraction. Une autre catégorie qui continue de croître à deux chiffres est celle des charcuteries végétales, qui atteint près de 21,2 millions d'euros et progresse de 22,3% en valeur et de 29,8% en unités. Les ingrédients végétaux de base, notamment le tofu et le seitan, poursuivent également leur croissance et atteignent respectivement 18,4 millions et 9,1 millions de chiffre d'affaires pour l'ensemble de l'Italie. Le macro-segment des produits alternatifs au lait de vache, qui représente 25,1% du secteur, concentre plus de 65% de la croissance dans les substituts du lait UHT (+4,7% en valeur et +5,2% en unités), qui représentent 19,4% du chiffre d'affaires du marché. Parmi eux, le lait d'avoine se distingue. Suivent, par contribution positive, les produits à base d'amande et ceux à base de noix de coco, tandis que ceux à base de soja et de riz continuent d'enregistrer une contraction. Au sein de la macro-catégorie des références à base d'ingrédients alternatifs au lait de vache, la deuxième contribution à la croissance provient des substituts du fromage, qui génèrent 21,4 millions d'euros de chiffre d'affaires et enregistrent une tendance brillante : +20,6% en valeur et +20,4% en conditionnements. La performance des substituts du yaourt est également positive (+5,5% en valeur, +7% en unités), et ils représentent 4% du secteur. Au sein de cette catégorie, les yaourts à base de lait de brebis ou de chèvre se distinguent, avec une croissance exceptionnelle (+32,9% en valeur et +38,3% en conditionnements) et plus de 9,8 millions de chiffre d'affaires, suivis des yaourts à base végétale (hors soja), en hausse de +14,2% en valeur et de +18% en unités. À l'inverse, les yaourts à base de soja affichent une dynamique plus faible (-0,8% en valeur et +0,8% en conditionnements).
En savoir plus sur DM Magazine janvier 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
