


Eaux minérales entre nouveaux formats et durabilité du packaging
Eaux minérales entre nouveaux formats et durabilité du packaging
- Information
Dynamique et en bonne santé, le secteur mise sur l’innovation dans les formats et la durabilité du packaging, en valorisant les propriétés physico-chimiques des produits.
 Au cours de l’année se terminant en décembre 2025, le marché des eaux minérales en Italie a affiché une dynamique positive et soutenue. Au total, plus de 11,9 milliards de litres de produits ont été vendus, enregistrant une croissance de 2,8% des volumes sur un an. Le chiffre d’affaires total a atteint près de 2,9 milliards d’euros, avec une progression de 4,4%, portée à la fois par l’augmentation de la consommation et par les dynamiques inflationnistes (données Circana, Total Italie, Hypermarchés+Supermarchés+Lsp+Discount).
Zones géographiques et canaux de distribution
La répartition géographique des ventes en volume met en évidence la concentration la plus importante dans le Sud de l’Italie, avec une part de 32% et 28,1% de la valeur. Vient ensuite le Nord-Ouest, qui représente 26,2% en volume et 27,9% en valeur. Le Centre+Sardaigne représente 24,6% des volumes et 25,7% de la valeur, tandis que le Nord-Est clôt le classement avec une part de 17,2% en volume et de 18,3% du chiffre d’affaires. En ce qui concerne les canaux de distribution, les supermarchés confirment leur rôle central, représentant 50,7% des volumes et 55,9% de la valeur totale. Les magasins discount se positionnent comme le deuxième canal essentiel, avec une part de 31,7% en volume et de 23,6% en valeur. Les magasins en libre-service couvrent quant à eux 9,8% des volumes et 11,9% de la valeur, tandis que les hypermarchés représentent 7,8% en volume et 8,5% en valeur.
Évolution des segments
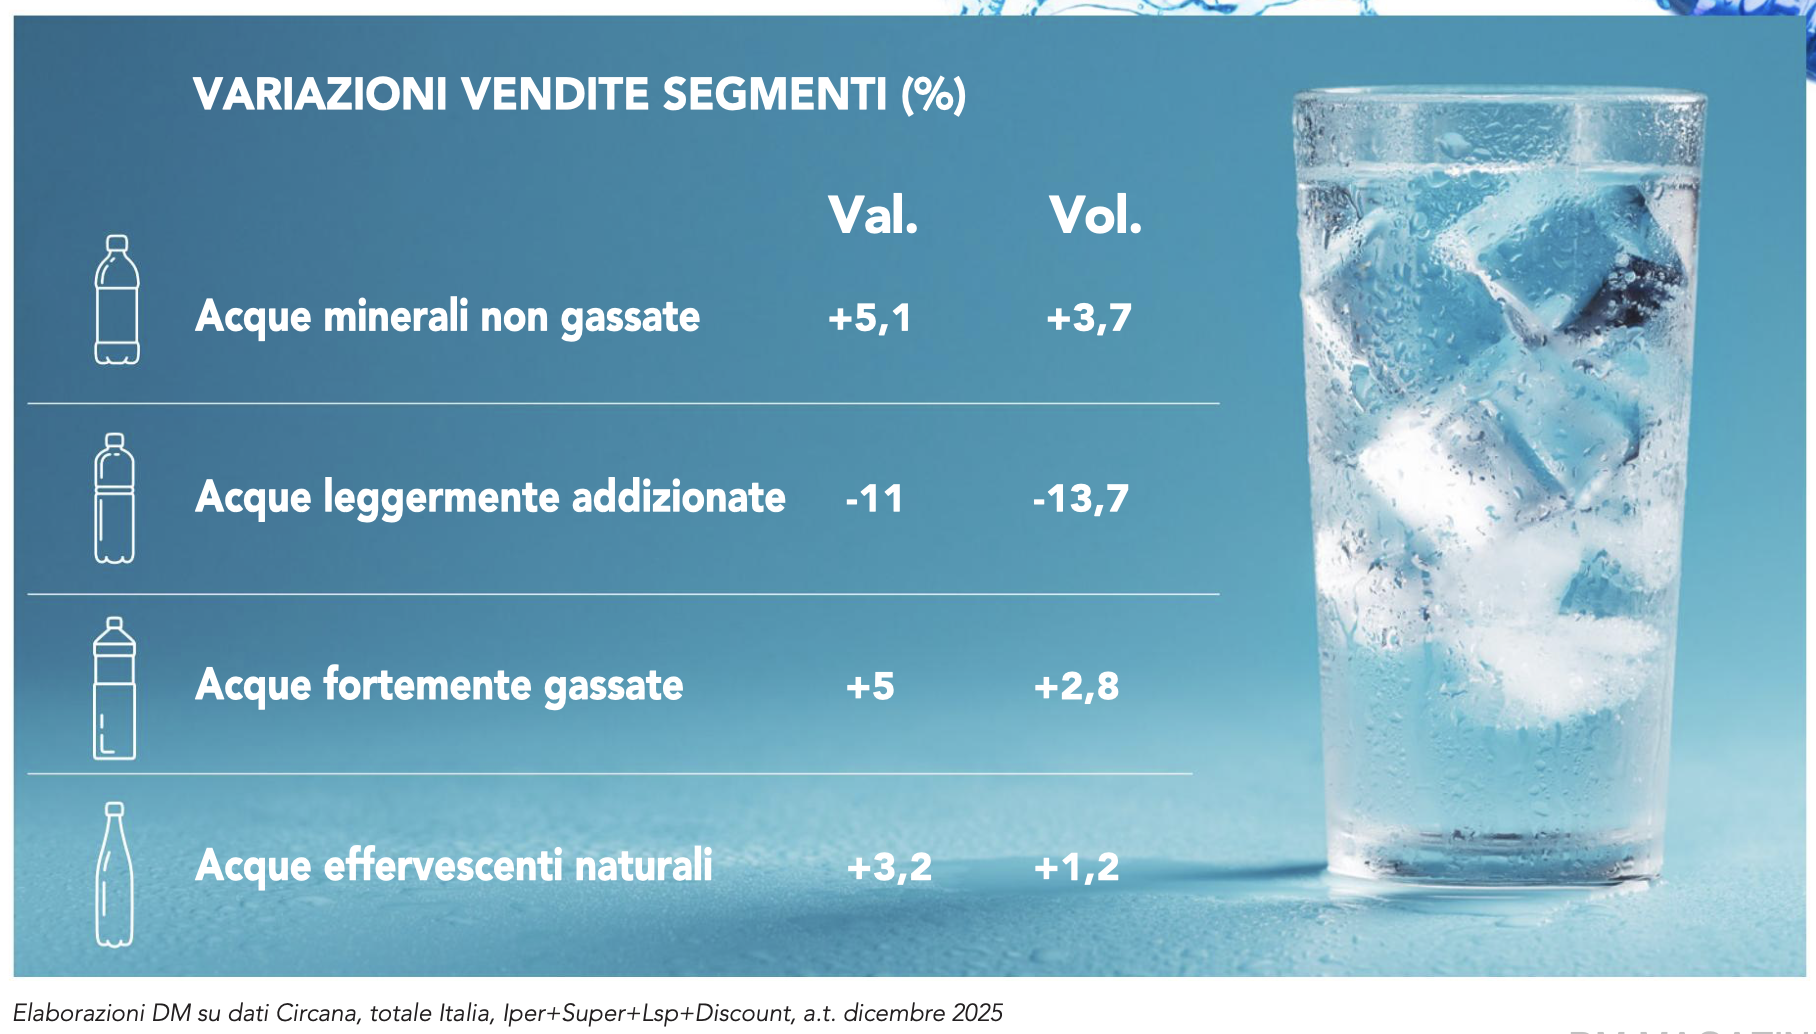
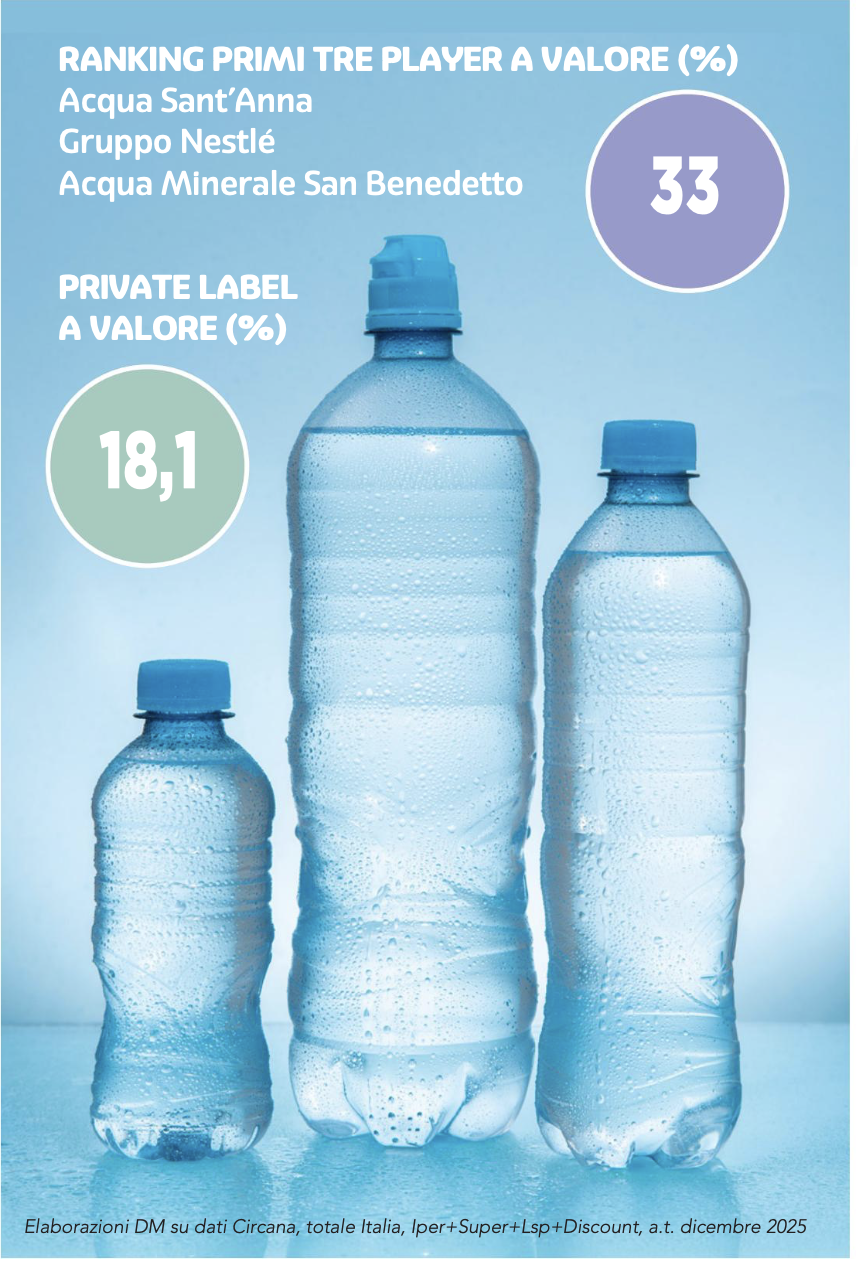 Au sein du marché, les différents segments affichent des dynamiques différenciées. L’eau minérale non gazeuse représente la part la plus importante, tant en valeur absolue qu’en termes de performance annuelle, avec plus de 9 milliards de litres vendus et un chiffre d’affaires légèrement supérieur à 2 milliards d’euros, en hausse de 3,7% en volume et de 5,1% en valeur. Suivent, en termes de croissance mais très loin derrière en parts de marché, les eaux fortement gazeuses qui, avec 1,27 milliards de litres et près de 350 millions de chiffre d’affaires, affichent une bonne performance, avec une progression de 2,8% en volume et de 5% en valeur. Les eaux effervescentes naturelles progressent également, quoique plus modérément (+1,2% en volume et +3,2% en valeur), atteignant 1,3 milliards de litres et 380 millions de chiffre d’affaires. À l’inverse, le segment des eaux légèrement additionnées enregistre un net recul généralisé, avec -13,7% pour les volumes et -11% pour la valeur, atteignant 322,6 millions de litres et plus de 71 millions de chiffre d’affaires. Le paysage concurrentiel se caractérise par la prédominance des marques industrielles qui, avec les trois premiers acteurs – Acqua Sant’Anna, Gruppo Nestlé, Acqua Minerale San Benedetto – couvrent au total 33% du marché en valeur. Les marques de distributeur occupent néanmoins une position importante avec 18,1%.
En savoir plus sur DM Magazine février 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
