


Healthy food: cuando lo bueno rima con lo saludable. Continúa la expansión del sector
Healthy food: cuando lo bueno rima con lo saludable. Continúa la expansión del sector
- Information
Lejos de representar solo una moda, los productos saludables constituyen hoy un sector muy variado y amplio, capaz de satisfacer las expectativas y necesidades de una gran parte de consumidores cada vez más conscientes y atentos.
La tendencia de «comer sano» no conoce frenos. El sector healthy food —entendido como una cesta de productos sin gluten, productos alternativos a la leche de vaca, sustitutos vegetales y yogur funcional— continúa expandiéndose con fuerza. Después del +6,8% registrado el año pasado, en el año terminado el 26 de octubre de 2025, su volumen de negocio rozó los 1,7 miles de millones de euros a nivel nacional (datos de NIQ, total Italia, Hiper+Super+autoservicios+Discount), registrando un nuevo +8,7% respecto al año anterior. El impulso también es evidente en los volúmenes: casi 842 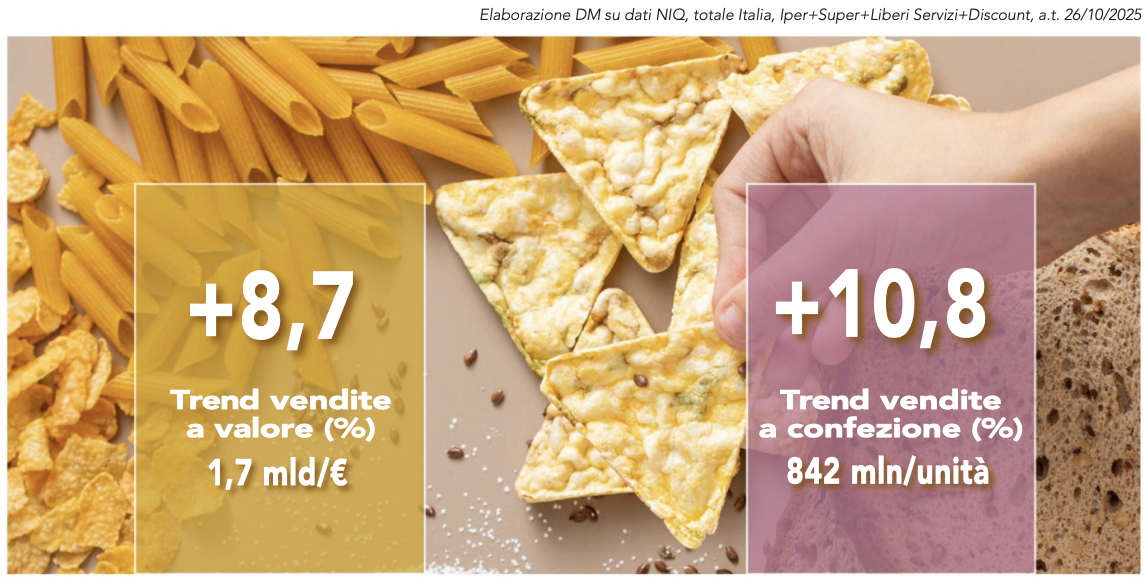 millones de unidades vendidas, lo que equivale a un crecimiento del 10,8%. «Más del 40% de esta tendencia está impulsado por el yogur funcional —aclara Matilde Ciroldi, de NIQ—, que alcanza 602,7 millones de euros de facturación a nivel nacional y más que triplica la velocidad de crecimiento del año pasado. De hecho, el macrosegmento se expande a dos dígitos tanto en valor (+10,7%) como por envase (+14,9%). Le siguen, por contribución, los productos sin gluten, que alcanzan 370,7 millones de facturación, con una tendencia del +8,6% en valor y del +8,3% por envase, y los productos pertenecientes a la gastronomía vegetal sustitutiva, que alcanzan los 295,1 millones de volumen de negocio, con un incremento del 9,6% en valor y del 12,2% por envase (después de un 2024 que había registrado avances superiores al 25%). Por último, los productos alternativos a la leche de vaca rozan los 424,8 millones de euros, con una evolución del +5,6% en valor y del +6,1% por envase».
Áreas geográficas y canales de distribución
A nivel geográfico, el Área 4 lidera el crecimiento y, aunque representa solo el 20,8% de la facturación, contribuye aproximadamente en un tercio al incremento global gracias a un rendimiento de dos dígitos (+12,6% en valor y 14,2% por envase), el único por encima de la media nacional. Le sigue el Área 1, que registra una tendencia por debajo de la media (+7,4% en valor y +9,8% por envase), pero aporta una contribución al crecimiento similar a la del Sur, al tratarse del área más relevante por peso (31,9% del volumen de negocio total). 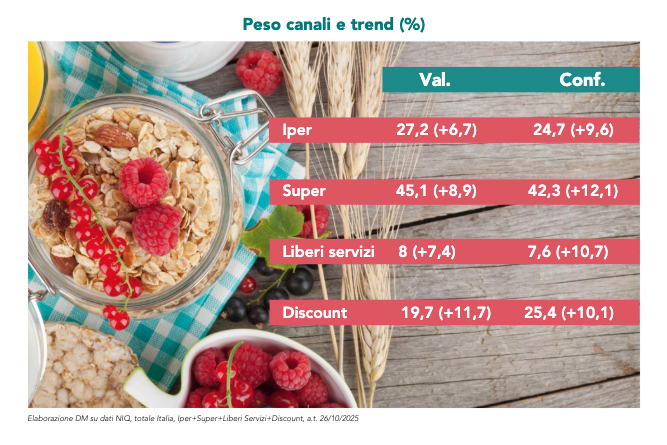 En tercera y cuarta posición, respectivamente, se encuentran el Área 3, que representa el 25% del mercado y crece en línea con la media nacional (+8,5% en valor y +10,8% por envase), y, por último, el Área 2, que genera el 22,4% de la facturación y registra incrementos más moderados (+7,4% en valor y +9,1% por envase). Entre los formatos de distribución, los supermercados confirman su papel de líderes: por sí solos generan el 45,1% de la facturación total, superando los 763,4 millones de euros en el último año, con un impulso del +8,9% en valor y del +12,1% por envase. Les sigue el discount, que contribuye aproximadamente en una cuarta parte al crecimiento global y alcanza el 19,7% de cuota, gracias a una tendencia por encima de la media (+11,7% en valor y +10,1% por envase). Dentro de la distribución moderna también siguen siendo relevantes los hipermercados, que representan el 27,2% e incrementan un 6,7% en valor y un 9,6% por envase. Por último, los autoservicios, con un peso del 8%, vuelven a crecer en línea con la media (+7,4% en valor y +10,7% por unidad), después de un 2024 discreto (+0,6% en valor y +3,2% por unidad).
Evolución de los segmentos
«Dentro de los yogures funcionales, macrosegmento principal que representa el 35,6% del sector —profundiza Matilde Ciroldi—, el crecimiento está impulsado casi por completo por el segmento de otras funcionalidades: productos que no se centran en beneficios específicos como la regularidad intestinal, la reducción del colesterol o las defensas inmunitarias, sino que captan tendencias más amplias gracias a las propuestas rich in (en particular, alto contenido proteico) y free from/low in (sin lactosa, contenido calórico reducido, alta digestibilidad). Este segmento conquista el 15,4% de cuota (+2,5 puntos) y más que duplica la velocidad de crecimiento respecto al año pasado, con +29,5% en valor y +26,5% por envase. El rendimiento se sustenta en el aumento de la demanda y en una oferta cada vez más amplia: una media de 16,6 referencias a nivel nacional. Entre los demás segmentos de los yogures funcionales, se registran incrementos más contenidos en los segmentos de regularidad (+1,3% en valor, pero -0,6% por envase) y anticolesterol (+2,6% en valor y +1,4% por unidad), mientras continúa la contracción del segmento refuerzo/defensa (-3,4% en valor y -1,5% por unidad)». El macrosegmento de los productos sin gluten, que representa el 21,9% del sector, concentra más de la mitad de la contribución a la tendencia en los productos de panadería y cereales sin gluten (+16,4% en valor y +16% por envase), que alcanzan una cuota del 6,8% sobre la facturación total. Dentro de esta macrocategoría destacan los snacks, con más de 16 millones de euros de volumen de negocio y un rendimiento extraordinario (+45,6% en valor y +30,6% por envase). Entre los productos sin gluten, le sigue en importancia el rendimiento de la pasta sin gluten, un mercado de aproximadamente 69,3 millones de euros que cerró con +7,8% en valor y +6,7% por envase, y la macrocategoría de los productos congelados, que alcanza los 78,8 millones de euros e incrementa un 3,2% en valor y un 4% por envase. Entre los congelados, la mayor contribución está determinada por las pizze.Bene, así como por el rendimiento de las bases frescas (+12,5% en valor y +18,2% por envase), que superan los 11,8 millones de facturación, los panes blandos, los productos de temporada y, por último, las galletas saladas.
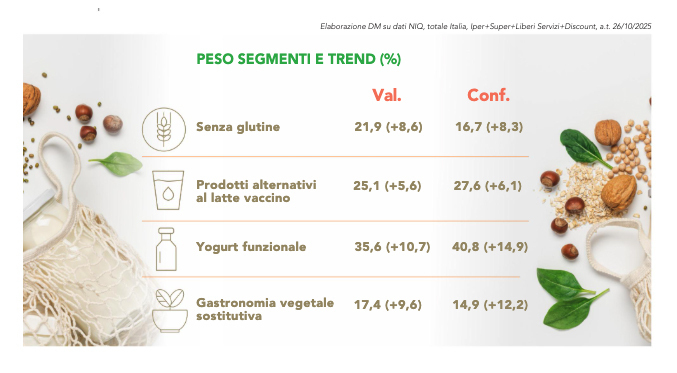
En cuanto al macrosegmento de la gastronomía vegetal sustitutiva, que representa el 17,4% del sector, más de la mitad del crecimiento procede de la categoría de los platos preparados vegetales (+6,8% en valor y +9,9% por unidad), que, con un peso del 11,9% en valor, aumenta en línea con la media del sector, después de las tendencias de dos dígitos del año pasado, y continúa ampliando el surtido (11,1 referencias vendidas de media en el total de Italia, +0,8 puntos). La mayor contribución al rendimiento de los platos preparados procede de las hamburguesas y las croquetas, que superan los 121 millones de facturación y crecen un 4,5% en valor y un 6,8% por envase. También dentro de la gastronomía vegetal sustitutiva, la categoría de las salsas frescas preparadas —que incluye el hummus— ocupa el segundo lugar por contribución a la facturación (+19,8% en valor y +16,1% por envase), alcanzando el 2,3% de cuota de mercado, mientras que las salsas frescas preparadas registran una contracción. Otra categoría que continúa creciendo y mantiene tendencias de dos dígitos es la de los embutidos vegetales, que alcanza casi 21,2 millones de euros y aumenta un 22,3% en valor y un 29,8% por unidad. También crecen de forma continua los ingredientes vegetales básicos, entre ellos el tofu y el seitán, que alcanzan respectivamente 18,4 millones y 9,1 millones de facturación en el total de Italia. El macrosegmento de los productos alternativos a la leche de vaca, que representa el 25,1% del sector, concentra más del 65% del crecimiento en los sustitutos de la leche UHT (+4,7% en valor y +5,2% por unidad), que representan el 19,4% de la facturación del mercado. Entre ellos destaca la leche de avena. Les siguen, por contribución positiva, los productos a base de almendra y los a base de coco, mientras que los elaborados a base de soja y arroz continúan registrando una contracción. Dentro de la macrocategoría de referencias con ingredientes básicos alternativos a la leche de vaca, la segunda contribución al crecimiento procede de los sustitutos del queso, que generan 21,4 millones de euros de volumen de negocio y registran una tendencia brillante: +20,6% en valor y +20,4% por envase. También es positivo el rendimiento de los sustitutos del yogur (+5,5% en valor, +7% por unidad), que representan el 4% del sector. Dentro de esta categoría destacan los yogures a base de leche de oveja o cabra, con un crecimiento excepcional (+32,9% en valor y +38,3% por envase) y más de 9,8 millones de facturación, seguidos de los yogures de base vegetal (excepto soja), que aumentan un +14,2% en valor y un +18% por unidad. Por el contrario, los yogures a base de soja muestran una dinámica más débil (-0,8% en valor y +0,8% por envase).
Lee más sobre DM Magazine enero 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
