


Aguas minerales entre nuevos formatos y sostenibilidad en el packaging
Aguas minerales entre nuevos formatos y sostenibilidad en el packaging
- Information
Dinámico y en buena salud, el sector apuesta por la innovación en los formatos y la sostenibilidad en el packaging, poniendo en valor las propiedades fisicoquímicas de los productos.
 En el año terminado en diciembre 2025, el mercado de las aguas minerales en Italia mostró una dinámica positiva y vivaz. En total se vendieron más de 11,9 miles de millones de litros de producto, lo que supone un crecimiento del 2,8% en volumen interanual. La facturación total alcanzó casi 2,9 miles de millones de euros, con un incremento del 4,4%, impulsado tanto por el aumento del consumo como por las dinámicas inflacionistas (datos de Circana, Total Italia, Hiper+Super+Lsp+Discount).
Áreas geográficas y canales de distribución
La distribución geográfica de las ventas en volumen pone de manifiesto la mayor concentración en el sur de Italia, con una cuota del 32% y el 28,1% del valor. Le sigue el noroeste, que representa el 26,2% en volumen y el 27,9% en valor. El centro+Cerdeña representa el 24,6% de los volúmenes y el 25,7% del valor, mientras que el noreste cierra con una cuota del 17,2% en volumen y del 18,3% de la facturación. En cuanto a los canales de distribución, los supermercados confirman su centralidad, gestionando el 50,7% de los volúmenes y el 55,9% del valor total. Los establecimientos de descuento se posicionan como el segundo canal fundamental, con una cuota del 31,7% en volumen y del 23,6% en valor. Los libreservicios, por su parte, cubren el 9,8% de los volúmenes y el 11,9% del valor, mientras que los hipermercados representan el 7,8% en volumen y el 8,5% en valor.
Evolución de los segmentos
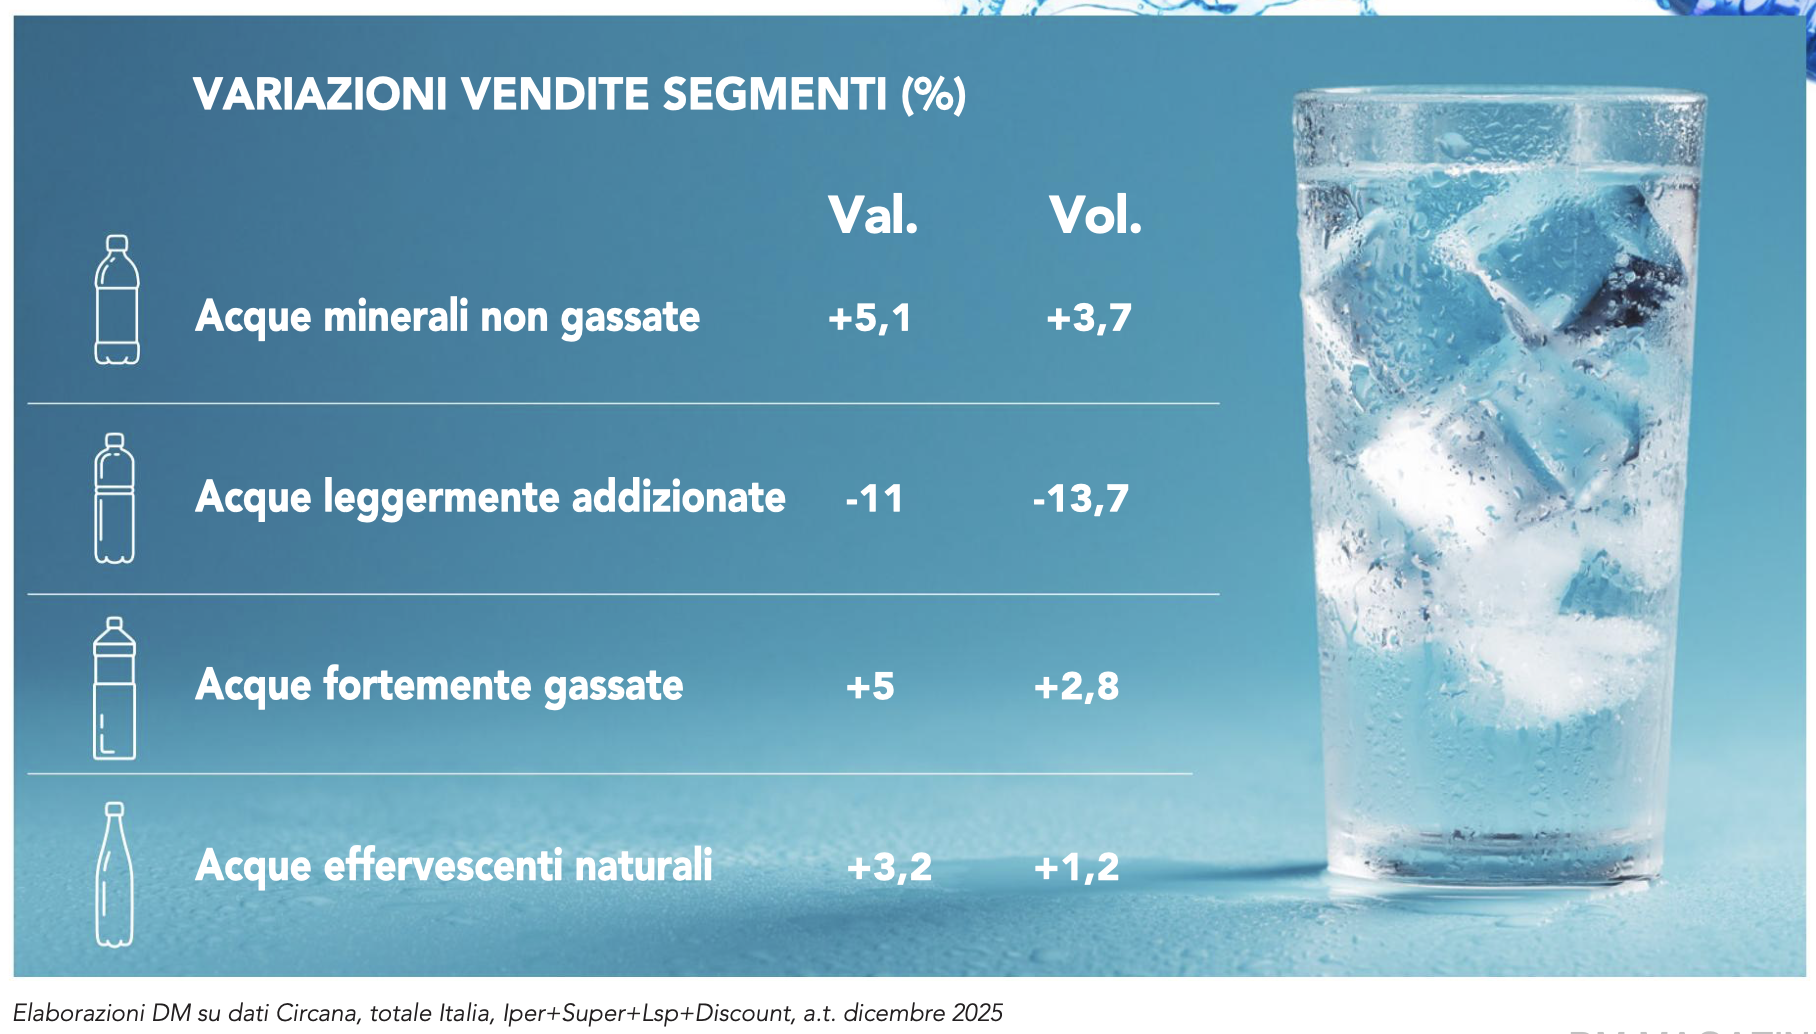
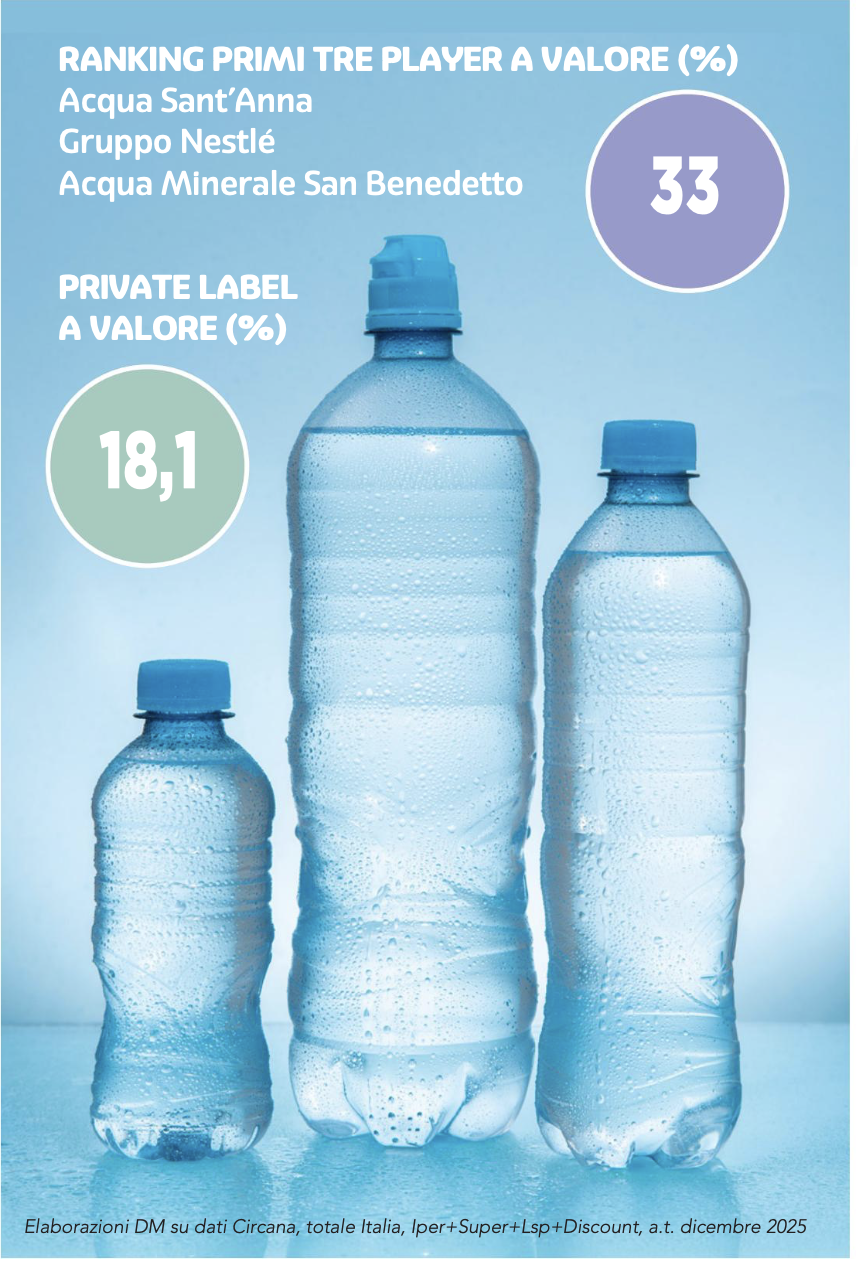 Dentro del mercado, los distintos segmentos muestran dinámicas diferenciadas. El agua mineral sin gas representa la parte más consistente tanto en valores absolutos como en rendimiento anual, con más de 9 miles de millones de litros vendidos y una facturación de poco más de 2 miles de millones de euros, incrementando un 3,7% en volumen y un 5,1% en valor. A continuación, en términos de crecimiento, aunque muy alejadas en cuota de mercado, se sitúan las aguas muy gasificadas, que, con 1,27 miles de millones de litros y casi 350 millones de facturación, muestran un buen rendimiento, con un incremento del 2,8% en volumen y del 5% en valor. También crecen las aguas efervescentes naturales, aunque de forma más moderada (+1,2% en vol. y +3,2% en val.), alcanzando 1,3 miles de millones de litros y 380 millones de facturación. Por el contrario, el segmento de las aguas ligeramente adicionadas registra una marcada caída generalizada, con -13,7% en volumen y -11% en valor, situándose en 322,6 millones de litros y más de 71 millones de facturación. El panorama competitivo se caracteriza por el predominio de la industria de marca que, con los tres primeros operadores —Acqua Sant'Anna, Grupo Nestlé, Acqua Minerale San Benedetto—, cubre en conjunto el 33% del mercado en valor. La marca blanca mantiene, no obstante, un posicionamiento importante, con el 18,1%.
Lee más sobre DM Magazine febrero 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
