


Bonbons et chewing-gums : l’impulsion guide le secteur
Bonbons et chewing-gums : l’impulsion guide le secteur
- Information
Dans le marché des bonbons et des chewing-gums, les consommateurs privilégient les achats impulsifs et recherchent des références innovantes, capables de satisfaire le palais. L’attention reste toutefois bien centrée sur le prix, avec une rationalisation de la consommation.
Au cours de l’année se terminant le 24 août 2025, le secteur a généré un chiffre d’affaires de plus de 824 millions d’euros, enregistrant une évolution en valeur de +1,9% par rapport à l’année précédente, à la suite d’une hausse du prix 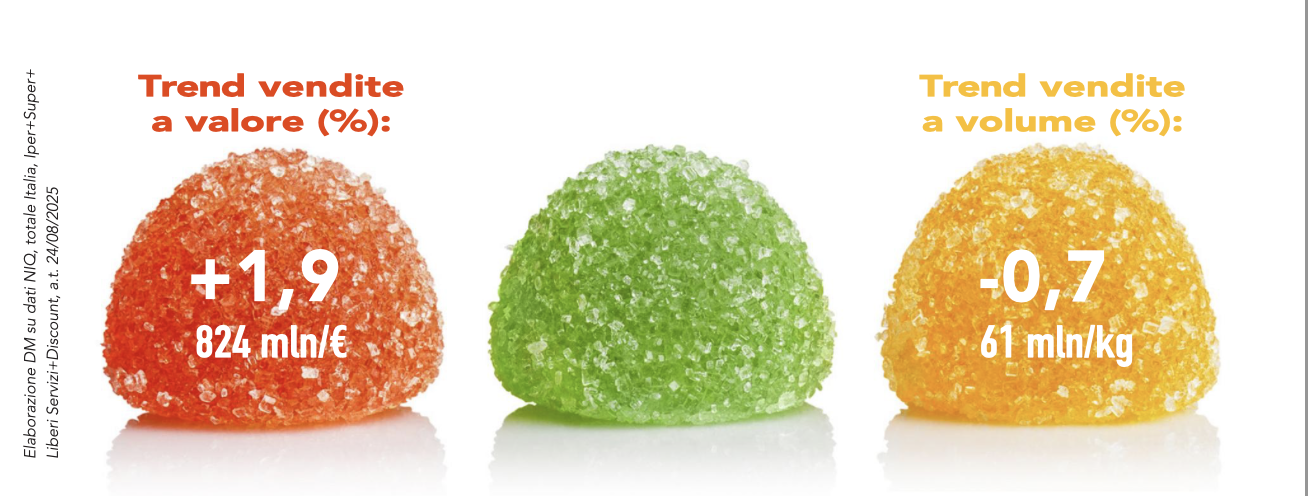 moyen, qui s’élève à +2,7%. Les volumes de vente, en revanche, accusent un léger recul (-0,7%), pour un total de 61 millions de kilogrammes commercialisés, malgré une évolution positive du nombre de colis (+1,1%). L’assortiment par point de vente (+2,2%) et l’intensité promotionnelle, égale à +0,6 points, progressent. (données NIQ, total Italie, hypermarchés+supermarchés+libre-service+discount).
Zones géographiques et canaux de distribution
La croissance en valeur est transversale, tant en ce qui concerne les canaux que les zones géographiques. «La plus forte progression est enregistrée par la zone -2,8% (-3,8%) – affirme Andrea Rana de NIQ – qui affiche également une évolution positive en volume (+2,4%), contrairement aux autres zones, où les quantités vendues diminuent par rapport à l’année précédente. La zone 1 confirme sa position de marché le plus important, représentant 32% du chiffre d’affaires et 31,6% des volumes, bien qu’elle affiche un recul plus marqué (-2%) des quantités vendues que les autres marchés. Vient ensuite, par ordre d’importance, la zone 2 (23,4% du chiffre d’affaires et 24,1% des volumes), qui présente un 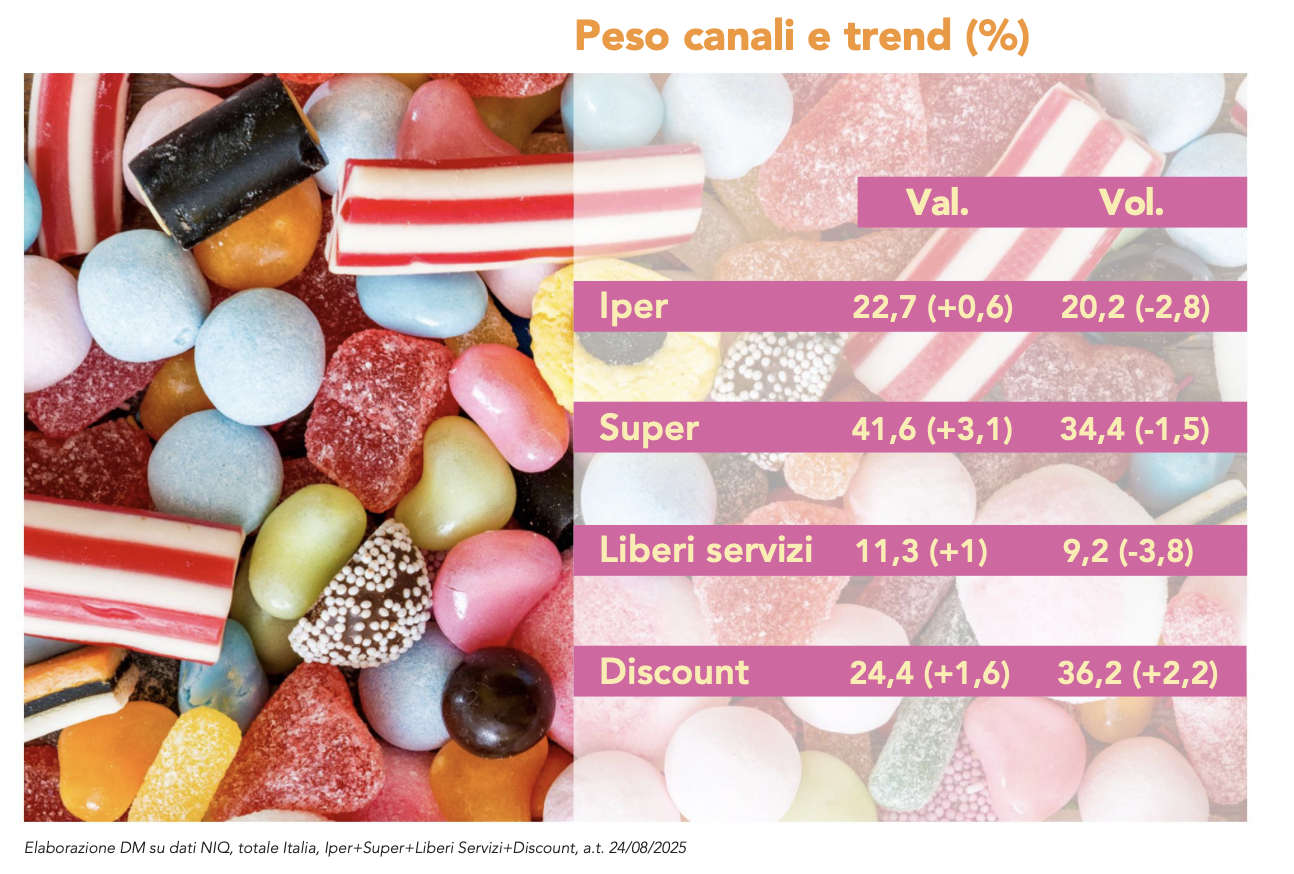 référencement moyen par point de vente (92,5), égal à celui de la zone 1 et supérieur à celui des autres zones. La zone 3 est la deuxième en termes de croissance en valeur (+2,1%), à la suite d’une hausse plus importante du prix moyen (+3,5%)». Au sein des canaux de distribution, les supermarchés, qui représentent 41,6% du chiffre d’affaires de la catégorie, enregistrent la plus forte croissance du chiffre d’affaires (+3,1%), portée par une hausse du prix moyen, égal à +4,7%. En volume, le seul canal en croissance est le discount (+2,2%), qui confirme sa position de principal marché en termes de quantités vendues (36,2%) ; en son sein, on observe une baisse du prix moyen (-0,6%), accompagnée d’une hausse de la part promotionnelle (+2,7 points) et de l’assortiment moyen par point de vente (+3,4%). Les hypermarchés et les libres-services, enfin, perdent de l’importance au sein du secteur, avec des évolutions négatives des volumes de vente, respectivement pour ces deux canaux, les libres-services enregistrant le plus fort effet inflationniste (+5,3%).
Évolution des segments
Les bonbons constituent le principal marché et génèrent 71,9% du chiffre d’affaires et 90,5% des quantités vendues. Ils enregistrent une évolution positive en termes de chiffre d’affaires (+1,9%) à la suite d’une hausse du prix (+2,9%), qui s’établit à 10,68€/kg. Les volumes de vente sont en revanche en baisse (-1%). «Les bonbons durs et fourrés et les bonbons gélifiés sont les principaux segments – poursuit Andrea Rana – représentant 79,6% du chiffre d’affaires et 70,5% des volumes des bonbons. Les premiers affichent la plus forte croissance en valeur 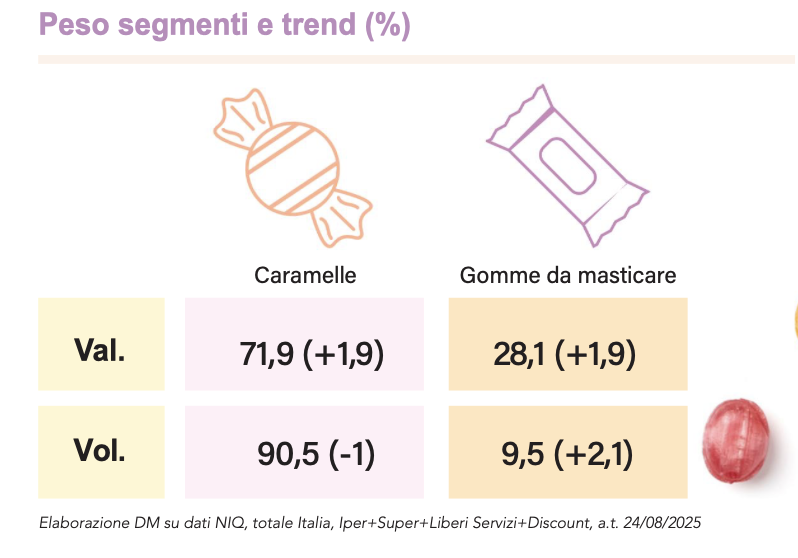 de la catégorie (+3,7%), sous l’effet d’une inflation de +3,9%, tandis que les seconds progressent moins en termes de chiffre d’affaires (+2,2%), mais affichent une hausse de l’assortiment moyen par point de vente (+6,1%). La plus forte croissance en volume est enregistrée par le segment des bonbons gélifiés (+2,8%), qui est le troisième en importance et représente 7,5% du chiffre d’affaires et 11,2% des volumes de vente. Ces trois premiers segments affichent une croissance du nombre de colis (respectivement de +2,4%, +1,3% et +1,9%), tandis que les autres types de bonbons (autres, sucettes, toffees et caramels mous, coton) enregistrent un recul qui concerne également les volumes et le chiffre d’affaires, avec une baisse du prix moyen (à l’exception des sucettes, dont le prix augmente de 6%)». Les bonbons en tablettes au lait sont en revanche en croissance et, malgré leur importance encore marginale dans la catégorie, progressent de 2,1% en volume de vente. Les chewing-gums, quant à eux, génèrent 28,1% du chiffre d’affaires et 9,5% des volumes, affichant des évolutions positives tant en valeur (+1,9%) qu’en volume (+2,1%), avec des prix qui restent stables par rapport à la période précédente (39,69€/kg). Cette progression est portée par le segment sans sucre, qui représente environ 90% de la catégorie. Les chewing-gums classiques, en revanche, affichent un léger recul des volumes (-0,3%), mais une hausse du référencement moyen par point de vente (+12,8%).
En savoir plus sur DM Magazine octobre 2025
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
