


Farines et ingrédients pour la pâtisserie, le premium et le fonctionnel au cœur
Farines et ingrédients pour la pâtisserie, le premium et le fonctionnel au cœur
- Information
Le marché des farines et des ingrédients pour la pâtisserie évolue : le consommateur se tourne vers des produits premium, fonctionnels et respectueux de l’environnement, en accordant une attention particulière à la qualité et au budget consacré aux courses.
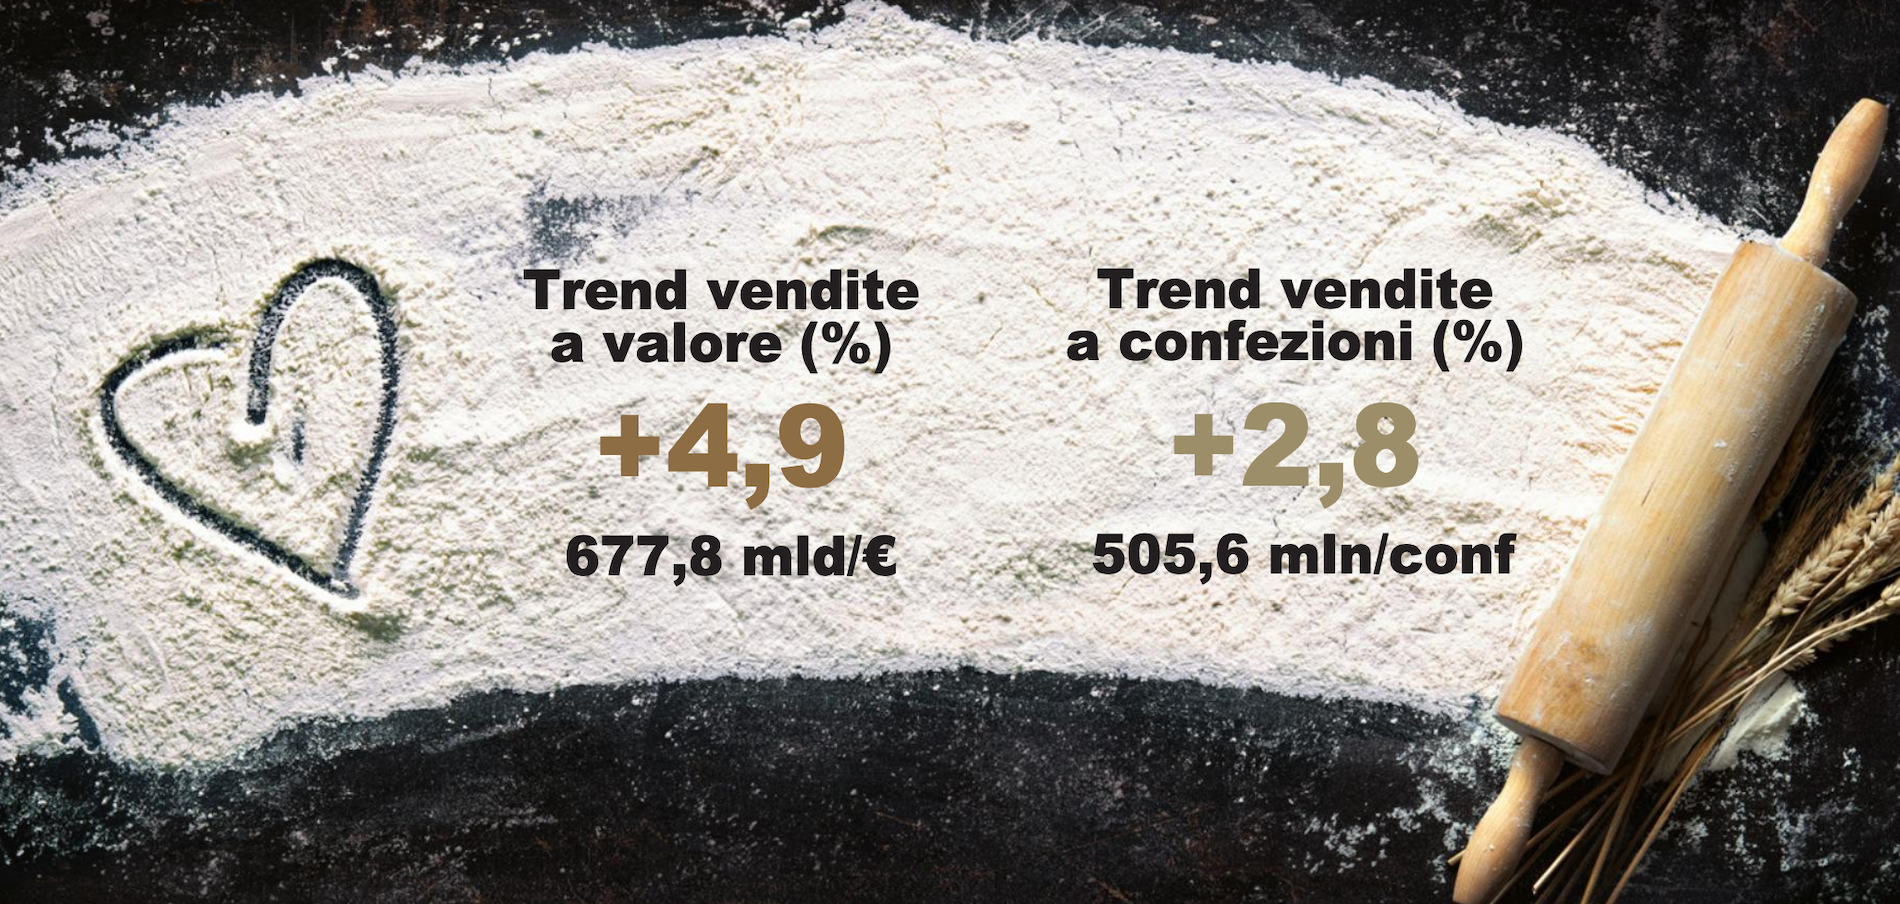 Le secteur, sur l’année se terminant le 24 août 2025, enregistre une croissance à la fois en valeur (+4,9%) et en nombre d’emballages vendus (+2,8%). La catégorie affiche un chiffre d’affaires de 677,8 millions d’euros pour un total de 505,6 millions d’emballages. Le secteur fait apparaître une hausse du prix moyen par emballage (+2%), qui atteint une moyenne de 1,34€. Toutefois, la croissance des prix moyens ne s’accompagne pas d’une progression des volumes en promotion (indice int. emballages -0,6 points de pourcentage), tandis que le nombre moyen de références par point de vente compte 1 point de plus que sur la même période de l’année précédente (données NIQ, Total Italie, Hypermarchés+Supermarchés+Libre-service+Discounts).
Zones géographiques et canaux de vente
Le marché des farines et des ingrédients pour la pâtisserie se développe de manière homogène dans les quatre zones Nielsen, comme l’explique Ludovica Finzi de NIQ : « Toutes affichent une croissance à la fois en valeur et en nombre d’emballages. Les zones 2 et 4 se distinguent, avec une progression respectivement de +5,3% et de +6,4% en valeur, et de +2,8% et de +4,3% en nombre d’emballages. Le prix moyen par c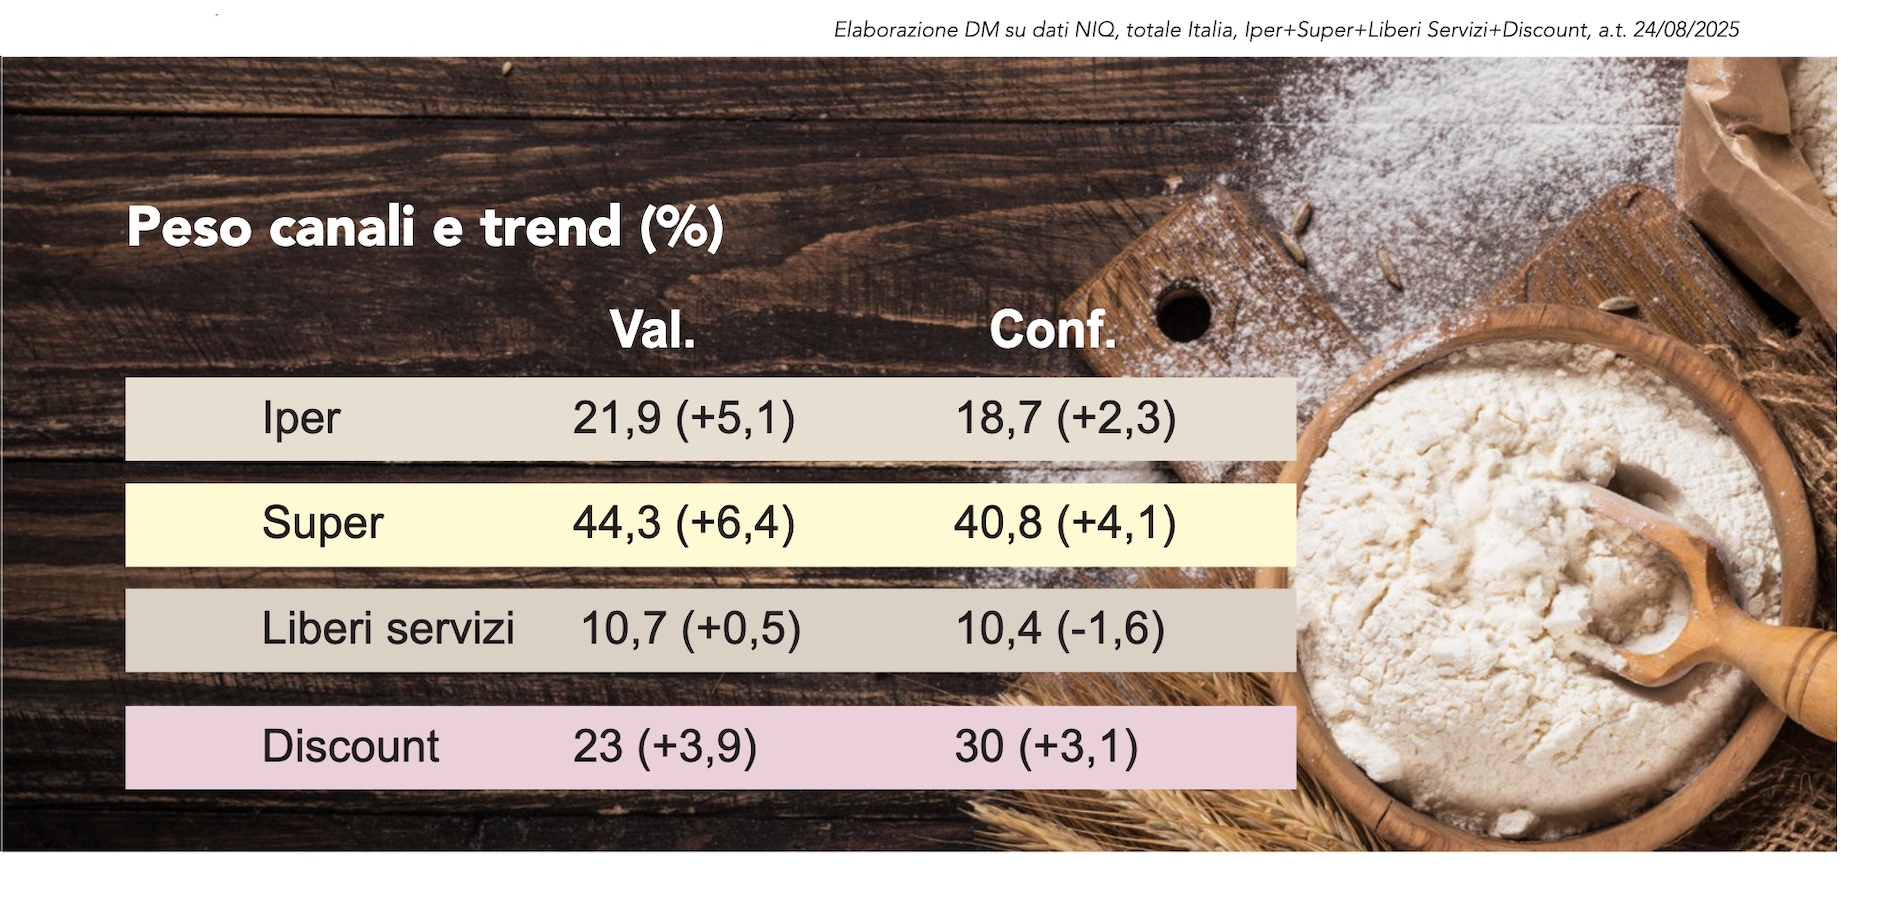 onfection augmente dans toutes les zones, tandis que les emballages en promotion restent stables par rapport à la même période de l’année 2024 ». Sur la période de référence, le nombre moyen de références par point de vente augmente dans toutes les zones de l’1% et, dans la zone 4, de presque 2 points. L’analyse des canaux révèle en revanche que la grande distribution représente 76,9% de la valeur de ce marché. « Dans ce panorama – souligne Ludovica Finzi –, le poste supermarchés se distingue : à lui seul, il représente presque la moitié de l’ensemble du marché (soit 44,3%), une valeur en hausse par rapport à l’année précédente. Les discounts génèrent une valeur légèrement supérieure à celle des hypermarchés, tous deux stables en importance par rapport à l’année précédente, mais enregistrent une croissance en valeur respectivement de 5,1% et de 3,9% ». En termes de prix moyen, une hausse est observée dans tous les canaux, notamment dans les hypermarchés, où il atteint 1,57€ par emballage (+2,7%), tandis que le pourcentage d’emballages vendus en promotion continue de fléchir. Dans le secteur, le nombre moyen d’emballages par point de vente augmente dans tous les canaux. Dans ce contexte, les hypermarchés se distinguent, avec en moyenne plus de 200 références par point de vente.
Évolution des segments
La catégorie farines et mélanges (53,5%) est portée pour plus de la moitié de la valeur générée par le segment des farines de blé tendre (28,7%), qui « affiche une baisse en valeur dans toutes les zones et tous les canaux – poursuit Ludovica Finzi –, à l’exception d’une légère croissance enregistrée dans les supermarchés (+0,6%). L’analyse des emballages indique en revanche une stabilité pour l’ensemble de l’Italie, tandis que parmi les zones, seule la 4 (+1,7%) est en hausse ». Pour ce segment, le prix moyen par emballage est en baisse dans toutes les zones et tous les canaux : notamment dans la zone 4 (-3,5%) et dans les discounts (-8,2%). Les emballages en promotion sont en baisse dans toutes les zones, surtout dans 1 et 4, respectivement à -1,1% et -1,6%, ainsi que dans tous les canaux, surtout dans les hypermarchés et les discounts (respectivement -1,2% et -1,9%). Le nombre moyen de références du segment reste en revanche stable. En ce qui concerne les ingrédients pour la pâtisserie, les segments les plus dynamiques sont les ingrédi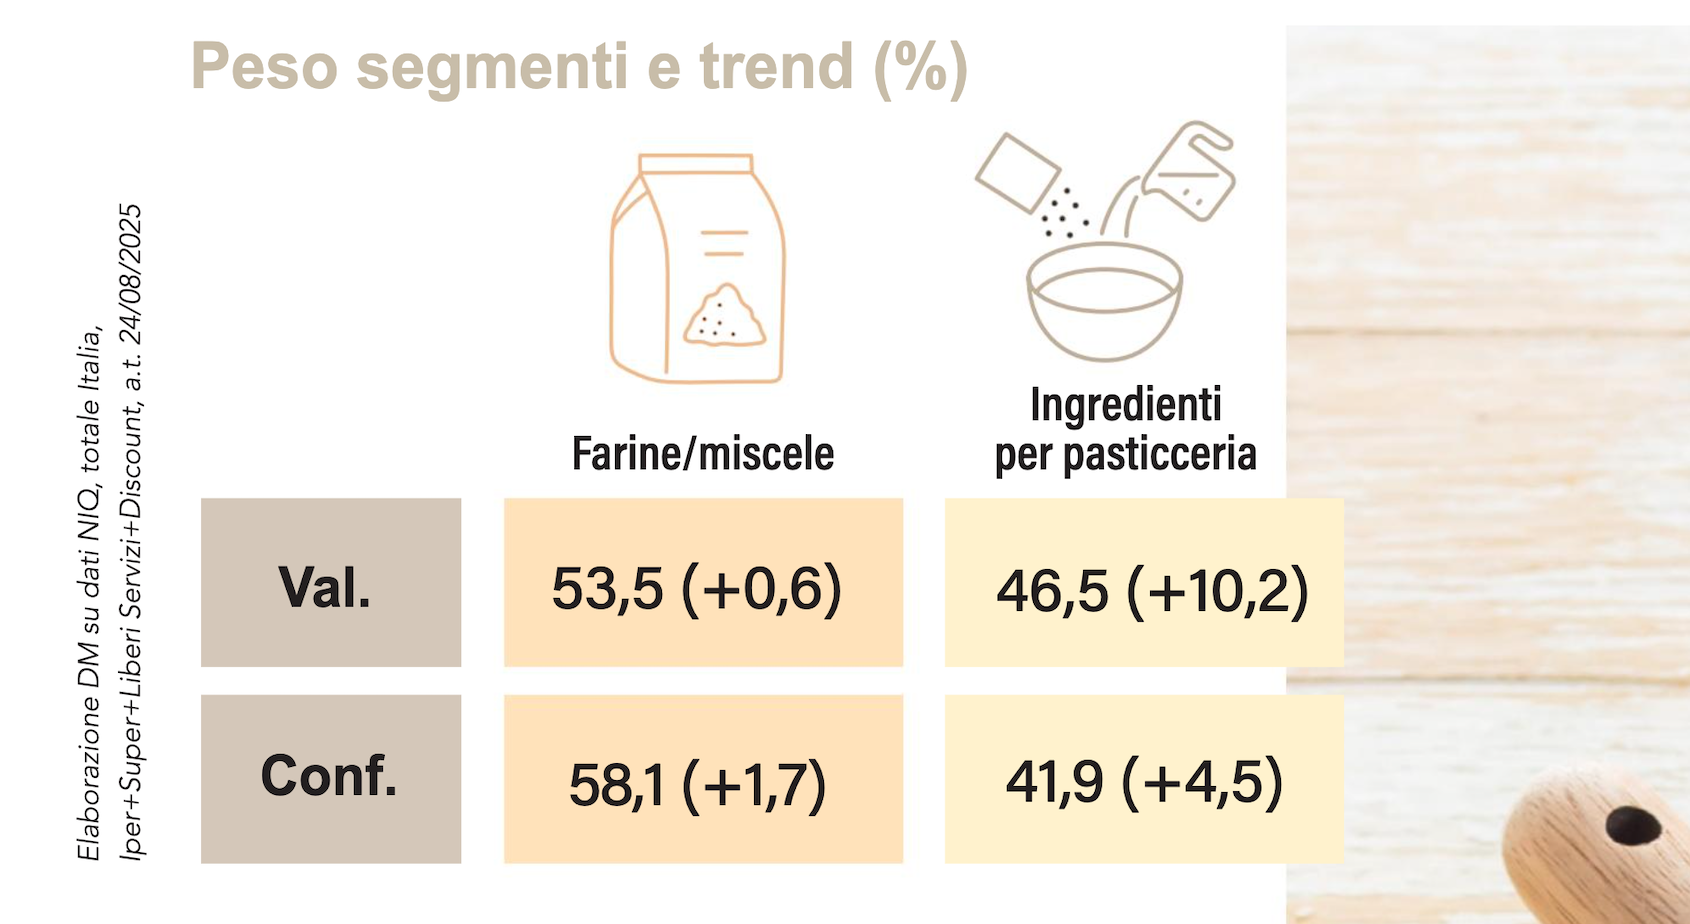 ents pour pâtisserie et décoration et les ingrédients pour pâtisserie, levures/ammoniaque, auxquels est attribuable plus de 60% de la valeur générée par la catégorie. Les ingrédients pour les décorations se distinguent également : ils progressent dans la zone 4 de 17% en valeur et de 9,1% en nombre d’emballages. « Les ventes des deux segments sont réparties équitablement entre les zones Nielsen. Toutefois – fait remarquer Ludovica Finzi –, on observe une concentration des ventes dans la zone 4 pour les ingrédients pour levures/ammoniaque (30%). Les deux segments enregistrent une hausse en valeur et en nombre d’emballages dans tous les canaux, à une exception près : les ingrédients pour pâtisserie, levures et ammoniaque reculent dans les libres-services, respectivement de -1,9% et de -3,2% ». La grande distribution est le principal canal des deux segments, avec 76% des ventes en valeur pour les ingrédients pour pâtisserie et décoration, et plus de 80% pour les ingrédients pour pâtisserie, levures/ammoniaque ; le marché indique notamment que la concentration des ventes se situe principalement dans les supermarchés. Dans la grande distribution, le prix augmente, même si ce sont les décorations qui subissent le plus fortement la hausse (+5%), tandis que l’indice int. par emballage recule légèrement de -0,5%.
En savoir plus sur DM Magazine novembre 2025
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.
