Vin : les occasions de consommation évoluent et l’intérêt pour le no/low alcohol progresse
Vin : les occasions de consommation évoluent et l’intérêt pour le no/low alcohol progresse
- Information
Sur le marché du vin, les vins effervescents et les produits fortement identitaires d’un territoire ou d’un style tirent la demande. L’ouverture s’étend également au no et au low alcohol.
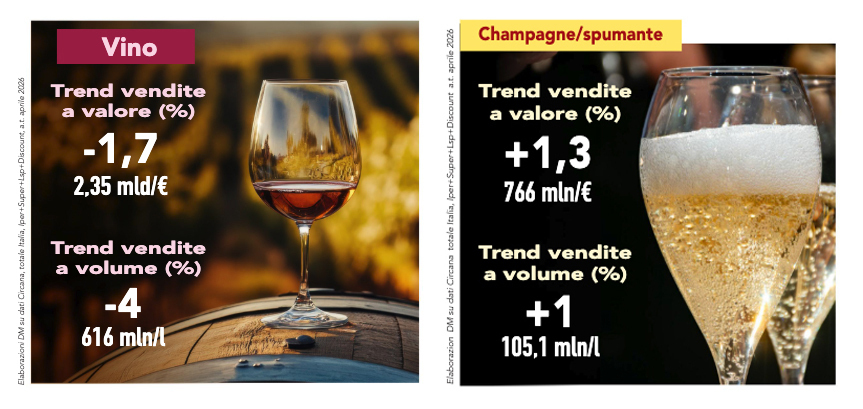 Au cours de l’année se terminant en avril 2026, dans le secteur (données Circana, Italie entière, Hyper+Super+Lsp+Discount), 616 millions de litres de vin ont été vendus (-4%), pour un chiffre d’affaires qui s’établit autour de 2,35 milliards d’euros (-1,7%), ainsi que plus de 105 millions de litres au total de vins effervescents et de champagnes (+1%), avec une croissance en valeur de 1,3%, portant le chiffre d’affaires à 776 millions d’euros.
Zones géographiques et canaux de distribution
La répartition géographique des ventes en volume des deux segments vin + vins effervescents/champagnes voit le Nord-Ouest en tête, avec 32,6% de part de marché et 34,4% de la valeur. Vient ensuite le Centre+Sardaigne, qui représente 27,3% des volumes et 28,5% de la valeur du march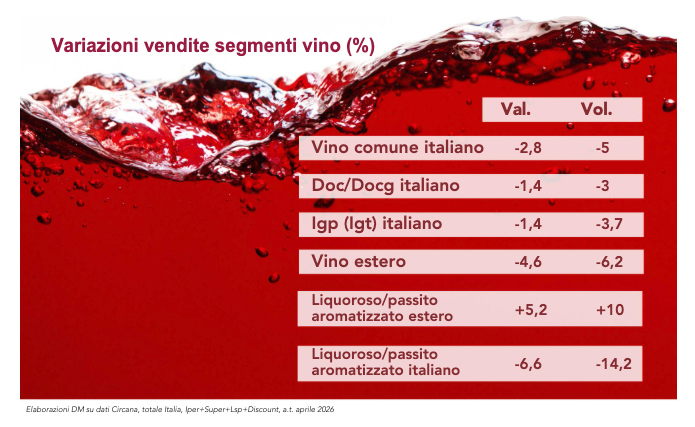 é. Le Nord-Est représente 19,5% en volume et 20,4% en valeur, tandis que le Sud ferme la marche avec une part de 20,6% en volume et de 16,8% en valeur. En ce qui concerne les canaux de distribution, les supermarchés confirment leur centralité absolue, gérant 51,7% des volumes et 61,1% de la valeur totale, suivis par les magasins discount – qui constituent le deuxième canal par importance – avec une part de 30,3% en volume et de 17,9% en valeur. Les libres-services, en revanche, enregistrent une part de marché de 10,4% en volume et de 11,4% en valeur, tandis que les hypermarchés ferment la marche avec 7,5% des volumes et 9,6% de la valeur.
Évolution des segments
Analysés dans le détail, les deux segments du marché présentent des évolutions divergentes. Au sein de la catégorie vin, le sous-segment Doc/Docg italien est le premier en valeur, avec 1,25 milliards d’euros et 217 millions de litres, mais recule aussi bien en volume (-3%) qu’en valeur (-1,4%). Le vin commun italien est le deuxième sous-segment en volume (210,4 millions de litres), mais affiche un recul de 5% en quantité et de 2,8% en valeur, s’arrêtant à 383,3 millions d’euros. Enfin, le vin Igt italien clôt le classement avec 178 millions de litres (-3,7%) et une valeur de 661 m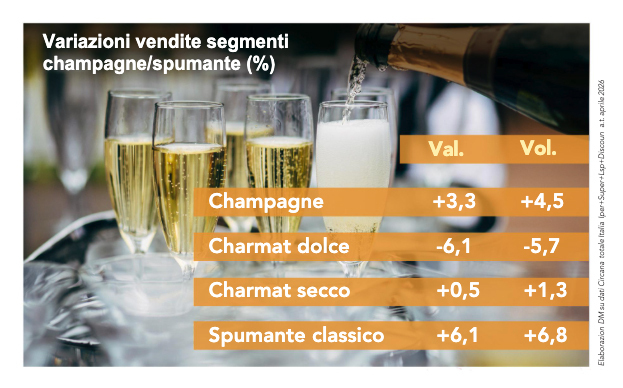 illions d’euros (-1,4%). Au sein du segment vins effervescents et champagnes, en revanche, le sous-segment charmat sec est le plus demandé, avec près de 86 millions de litres (+1,3%) et 527,3 millions de chiffre d’affaires (+0,5%). Le vin effervescent classique affiche la tendance la plus brillante, avec un bond de 6,8% en volume (8,4 millions de litres) et de +6,1% en valeur, atteignant 151,2 millions d’euros ; vient ensuite le champagne (+4,5% en volume et +3,3% en valeur), malgré le prix moyen élevé de 50,86 euros la bouteille, soit une valeur presque trois fois supérieure au prix moyen du vin effervescent classique (17,95 €). Le seul sous-segment en recul est le charmat doux : -5,7% en volume et -6,1% en valeur. Les trois premiers acteurs (Caviro, Riunite & Civ, Gruppo Italiano Vini) couvrent en valeur 11,7% du marché, tandis que la marque de distributeur atteint 15,3%.
En savoir plus sur DM Magazine juin 2026
Cet article a été traduit de la version originale italienne avec l’aide de l’intelligence artificielle. En cas de divergence, veuillez vous référer à la version originale italienne.