Vino, cambian las ocasiones de consumo y crece el interés por el alcohol sin y con bajo contenido alcohólico
Vino, cambian las ocasiones de consumo y crece el interés por el alcohol sin y con bajo contenido alcohólico
- Information
En el mercado del vino, los vinos espumosos y los productos fuertemente identitarios de un territorio o de un estilo impulsan la demanda. También se abre paso el segmento sin alcohol y bajo en alcohol.
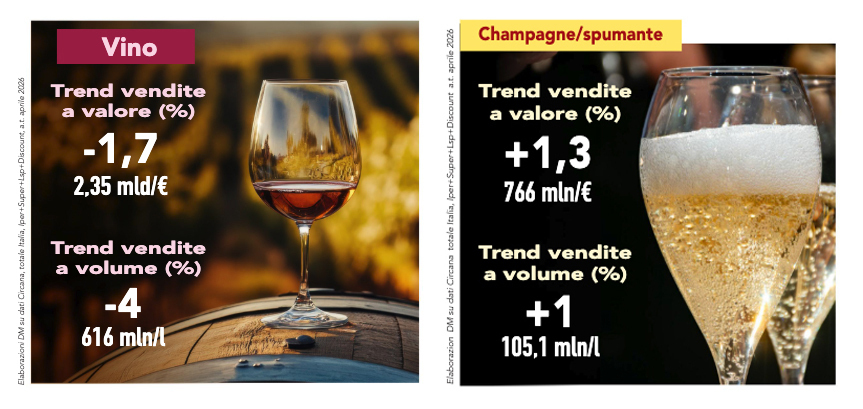 En el año terminado en abril 2026, en el sector (datos de Circana, total Italia, Hiper+Súper+Lsp+Discount), se vendieron 616 millones de litros de vino (-4%) con una facturación de alrededor de 2,35 miles de millones de euros (-1,7%), y más de 105 millones de litros en total de vinos espumosos y champanes (+1%), con un crecimiento en valor del 1,3%, que eleva la facturación a 776 millones de euros.
Áreas geográficas y canales de distribución
La distribución geográfica de las ventas en volumen de los dos segmentos, vino + vinos espumosos/champanes, muestra el liderazgo del Noroeste, con 32,6% de cuota de mercado y 34,4% del valor. Le sigue el Centro+Cerdeña, que representa el 27,3% de los volúmenes y el 28,5% del valor de mercat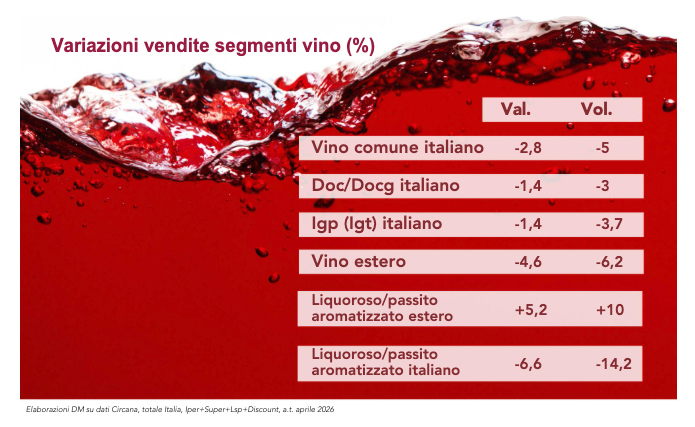 o. El Nordeste representa el 19,5% en volumen y el 20,4% en valor, mientras que el Sur cierra el círculo con una cuota del 20,6% en volumen y del 16,8% en valor. En cuanto a los canales de distribución, los supermercados confirman su absoluta centralidad, gestionando el 51,7% de los volúmenes y el 61,1% del valor total, seguidos por los establecimientos de descuento —que representan el segundo canal en importancia— con una cuota del 30,3% en volumen y del 17,9% en valor. Los autoservicios, en cambio, registran una cuota de mercado del 10,4% en volumen y del 11,4% en valor, mientras que los hipermercados ocupan el último lugar, con el 7,5% de los volúmenes y el 9,6% del valor.
Evolución de los segmentos
Al analizarlos en detalle, los dos segmentos del mercado muestran evoluciones divergentes. Dentro de la categoría vino, el subsegmento Doc/Docg italiano es el primero en valor, con 1,25 miles de millones de euros y 217 millones de litros, pero disminuye tanto en volumen (-3%) como en valor (-1,4%). El vino común italiano es el segundo subsegmento por volumen (210,4 millones de litros), pero muestra una caída del 5% en cantidad y del 2,8% en valor, quedándose en 383,3 millones de euros. Por último, el vino Igt italiano cierra con 178 millones de litros (-3,7%) y un valor de 661 m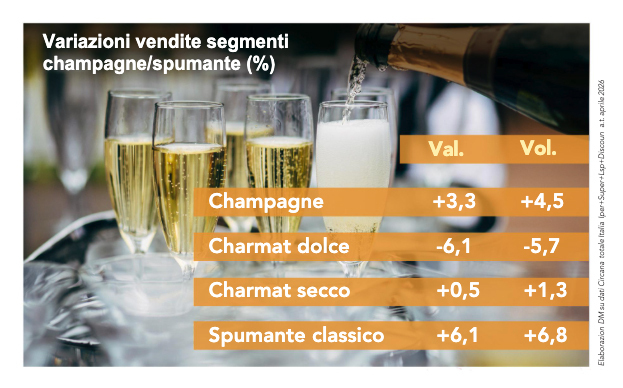 illones de euros (-1,4%). Dentro del segmento vinos espumosos y champanes, en cambio, el subsegmento charmat seco es el más solicitado, con casi 86 millones de litros (+1,3%) y 527,3 millones de facturación (+0,5%). El vino espumoso clásico muestra la tendencia más brillante, con un salto del 6,8% en volumen (8,4 millones de litros) y del +6,1% en valor, alcanzando los 151,2 millones de euros; le sigue el champán (+4,5% en volumen y +3,3% en valor), a pesar del elevado precio medio de 50,86 euros por botella, un valor casi tres veces superior al precio medio del vino espumoso clásico (17,95 €). El único subsegmento en retroceso es el charmat dulce: -5,7% en volumen y -6,1% en valor. Los tres primeros operadores (Caviro, Riunite & Civ, Gruppo Italiano Vini) cubren en valor el 11,7% del mercado, mientras que la marca blanca alcanza el 15,3%.
Lee más sobre DM Magazine junio 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.