


Helados: para los consumidores, el sabor y las experiencias sensoriales son lo primero
Helados: para los consumidores, el sabor y las experiencias sensoriales son lo primero
- Information
Para impulsar el mercado de los helados, las empresas apuestan por la innovación de producto y por las alianzas con el sector de la confitería.
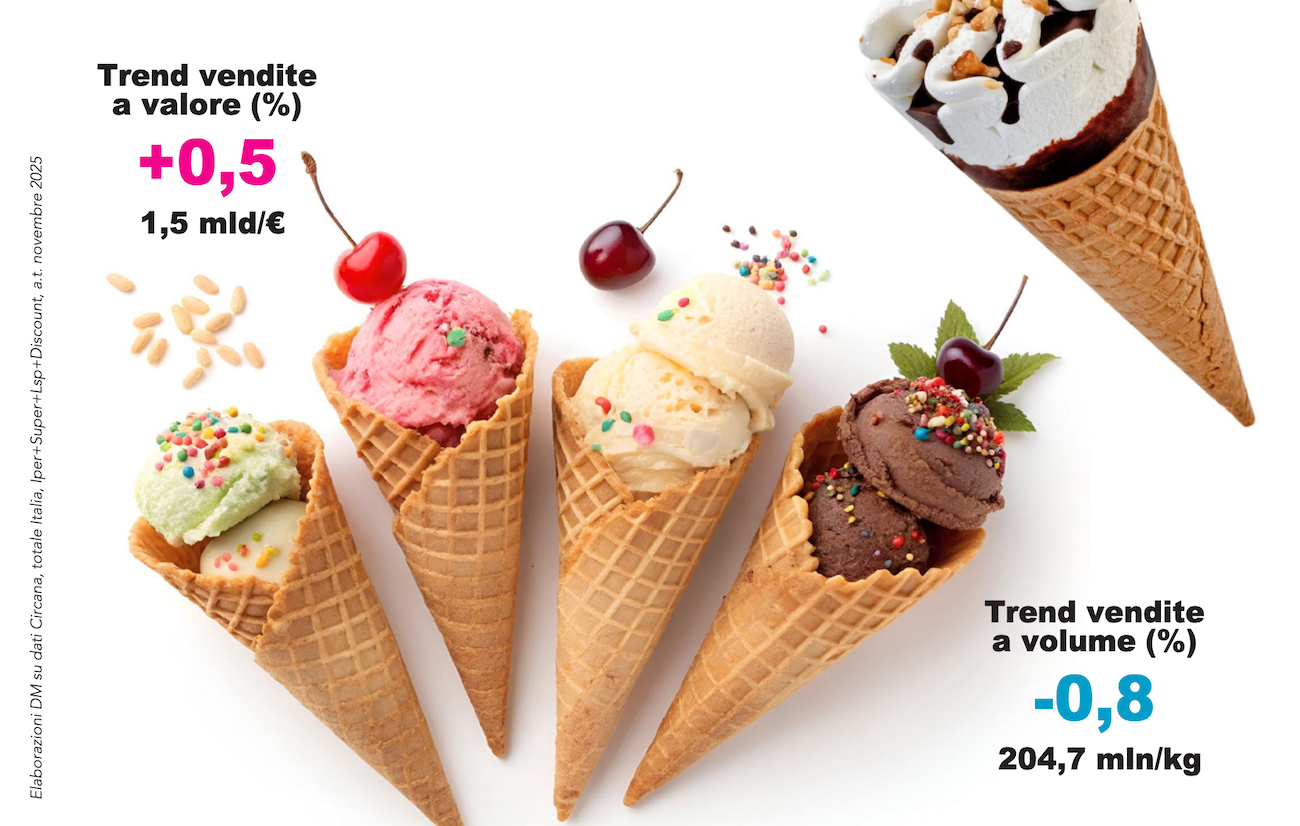 En el año terminado en noviembre 2025, el mercado de los helados mostró una evolución sustancialmente estable, con una ligera disminución del 0,8% de los volúmenes interanuales. En total, se vendieron más de 204,7 millones de kilogramos de producto, con una facturación de 1,5 miles de millones de euros, un aumento del 0,5% debido a la inflación (datos de Circana, Total Italia, Hiper+Súper+Lsp+Descuento).
Áreas geográficas y canales de distribución
La distribución geográfica de las ventas en volumen muestra un empate entre el Sur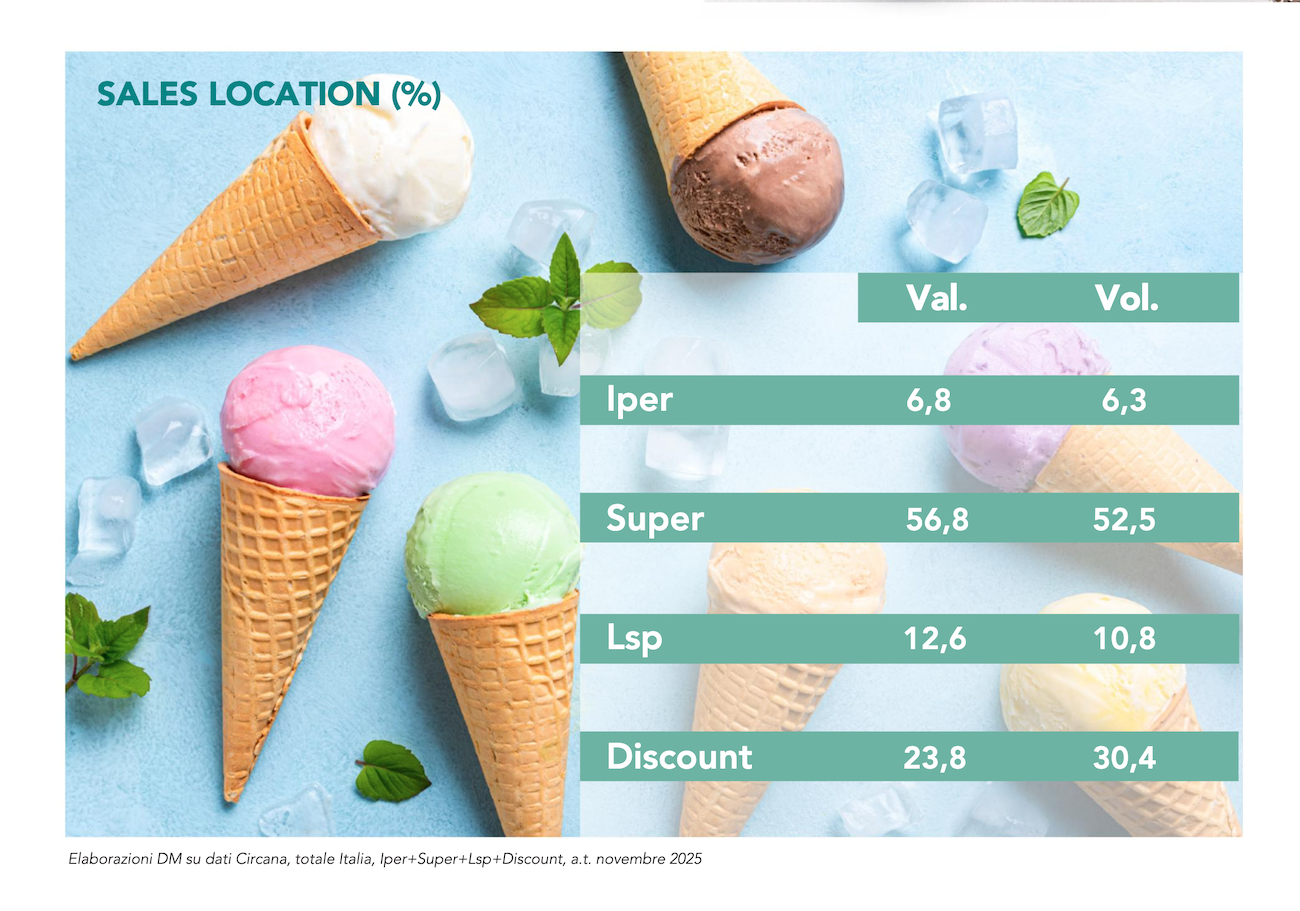 (29% en vol. y 27,8% en valor) y el Noroeste (28,1% en vol. y 28,2% en valor). Les siguen el Centro+Cerdeña, que representa el 23,1% de los volúmenes y el 24,3% del valor, y el Noreste, con una cuota del 19,8% en volumen y del 19,7% en valor. En cuanto a los canales de distribución, los supermercados confirman su absoluta centralidad, gestionando el 52,5% de los volúmenes y el 56,8% del valor de mercado. Los establecimientos de descuento representan el segundo canal en importancia (30,4% en vol. y 23,8% en valor), seguidos de las tiendas de libre servicio, con el 10,8% en volumen y el 12,6% en valor. En última posición se sitúan los hipermercados, con cuotas equivalentes al 6,3% de los volúmenes y al 6,8% del valor.
Evolución de los segmentos
Dentro del mercado, los distintos segmentos muestran dinámicas muy diferentes: los helados de impulso son el único segmento en fuerte expansión, con un crecimiento de dos dígitos tanto en volumen (+21,5%) como en valor (+12,5%). Los helados de postre, en cambio,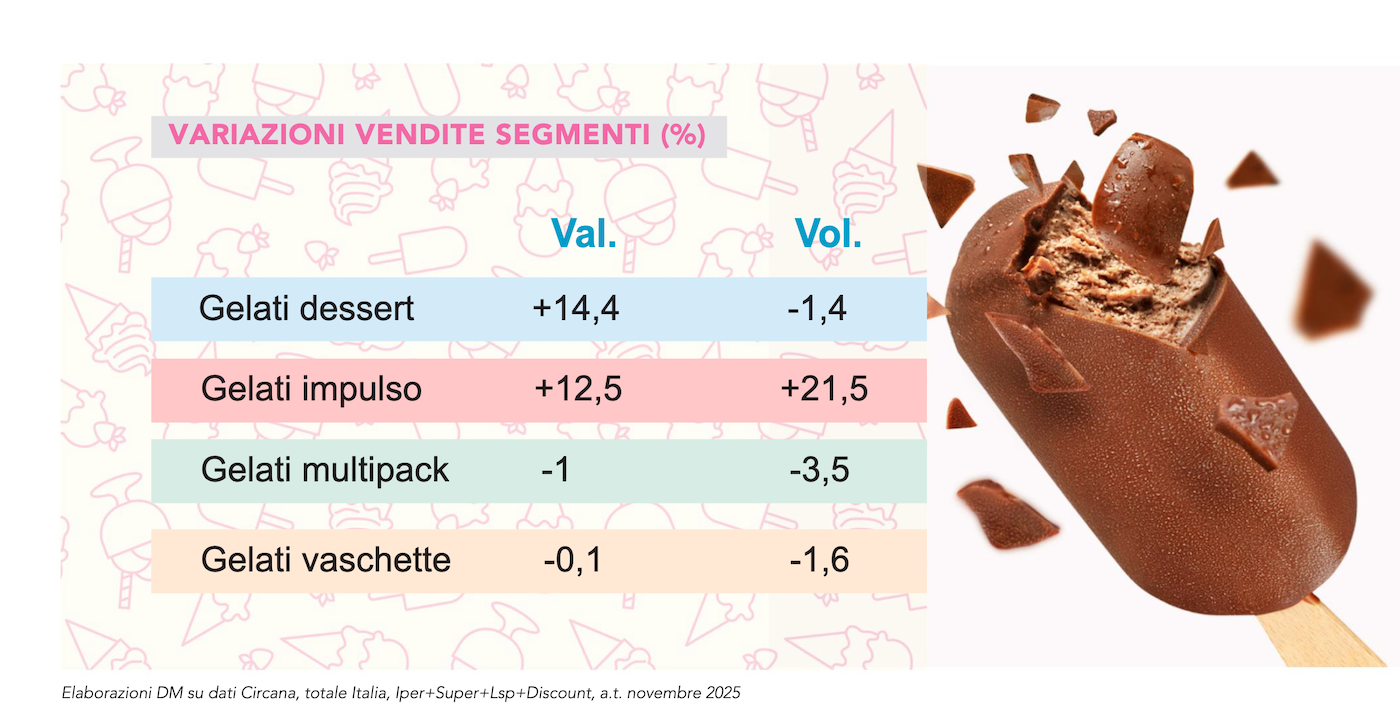 sufren una contracción del 1,4% de los volúmenes, pero un aumento significativo en valor del 14,4%. Los helados multipack representan, en términos absolutos, la parte más importante del mercado, con una facturación de 924,7 millones de euros y 107,4 kilogramos vendidos, pero los volúmenes se contraen un 3,5% y el valor del 1%. Por último, los helados en tarrina registran un ligero descenso generalizado, con -1,6% en volumen y -0,1% en valor. El panorama competitivo se caracteriza por una fuerte presencia de la marca blanca, que por sí sola posee nada menos que el 40,9% del valor del mercado. Los tres primeros operadores —The Magnum Ice Cream Company (anteriormente Unilever Ice Cream), Sammontana, Froneri— cubren conjuntamente el 41,9% del mercado en valor.
Más información sobre DM Magazine enero 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
