NielsenIQ hace balance de la crisis de los transportes: Gdo al +1,4%
NielsenIQ hace balance de la crisis de los transportes: Gdo al +1,4%
- Information
Mientras los ojos de todos están ahora puestos en una nueva amenaza: los ciberataques a los mostradores frigoríficos; NielsenIQ hace balance de la crisis de los transportes de octubre.
El área 4 bajo la lupa de NielsenIQ
El panorama resultante es mucho menos dramático de lo que se podría pensar.
Por cierto, Niq ha analizado la evolución de las ventas del canal moderno en el Área 4 (Abruzos, Basilicata, Calabria, Campania, Molise, Apulia, Sicilia), comparando las semanas 12-18 de octubre (inicio de las protestas) y 19-25 de octubre (inicio de la vuelta a la normalidad tras el cierre).
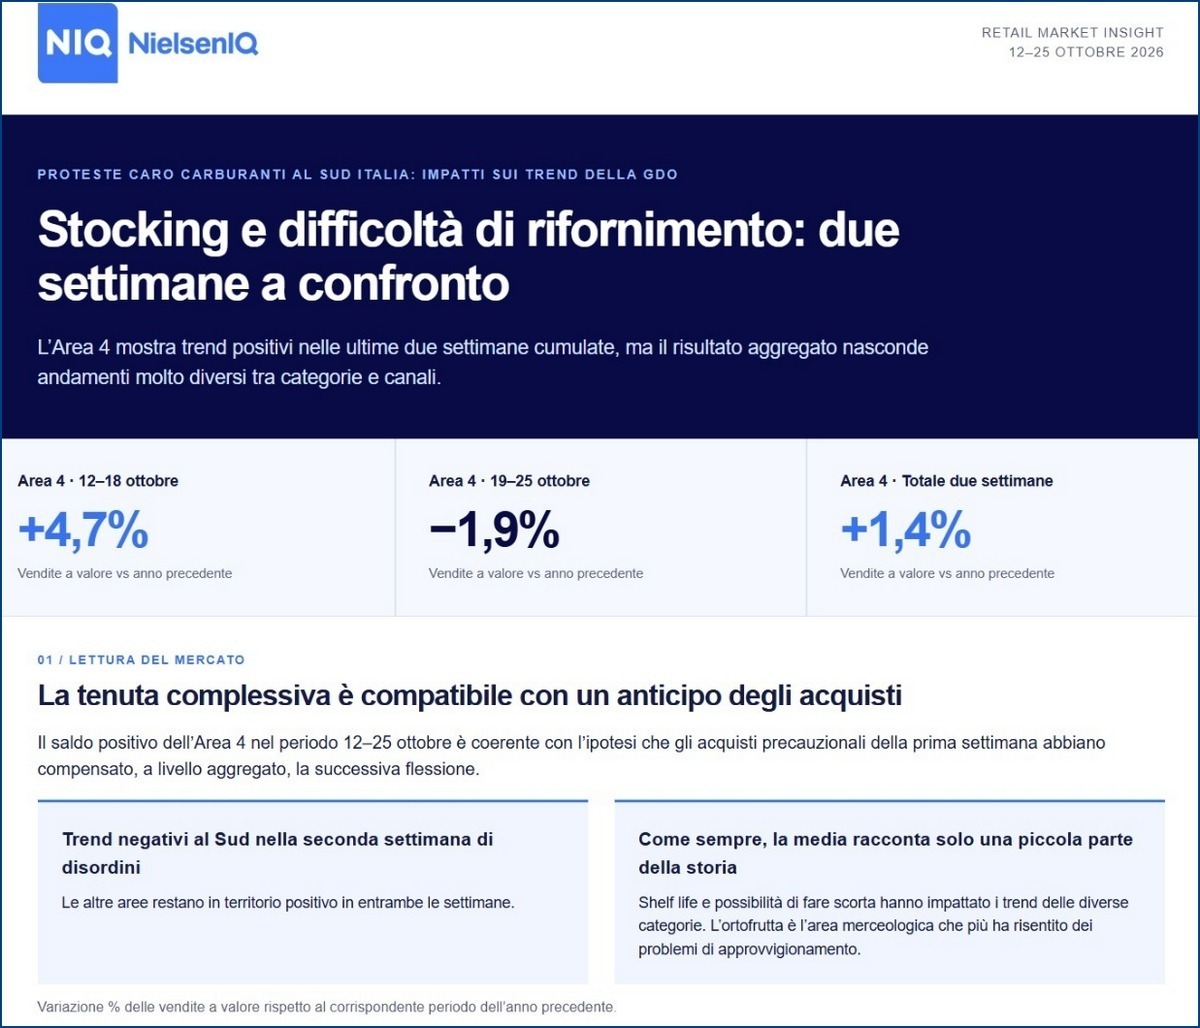
Los bloqueos de los camiones contra el encarecimiento del combustible, sumando las distintas regiones, no han tenido en absoluto un impacto devastador en Gdo, que, al contrario, ha resistido, mostrando un +1,4% en valor.
Pero ¿qué ocurrió concretamente con las compras de las familias y cuáles fueron sus comportamientos?
Los consumidores se adelantaron
Los datos muestran entretanto un adelanto preventivo de las compras. Ante el temor de dificultades en el abastecimiento, los consumidores podrían haber aumentado inicialmente el peso de su carrito y las reservas domésticas.
De hecho, en el periodo 12-18 de octubre se registró un crecimiento, siempre en valor, del 4,7%, al que siguió un descenso interanual del 1,9% en la semana inmediatamente posterior.
Así, en conjunto, el sur de Italia mantuvo un resultado positivo, del orden, como se ha dicho, del 1,4%.
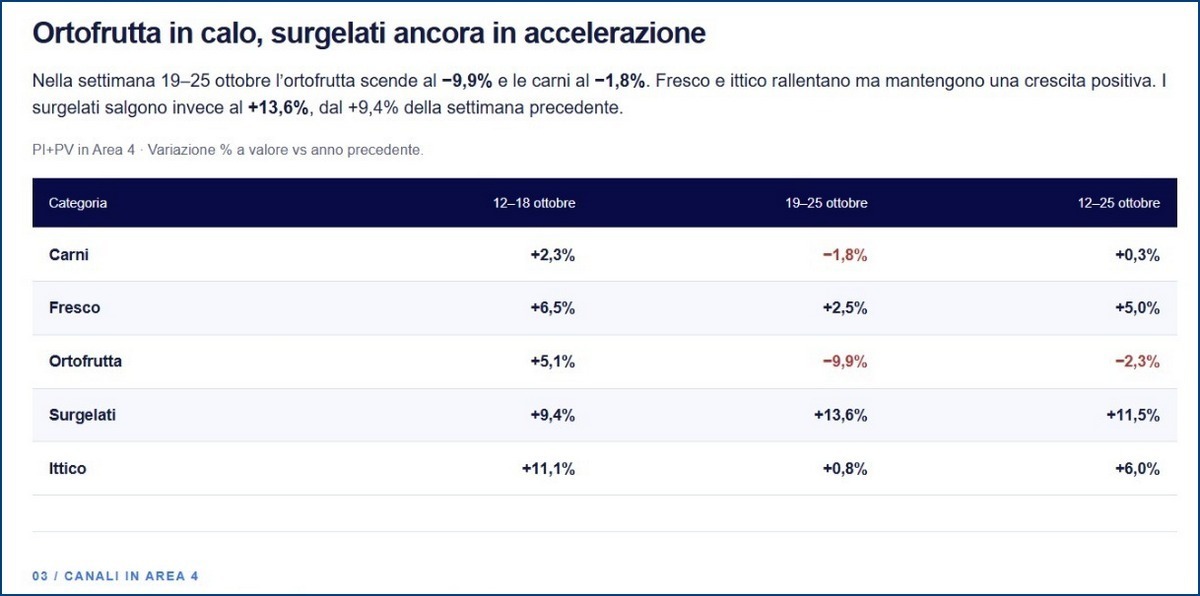
Mientras que entre el 19 y el 25 de octubre se señalaban dificultades logísticas particulares para los productos frescos, las frutas y hortalizas registraron, de forma coherente, una caída del 9,9% y las carnes del 1,8 por ciento.
Por el contrario, los bienes más fáciles de conservar mostraron una dinámica opuesta: los congelados, por ejemplo, crecieron un 13,6%, después del +9,4% de la semana anterior.
Supermercados al alza, tiendas de descuento e hipermercados a la baja
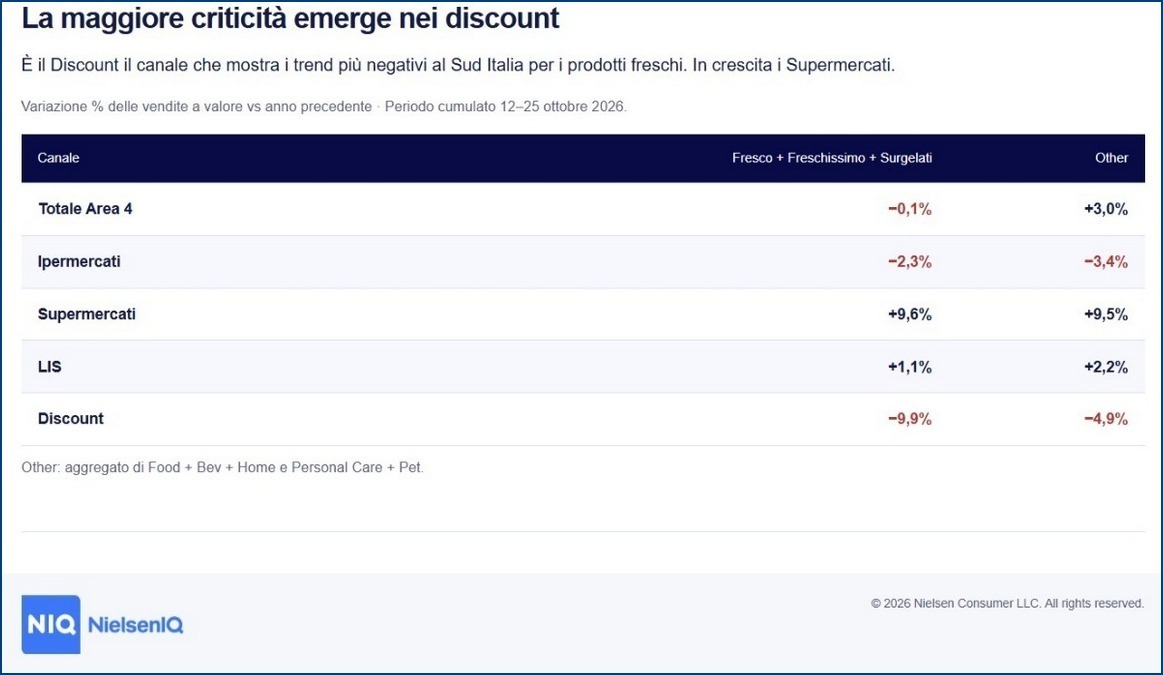
También los distintos canales reaccionaron de manera diferente. En el acumulado quincenal, considerando los productos frescos, muy frescos y la sección de congelados, los supermercados se beneficiaron de un incremento del 9,6%, mientras que las tiendas de descuento retrocedieron un 9,9% y los hipermercados, un 2,3%.
Los datos de NielsenIQ ofrecen así una lectura más articulada de los efectos de la manifestación: no solo una variación global del ritmo de las ventas, sino también una posible redistribución del gasto entre semanas, categorías y canales. Todo ello condicionado por la disponibilidad real de los productos, su duración y la posibilidad de hacer acopio.
Las observaciones de Niq parecen contradecir, aunque solo en apariencia, las realizadas por YouGov. Esta fuente ha observado que el sur está, en cualquier caso, más expuesto a posibles sacudidas coyunturales debido a varios factores: una mayor fragilidad económica, una mayor frecuencia de compra, un ticket medio más reducido, una red de ventas más fragmentada, con una relativa prevalencia del normal trade.
Todos ellos son elementos que, en gran medida, hacen menos «naturales» las grandes compras. Pero, evidentemente, el sentido de peligro acabó imponiéndose.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.