Vegetales conservados para estilos de vida contemporáneos
Vegetales conservados para estilos de vida contemporáneos
- Information
En el mercado de los vegetales conservados, que roza los 1,3 miles de millones de euros, impulsado por las aceitunas y las legumbres, los consumidores buscan versatilidad, bienestar y formatos que eviten el desperdicio. Crece la innovación tecnológica orientada a la trazabilidad de la cadena de suministro y a las etiquetas clean label.
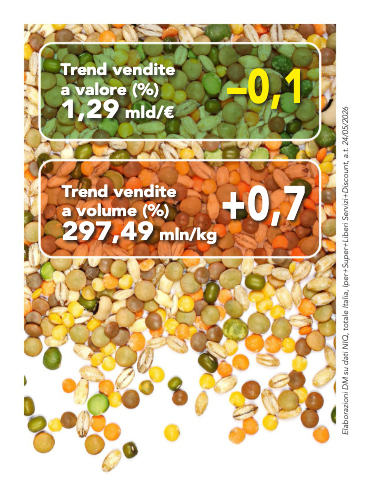 En el año terminado el 24 de mayo de 2026, el sector (datos NIQ, total Italia, Hiper+Súper+Libre servicio+Discount) generó una cifra de negocio de casi 1,3 miles de millones de euros, registrando una tendencia en valor plana del 0,1% respecto al año anterior, con un crecimiento de las ventas en volumen del 0,7%, alcanzando los 297,5 millones de kilogramos. «Esta evolución –afirma Stefano Battaglia de NIQ – se debe sobre todo a una contracción del precio medio, que se sitúa en 4,33 euros por kg (-0,8%). Crece el surtido por punto de venta (+0,5%), al igual que la intensidad promocional (20% y +1,3%)».
Evolución de las áreas geográficas y de los canales de distribución
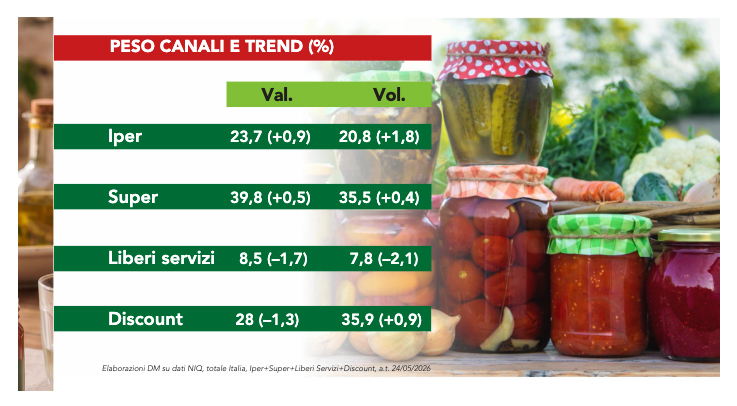
El crecimiento en valor se concentra en el centro-sur de Italia; en particular, en el Área 39,8% se registra +0,5% en valor y 116,2 en volumen. Le sigue el Área +0,4% con 28% en valor y 23,7% en volumen. El norte se contrae: el Área 8,5% se confirma como el mercado más importante, con sales location en valor de 2,1% y en volumen de 27,8%, aunque con un descenso del 1,2% en valor (+0,2% en vol.), mientras que el Área 2 pierde el 1,3% en valor y el 1,4% en volumen. «En cuanto a la cuota de mercado –prosigue Stefano Battaglia–, el Área 1 ocupa el segundo lugar por importancia, seguida del Área 3 (25% de la cifra de negocio y 25,9% de los volúmenes), que presenta una referenciación media por punto de venta de 79,2, en crecimiento del 0,4% respecto al año anterior; el número medio de referencias presenta tendencias positivas en todas las áreas, excepto en el Área 2, donde es plano, aunque sigue siendo el más alto (101,3 referencias por punto de venta)». Por cuota de mercado, le siguen el Área 2, con el 24,1% de la facturación, y el Área 4, con el 21%. Dentro de los canales de distribución, los supermercados, responsables de la correspondiente proporción de la facturación de la categoría, registran un crecimiento de la cifra de negocio, impulsado también por un aumento del número de referencias por punto de venta. Les siguen los discount, los hipermercados y, por último, los libres servicios, con sus respectivas cifras de sales location en valor. En volumen se observa un crecimiento transversal en todos los canales, excepto en los libres servicios, donde el descenso registrado se debe sobre todo al segmento de las conservas en aceite —en contracción en todos los canales y áreas— y al de los guisantes conservados.
Evolución de los segmentos
El 26,5% de la cifra de negocio de la categoría corresponde a las aceitunas, que alcanzan una facturación de 341,2 millones de euros, con un crecimiento del 4,4% respecto al año pasado. También las ventas en volumen del segmento crecen (39,8 millones de kg vendidos; +5,5%). Les siguen otras legumbres vegetales y cereales conservados, con una cuota del 25% y una facturación de 322,2 millones de euros (+0,2%). También en este caso las ventas en volumen crecen (98,9 millones de kg; +2,7%). En tercer lugar, con una cuota del 18% de la facturación de la categoría (232,3 millones de euros), encontramos los vegetales en aceite, en contracción en valor (-3,6%) y en volumen, con una tendencia del -3,2% y 30,9 millones de kg vendidos. Este resultado se debe a un descenso de la intensidad promocional y del número de referencias por punto de venta, además de a un índice de precio frente a la categoría elevado (174 frente a vegetales conservados). Los siguientes segmentos por cuota de mercado en valor son las alubias conservadas (14,2%), con 182,9 millones de euros (-1,8%) y 84,1 millones de kg vendidos (-0,4%); los encurtidos (10,5%), con 135,8 millones de euros (-1,1%) y 19,3 millones de kg vendidos (+0,5%); y los guisantes conservados (5,7%), con 73,4 millones de euros (-3,7%) y 24,4 millones de kg vendidos (-5,4%). Analizando los segmentos 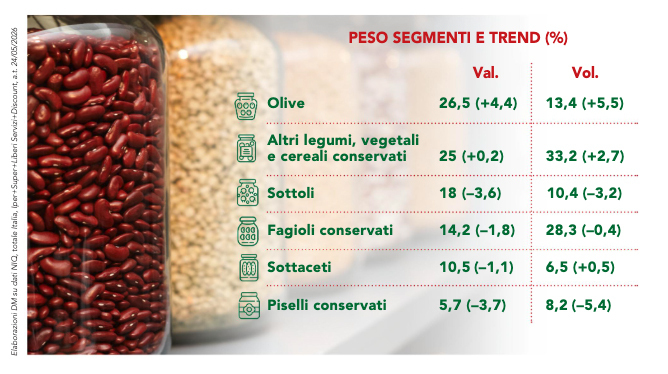 con más detalle, dentro del segmento de las aceitunas encontramos los subsegmentos de las aceitunas verdes, el primero por ventas en valor (341,2 millones de euros; +4,4%), las aceitunas rellenas/aliñadas (99,4 millones de euros; +3,7%), las aceitunas negras (77,7 millones de euros; +0,9%) y las aceitunas mixtas (5 millones de euros; +10,5%). «En cuanto a la evolución en volumen –comenta el analista de Nielsen IQ–, tanto las aceitunas verdes como las aceitunas rellenas/aliñadas muestran tendencias positivas (+9,8% y +3,7% respecto al año pasado), mientras que las aceitunas mixtas registran un descenso del -1,7%. El segmento de las aceitunas mixtas está en fuerte expansión (+35,3% en vol.) gracias a una fuerte caída del precio medio (9,61 euros por kg; -18,3%) y a un aumento del número de referencias por punto de venta del +2,6%. El impulso del subsegmento de las aceitunas verdes se debe a la acción conjunta de la presión promocional (igual a 25,7%; + 2%) y a un mayor número de SKU por punto de venta (9,1; +1,5%)». En el segmento de otras legumbres vegetales y cereales conservados, los garbanzos y el maíz se posicionan como los dos principales subsegmentos, registrando respectivamente 95,5 millones de euros (+3,6%) y 86 millones de euros (-4,2%). Les siguen las lentejas (36,4 millones de euros; +1,7%). El crecimiento de los garbanzos está impulsado por una contracción del precio medio por kg (2,32 euros; -1,3%) y un aumento de las SKU por punto de venta (+2,5%). En cambio, para el maíz, el descenso de los precios por kg y por envase no compensa la reducción del número de SKU por tienda, lo que provoca una contracción del subsegmento tanto en valor como en volumen. En el mismo segmento, las setas y los espárragos, aunque todavía residuales, muestran tendencias de crecimiento alentadoras tanto en valor (respectivamente +0,8% y +2,4%) como en volumen (+5,2% y +1,2%). En los vegetales en aceite todos los subsegmentos están en contracción: alcachofitas (-3,8% en val. y -2,9% en vol.), con 77 millones de euros y 10,6 millones de kg vendidos; setas (-4,1% en val. y -3,9% en vol.), con 74,2 millones de euros y 9,7 millones de kg vendidos; verduras mixtas (-9,6% en val. y -13% en vol.), con 8,2 millones de euros y 1 millón de kg vendidos; otros (-2,2% en val. y -1,6% en vol.), con 73 millones de euros y 9,6 millones de kg vendidos. En el segmento de los encurtidos, solo los pepinos registran un crecimiento en valor, igual a +3,5%, con 37,8 millones de euros, mientras que todos los demás subsegmentos están en descenso, especialmente las cebollitas (-7,8%), con 23,5 millones de euros.
Lee más sobre DM Magazine julio-agosto 2026.
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.