


En el mercado de detergentes para la ropa gusta el concentrado
En el mercado de detergentes para la ropa gusta el concentrado
- Information
En el mercado de detergentes para la ropa, la cantidad adecuada de detergente para reducir el desperdicio de producto, disminuyendo al mismo tiempo el impacto ambiental de la fase de uso, orienta la innovación hacia soluciones eficientes y nuevos formatos.
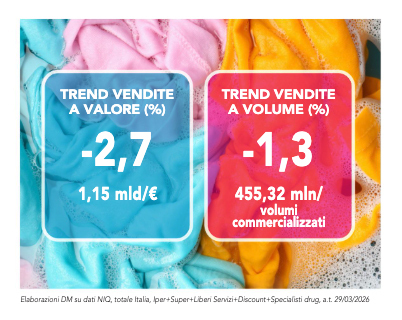 En el año terminado el 29 de marzo 2026, el sector alcanza una facturación de 1,15 miles de millones de euros en el total Italia, registrando, sin embargo, un descenso del 2,7% en valor, en claro contraste con el crecimiento del año anterior (+2,6%). Con más de 455 millones de unidades comercializadas, el sector también registra un descenso en volumen (-1,3%), aunque en menor medida, marcando en cualquier caso una inversión respecto al +2,6% registrado el año anterior. En línea con esta evolución, el precio medio por volumen muestra una disminución del 1,4% (datos de NIQ, total Italia, Hipermercados + Supermercados + Autoservicios + Discount + Especialistas drug).
Canales de distribución y áreas geográficas
La distribución moderna (Hipermercados + Supermercados + Autoservicios), que representa el 53,4% de la facturación total (con un descenso de 1,6 puntos respecto al año anterior), muestra unos resultados globalmente peores que el total del mercado, con un descenso del 5,5% en valor y del 3,6% en volumen. «Analizando los distintos canales —afirma FilippoMorlini, de NIQ—, los supermercados cuentan con la cuota principal (27,2%), seguidos por los hipermercados (20,1%). Ambos registran tendencias negativas, sustancialmente en línea con la distribución moderna, con un descenso más acusado en volumen en los hipermercados (-4,9% en valor y -4% en volumen) y una caída más pronunciada en valor en los supermercados (-5,3% en valor y -2,8% en volumen)». El canal de los autoservicios muestra, en cambio, los resultados más débiles: aunque solo representa el 6,2%, registra un retroceso claramente más marcado tanto en valor (-8,5%) como en volumen (-5,3%). En cuanto a los discount, que crecen en términos de cuota, representan el 13,2% de la facturación total. En este canal se observa una dinámica parcialmente diferente respecto al total del mercado: el precio medio por volumen crece un 2,3%, en línea con lo registrado ya el año anterior (+2,7%). Esto se refleja en una contracción más evidente del volumen respecto al valor (-0,7% en valor y -2,9% en volumen). 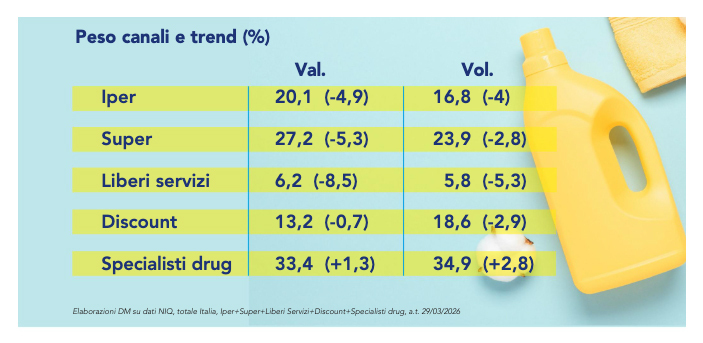 «El canal de especialistas drug —continúa el analista— se confirma, en cambio, como más dinámico, al representar el 33,4% de la facturación total y registrar un nuevo incremento de cuota (+1,3 puntos), en continuidad con el año anterior. A diferencia del resto del mercado, aquí las tendencias son positivas tanto en valor como en volumen, aunque se ralentizan: el crecimiento se sitúa en el 1,3% en valor (frente al +7,4% del año anterior) y en +2,8% en volumen (frente al +4,4%). En esta evolución influye el descenso del precio medio por volumen (-1,5%), que contrasta con el crecimiento observado el año pasado. Esto confirma que el canal de especialistas drug está reforzando progresivamente su papel dentro de las compras relacionadas con el cuidado del hogar».
En cuanto a las áreas geográficas, el Área 1 es la zona geográfica en la que se concentra la mayor cuota de las compras (28,1%) y alcanza una facturación de 323,6 millones de euros, con un descenso del 3,2% respecto al año anterior. Aunque registra la facturación más elevada, es al mismo tiempo el área con la caída en valor más acusada. También en volumen se observa una contracción, aunque menos marcada (-1,8%), dinámica que va acompañada de un descenso del precio medio (-1,4%).
El Área 4, que ocupa el segundo puesto en importancia, con una cuota del 27,8%, situándose ligeramente por debajo del Área 1, muestra un descenso más contenido tanto en valor (-2,8%) como, sobre todo, en volumen (-0,4%). En este caso, se registra la caída más relevante del precio medio entre las distintas áreas (-2,4%), un elemento que contribuye a explicar la mejor evolución del volumen.
El Área 3, con una cuota del 23,4%, sigue sustancialmente la tendencia media de la categoría, mostrando un descenso del 2,8% en valor y del 1,9% en volumen, manteniéndose así en línea con el panorama general.
El Área 2 —subraya Morlini— canaliza el 20,6% restante de la facturación y es la única que muestra un ligero incremento de cuota (+0,2 puntos). Alcanza una facturación de 237,3 millones de euros, con un descenso en valor del 1,9%, el más contenido de todas las áreas, y en volumen del -1,5%. Es además el área en la que se registra la menor caída del precio medio (-0,4%), contribuyendo a una dinámica globalmente más estable».
Evolución de los segmentos
El mercado de los detergentes para ropa se articula en cuatro segmentos. El principal está representado por la ropa de lavadora/bivalentes con suavizante, que por sí solo concentra casi el 90% de la facturación total. «La cuota restante —especifica Filippo Morlini— se divide entre la ropa de lavadora/bivalentes finos/específicos (9%), mientras que los segmentos jabones para ropa (1,3%) y ropa para lavar a mano (0,6%) tienen un peso claramente más marginal. Dentro del segmento de ropa de lavadora/bivalentes con suavizante, que alcanza una facturación de 1 miles de millones de euros, la evolución reproduce la de la categoría en su conjunto, con un descenso del 2,6% en valor y del 0,9% en volumen. El descenso global de la facturación asciende a 27,7 millones de euros, más de la mitad de los cuales corresponde al subsegmento de ropa de lavadora bivalentes en polvo, que registra una contracción significativa tanto en 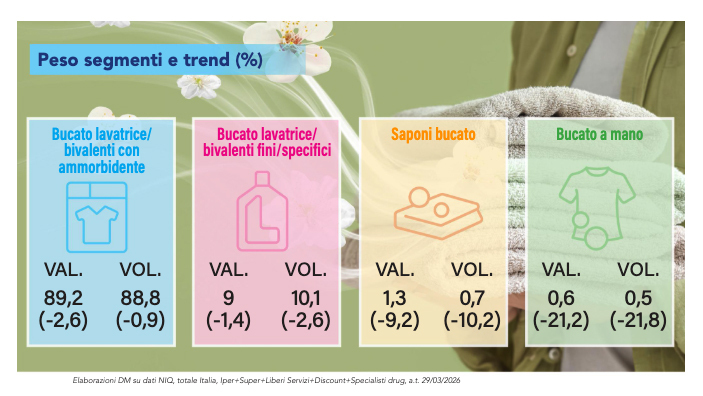 valor (-8,6%) como en volumen (-6,6%)». Más contenida resulta, en cambio, la caída del principal subsegmento, la ropa de lavadora bivalentes líquida + gel, que desciende un 1% en valor, aunque muestra un crecimiento en volumen del +0,5%. El segmento de ropa de lavadora / bivalentes finos / específicos representa el segundo componente en importancia, con una facturación de 103,3 millones de euros. Presenta un descenso en valor del 1,4%, acompañado de una caída más marcada en volumen (-2,6%). Dentro de este segmento, solo la ropa de lavadora / bivalentes finos / específicos en polvo muestra una evolución positiva: aunque solo representa el 0,1% del mercado total, registra un crecimiento muy relevante en valor (+233,7%), y aún más relevante en volumen (+305,7%), invirtiendo la tendencia negativa observada el año anterior. El segmento de los jabones para ropa muestra un descenso más acusado que el año anterior, tanto en valor (-9,2%) como en volumen (-10,2%). «Aún más crítica —concluye Filippo Morlini— resulta la evolución de la ropa para lavar a mano, que continúa contrayéndose de forma significativa, con un descenso del 21,2% en valor y del 21,8% en volumen, registrando resultados peores que el año anterior. Esta evolución confirma que el segmento es cada vez menos relevante en los hábitos de uso cotidiano de las familias italianas».
Más información sobre DM Magazine junio 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
