


Refrescos: el foco está en la innovación y en las nuevas ocasiones de consumo
Refrescos: el foco está en la innovación y en las nuevas ocasiones de consumo
- Information
Estilos de vida más saludables, búsqueda de nuevos sabores y de nuevas ocasiones de consumo guían las decisiones de los italianos sobre qué beber en casa y fuera de ella. Entre tés, colas y otras bebidas gaseosas, crece la demanda de bebidas funcionales y de sabores naturales.
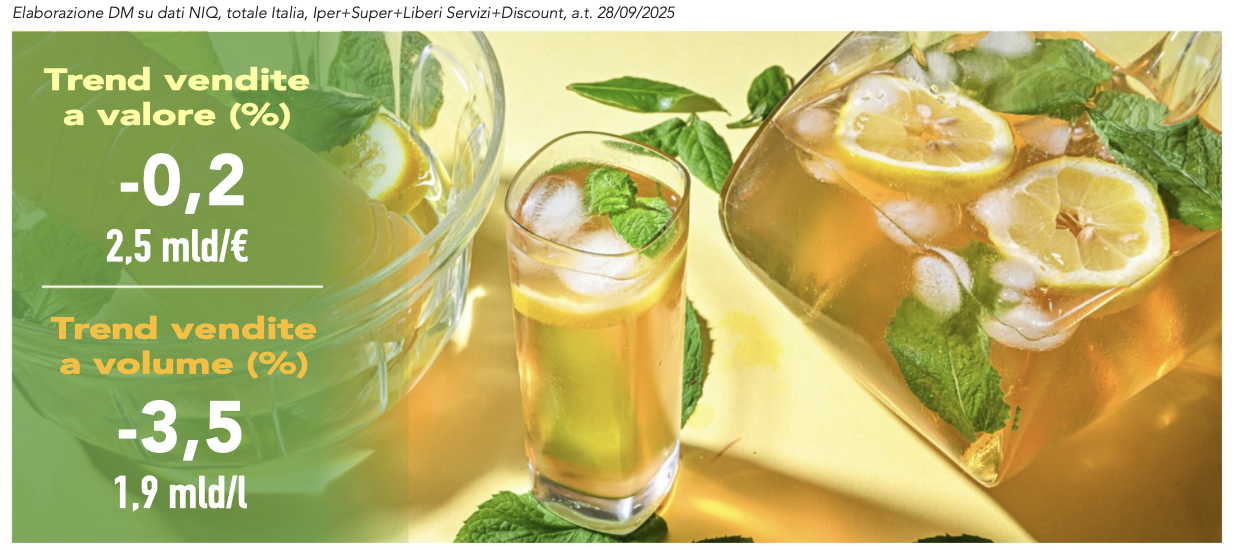 El sector de los refrescos alcanza, en el año terminado el 28 de septiembre de 2025, una facturación total de 2,5 miles de millones de euros, lo que supone un descenso del -0,2% respecto al año anterior. En volumen, el mercado sigue decreciendo, con una contracción del -3,5%, hasta situarse en 1,9 miles de millones de litros vendidos (datos de NIQ, Total Italia, Hipermercados+Supermercados+Libre servicio+Discount). «A contribuir al descenso en volumen está una caída generalizada de la demanda —afirma Matilde Ciroldi NIQ—, vinculada al menor poder adquisitivo de los consumidores, junto con una mayor atención a adoptar un estilo de vida más atento a los alimentos que contienen azúcar, cafeína, conservantes, colorantes y aromas artificiales».
Áreas geográficas y canales de distribución
El descenso de los volúmenes está liderado por el Área 4 (-4,6% en volumen y -0,8% en valor), que representa el 29,8% de los volúmenes totales, seguida del Área 2 (-3,6%) y del Área 3 (-3,5%). Descenso inferior a la media para el Área 1, que representa el 27,8% de los volúmenes vendidos y decrece un 2,1%, pero con una facturación en crecimiento (+0,4%). Entre los formatos de distribución, la contracción de los volúmenes está impulsada por el canal discount, que representa el 31,2% de los volúmenes totales y registra una tendencia del -6,2% (-1,5% en valor). El segundo canal por contribución negativa en 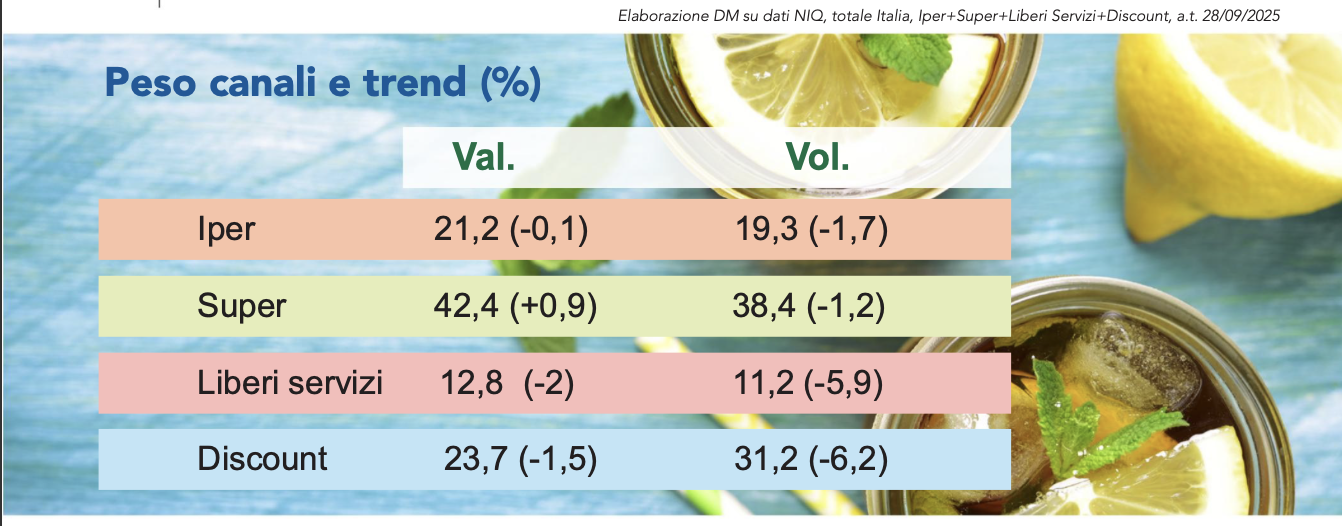 volumen está constituido por el libre servicio (-5,9% en volumen y -2% en valor), aunque solo canaliza el 11,2% de los volúmenes totales. «Dentro de la distribución moderna, sigue siendo relevante el papel de los supermercados (canalizan el 38,4% de los volúmenes y el 42,4% de la facturación), que —subraya Matilde Ciroldi—, pese al descenso por debajo de la media en volumen, equivalente al -1,2%, mantienen una tendencia positiva en valor (+0,9%) y mitigan la evolución negativa de los demás canales. También los hipermercados presentan un comportamiento menos negativo que la media, con una tendencia del -1,7% en volumen y un ligero descenso en valor (-0,1%)».
Evolución de los segmentos
Dentro del sector de los refrescos, el descenso de los volúmenes es común a todas las principales categorías, con la excepción de las bebidas energéticas, que, de hecho, siguen ganando importancia (cuota en valor del 9,5%, +0,8 puntos más que el año anterior); una evolución respaldada por un incremento muy notable tanto en valor como en volumen (respectivamente, del +9% y del +10,1%). «A determinar su éxito —continúa Matilde Ciroldi— está el aumento de la demanda, debido tanto a un incremento de la base de consumidores como a una mayor frecuencia de compra. También sostiene la creciente demanda la ampliación de la oferta, que alcanza una media de 10,3 referencias vendidas por establecimiento (+0,7)». Entre las categorías en contracción encontramos las bebidas a base de té, que canalizan el 18,7% de la facturación y el 21,2% de los volúmenes, mostrando una disminución del 3,6% en valor y del -7,3% en volumen. Entre los segmentos de las bebidas a base de té, se observa un crecimiento del té sin azúcar (+2,9% en valor y +2,3% en volumen) que, sin embargo, no logra mitigar el fuerte descenso del segmento principal, el té normal (-4,7% en valor y -9,6% en volumen). Le sigue, en términos de contribución negativa en volumen, la categoría de las bebidas de naranja, que representa el 6,9% de la facturación (9,4% en términos de volumen) y decrece un -3,6% en valor y un -5,6% en volumen. Dentro de esta categoría, el comportamiento negativo está liderado por 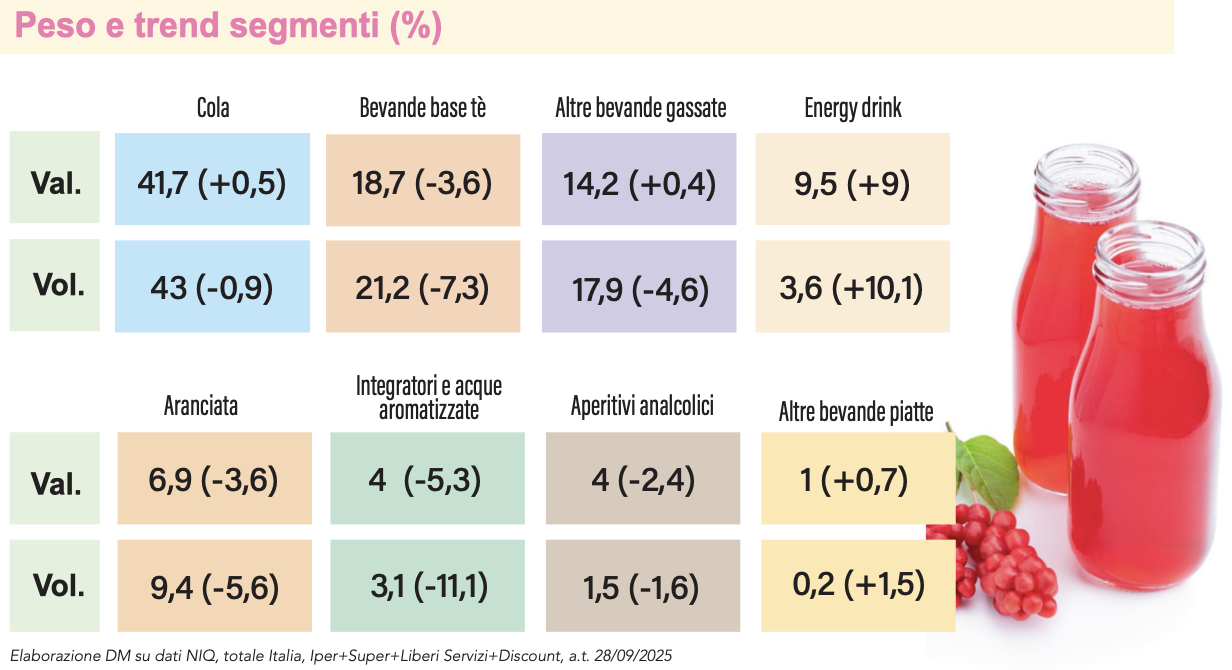 la evolución del segmento principal: la bebida de naranja con azúcar (-3,4% en valor y -5,1% en volumen), que no se ve compensada por el comportamiento del segmento bebida de naranja sin azúcar, que registra una contracción tanto en valor (-4,9%) como en volumen (-7,5%). El principal sector de refrescos, tercero por impacto en los volúmenes, es el de las colas, que canaliza el 41,7% de la facturación y el 43% de los volúmenes. Aunque presenta una tendencia negativa mejor que la media (-0,9% en volumen), las colas aportan 7,8 millones de litros menos que el año anterior. En valor, en cambio, su facturación crece (+0,5%), gracias a la evolución positiva de los formatos más pequeños (los llamados single serve), que tienen un posicionamiento de precio por litro más elevado. Dentro de las colas, el segmento sin azúcar sigue ganando importancia en el sector (cuota del 12,2% en valor, +1% respecto al año anterior), incrementando las ventas un 8,6% en valor y un 8,4% en volumen. En este caso, la propuesta sin azúcar está mitigando en mayor medida la evolución negativa de los volúmenes del segmento normal e incrementando la facturación de toda la categoría. También se ven penalizados en volumen los suplementos salinos, o mejor dicho, el mundo de las bebidas deportivas: una categoría que experimenta importantes efectos de estacionalidad y que ha sufrido un importante frenazo durante el verano, debido también a unas temperaturas menos favorables en julio y agosto que el año pasado. En el último año, de hecho, las bebidas deportivas decrecen a doble dígito en volumen (-12,8%) y un -6,8% en valor, pese a la ampliación de la oferta (7,9 referencias vendidas de media, +0,3 establecimientos). «También categorías menores, como las chinottos y las gaseosas, se encuentran en una fase de dificultad en volumen (respectivamente, -8,6% y -6,1%), frente a las señales negativas registradas ya el año pasado. Un comportamiento igualmente negativo en términos absolutos también para el sector de los aperitivos, especialmente en el caso de las tónicas (-5,3% en volumen), mientras que los aperitivos sin alcohol presentan una contracción más contenida, del -1,6%», concluye Matilde Ciroldi.
Más información sobre DM Magazine diciembre 2025
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
