


Productos para el desayuno, saludables pero sin renunciar al sabor
Productos para el desayuno, saludables pero sin renunciar al sabor
- Information
Las empresas responden al cansancio del sector de los productos para el desayuno con propuestas que siguen las principales tendencias del gran consumo, desde los ricos en fibra hasta los proteicos, pasando por los sin azúcar, y prometen una satisfacción del gusto equivalente.
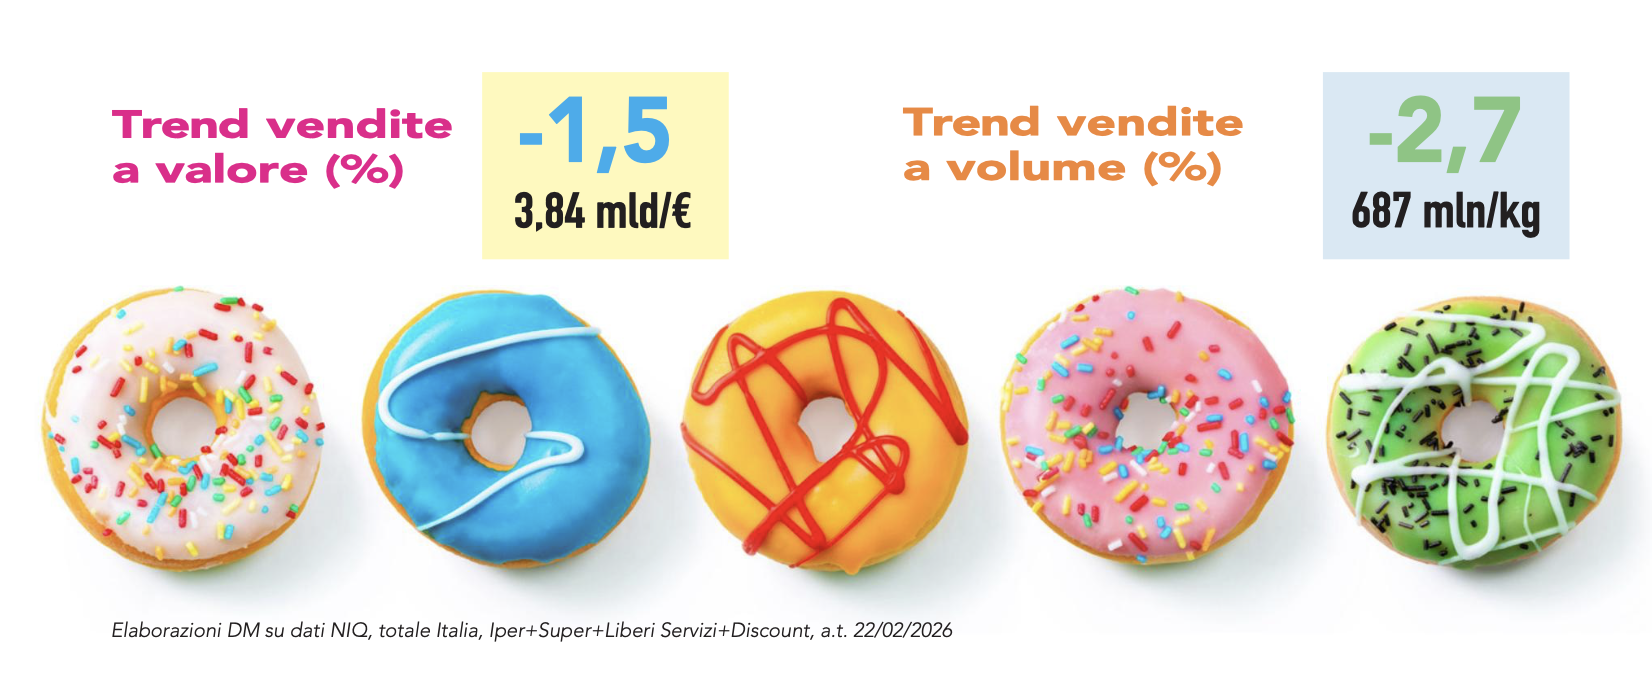 En los lineales de la gran distribución italiana, el sector vive un año de reajuste: no un desplome, sino una desaceleración cuantificable. En el año terminado en febrero de 22 2026, de hecho, la facturación total en Italia (datos de NIQ, Hipermercados+Supermercados+Libre servicio+Discount) retrocede un 1,5% hasta 3,84 miles de millones de euros, mientras que los volúmenes caen un 2,7% hasta 687 millones: «Una dinámica —afirma Ludovica Zarba, de NIQ— que delata un consumo más prudente, parcialmente compensado por un precio medio por kilo que crece un 1,2% (5,59 €/kg) y por un precio medio por envase ligeramente superior (+1%). La senda de los precios, al alza, no se ha visto impulsada por un exceso de tácticas promocionales, que de hecho se mantienen estables o ligeramente a la baja, con una intensidad promocional en volumen de 30,6% (-0,2%)».
Áreas geográficas y canales de distribución
En el plano geográfico, el país se mueve a distintas velocidades. El Área 4 es la más resiliente: -0,4% en valor y -1,8% en volumen, una desaceleración 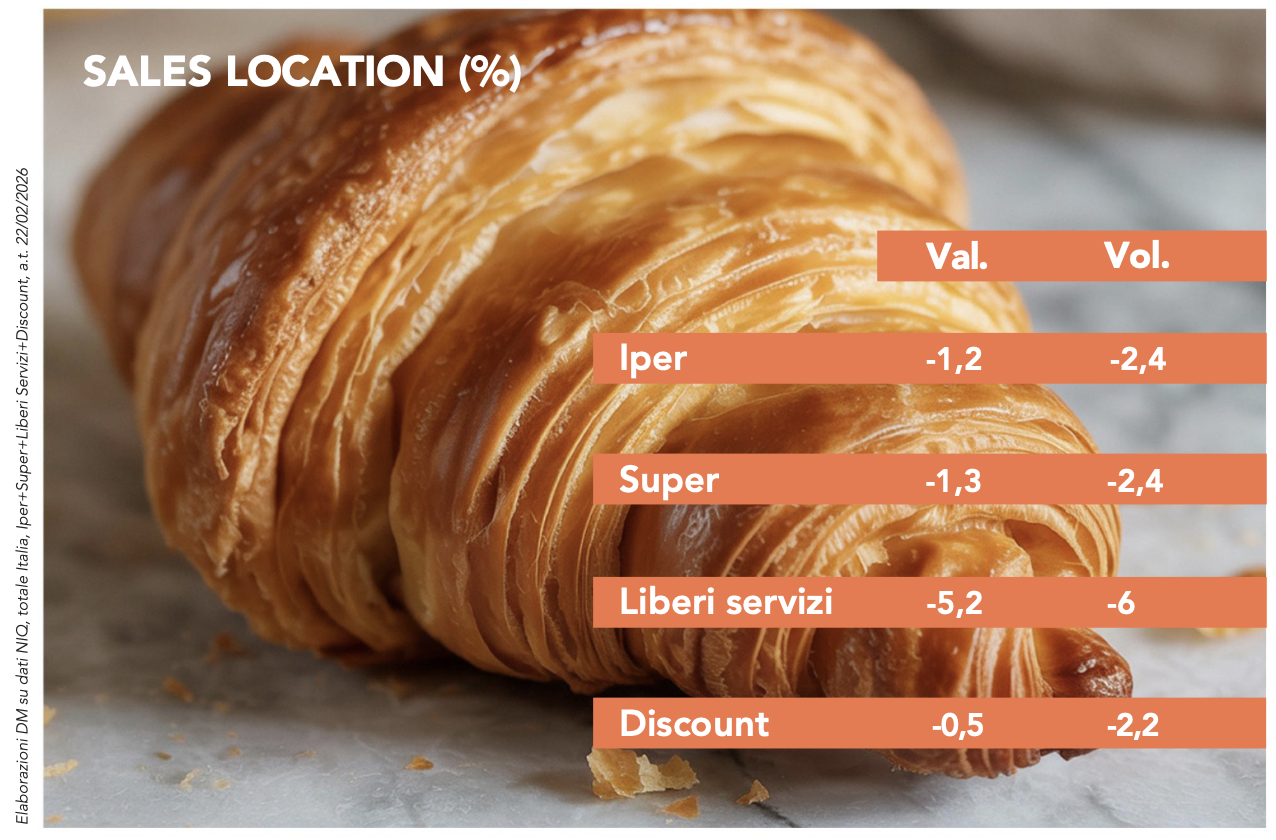 contenida respecto al resto de la península. El Área 1 y el Área 2 sufren la corrección más acusada (respectivamente -2,2% y -2,1% en valor; -3,2% y -3,3% en volumen), mientras que el Área 3 se sitúa en un punto intermedio (-1,5% en valor y -2,8% en volumen). En resumen: la resistencia del sur y de las islas mitiga un norte y un centro más prudentes en sus compras. En cuanto a los canales, los hipermercados limitan la caída al 1,2% en valor (-2,4% en volumen), seguidos por los supermercados, con -1,3% (-2,4% en volumen). Peor les va a los establecimientos de libre servicio, que retroceden un 5,2% en valor y un 6% en volumen, resultado de un comprador que racionaliza el importe de los tickets en los puntos de venta de proximidad. Los discount, en cambio, mantienen su posición: -0,5% en valor, aunque con volúmenes en contracción del 2,2%; un equilibrio que confirma su función de «amortiguador» en momentos de presión sobre el poder adquisitivo. «El panorama que se desprende —comenta Ludovica Zarba— es el de un mercado en ligera corrección, pero ordenado: los precios suben moderadamente, la actividad promocional no se excede y la geografía del consumo muestra un sur más dinámico que el norte. En cuanto a los canales, la pareja hipermercados+supermercados sigue siendo el eje de la categoría, mientras que la proximidad tradicional atraviesa una etapa más compleja y el discount sigue siendo el refugio táctico de las familias que buscan una conveniencia estructural».
Evolución de los segmentos
El mercado del desayuno muestra claramente quién lleva el timón y quién, en cambio, retrocede: galletas casi estables en valor, bollería infantil en retirada, cereales para el desayuno en crecimiento y tostadas en clara desaceleración. «Los cereales para el desayuno invierten el rumbo y vuelven a crecer —continúa la analista de NIQ—: la facturación aumenta un 2,3% hasta 482,2 millones de euros, impulsada también por unos volúmenes al alza (+1,5%) y por un precio medio/kg ligeramente superior (+0,8%). El mérito corresponde sobre todo a los mueslis (+4,3% en valor) y a los simples (+3,6% en valor), mientras que los enriquecidos se mantienen ligeramente a la baja (-0,5% en valor). En definitiva, se vislumbra un desayuno más funcional y menos azucarado, con una intensidad promocional de +0,3%, señal de una demanda 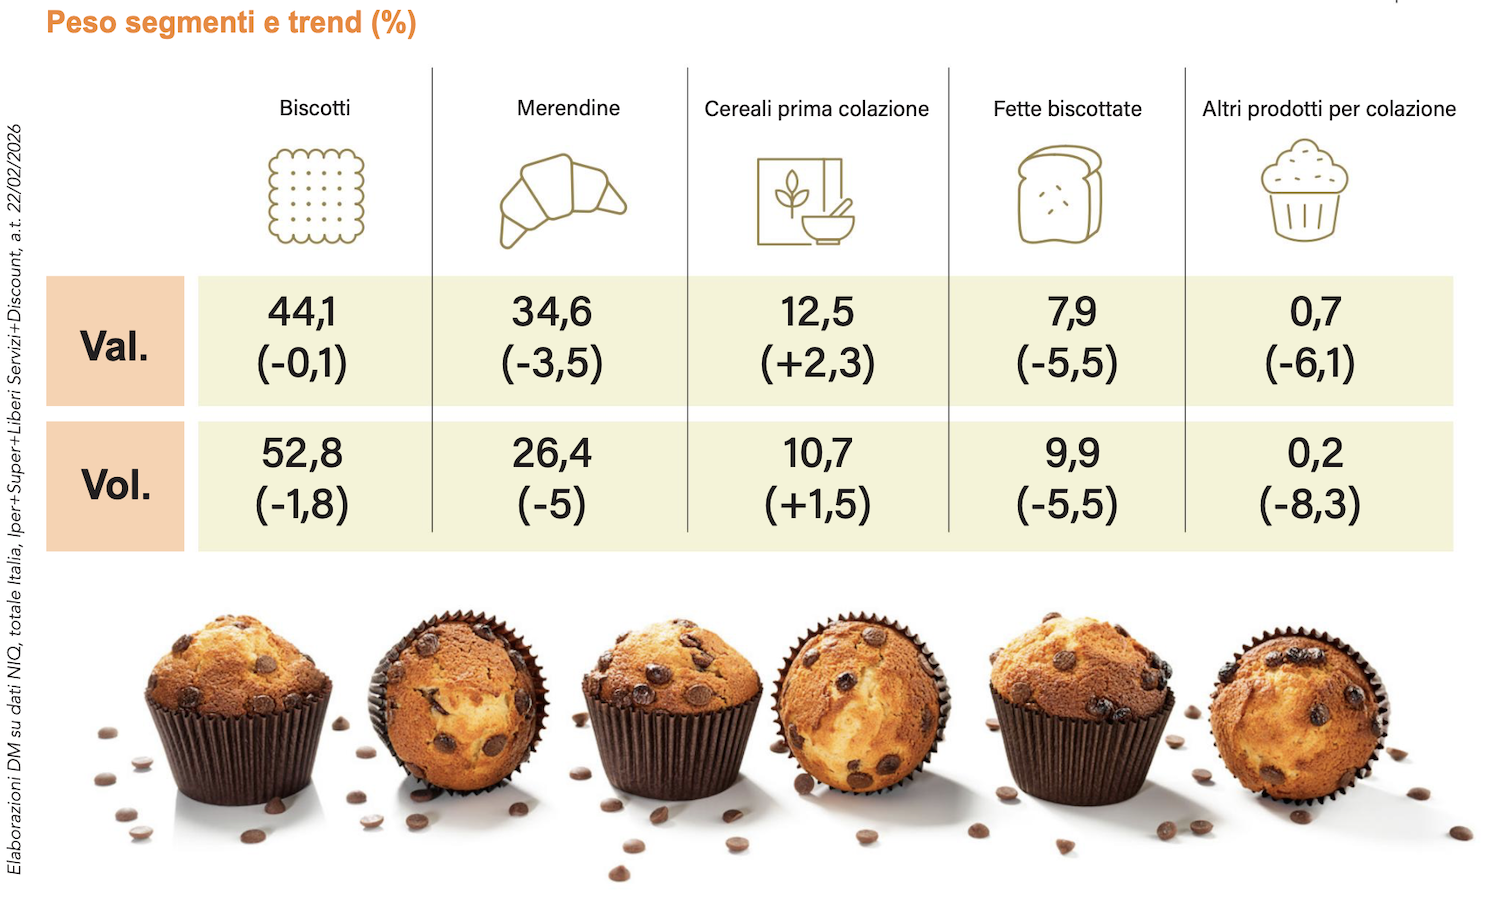 real más que de un impulso táctico». Las galletas, pilar del mercado del desayuno, resisten: el valor se aproxima a la paridad (-0,1% en 1,697 miles de millones de euros), aunque acusan una caída de los volúmenes (-1,8%). La resistencia se sustenta en una combinación de producto/precio al alza (+1,8% €/kg) y en un surtido que sigue ampliándose (el número de referencias aumenta un 1,2%), mientras que la actividad promocional cae ligeramente. Dentro del perímetro, destacan las galletas tradicionales, que avanzan un 0,1% en valor pese a la caída de las unidades, impulsadas por las galletas de mantequilla enriquecidas (+0,6% en valor), mientras que las galletas de mantequilla simples retroceden ligeramente (-0,5% en valor), al igual que el universo integrales/multicereales (-0,4% en valor). Las galletas saludables se mantienen en ligera corrección (-0,9%), en consonancia con un comprador que premia la tradición cuando el presupuesto se vuelve más ajustado. La bollería infantil, en cambio, vive un año más complicado: la facturación cae un 3,5% hasta 1,331 miles de millones y los volúmenes disminuyen un 5%, mientras que el precio medio sube moderadamente (+1,5%). Sin embargo, el panorama no es uniforme: sufren los bloques históricos, como los croissants (-6,7%), los plum cakes (-4,5%), las tartaletas (-7,8%) y, sobre todo, las hojaldres (-13,5%). En sentido contrario, dos nichos con una señal destacada: las tortitas pancake registran un crecimiento de dos dígitos, equivalente a +15% en valor y a +14,8% en volumen, mientras que los demás productos de bollería avanzan un 9,7% en valor. Es el relato de un desayuno que se permite formatos «novedosos» y más indulgentes durante el fin de semana, recortando las compras repetitivas de todos los días. El recurso promocional, para el segmento de bollería infantil, se mantiene sustancialmente estable; por tanto, la dinámica es auténticamente de consumo. El segmento de las tostadas es el que atraviesa mayores dificultades. La cifra de negocio se desliza un 5,5% hasta 304,9 millones de euros y los volúmenes retroceden un 5,5%, con un precio medio/kg sustancialmente plano y una presión promocional en atenuación (-8%). La contracción afecta a todos los subsegmentos: integrales (-5,6%), normales (-6,3%) y enriquecidas (-5,2%), mientras que las tostadas lagaccio limitan los daños (-0,5%). «A contraluz —concluye Ludovica Zarba— se percibe una menor propensión a almacenar productos de despensa cuando el presupuesto está bajo presión. Por último, la partida de otros productos para el desayuno, pequeña pero indicativa, pierde un 6,1% en valor y un 8,3% en volumen, pese al aumento del precio medio: una señal de que la demanda aplaza las compras accesorias y prioriza los pilares del desayuno».
Lee más sobre DM Magazine de abril 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
