


Para los consumidores, los sazonadores son más que un simple condimento
Para los consumidores, los sazonadores son más que un simple condimento
- Information
El mercado de los sazonadores ve cómo los productos se transforman en elementos identitarios de la experiencia culinaria. De ahí el deseo de los consumidores de informarse sobre el origen, la cadena de suministro y el uso que se hace de ellos en los países de origen.
El sector, en el año terminado el 22 de febrero de 2026, registra un balance globalmente positivo. En el total de Italia, el volumen de negocio supera los 494 millones de euros, con un crecimiento de aproximadamente el 1,3% respecto al año anterior. Los volúmenes se mantienen sustanci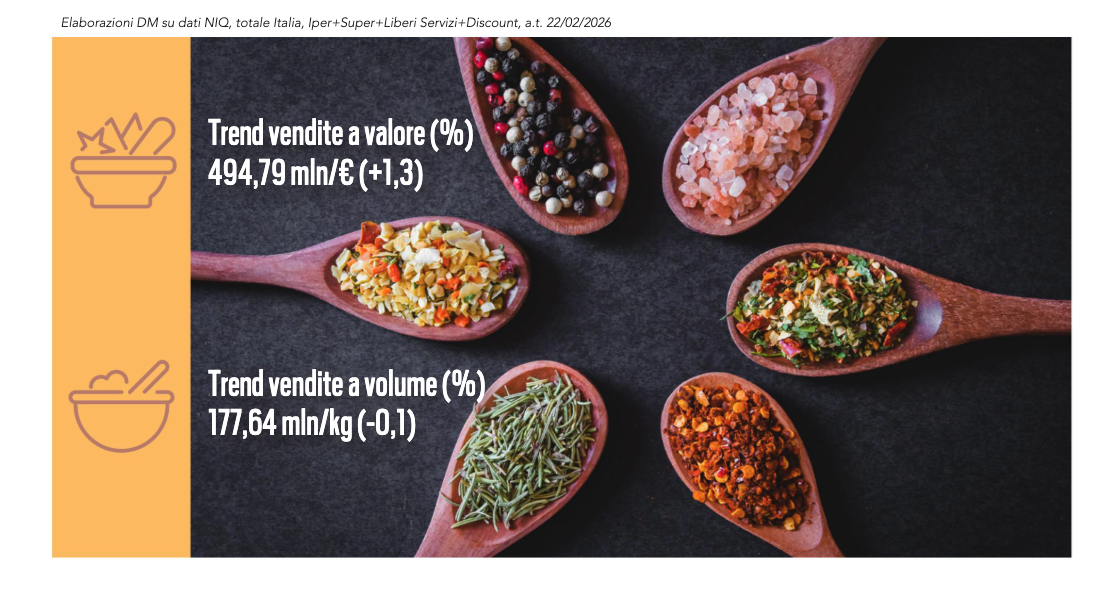 almente estables, situándose en 177,6 millones de kilogramos (‐0,1%), mientras que el valor se sostiene casi por completo gracias al aumento del precio medio, que sube a 2,79 euros, con un incremento del 1,3%. Por tanto, es un mercado que resiste, pero lo hace más por efecto de la fijación de precios que por una expansión real de las cantidades vendidas. «La intensidad promocional está creciendo —observa Matteo Diaferio de NIQ—, a pesar de que los sazonadores son una categoría caracterizada por una baja actividad promocional. La proporción de ventas en promoción aumenta al 8,6% en volumen y al 9,6% en unidades, con incrementos, respectivamente, de +0,8 y +0,5 puntos respecto al año anterior. Paralelamente, continúa también la expansión del surtido: el número medio de referencias por punto de venta alcanza 52,9, con un aumento de más del 1,2%».
Áreas geográficas y canales de distribución
Desde el punto de vista geográfico, el Área -1,6% se confirma como la más dinámica, impulsando el sector con un crecimiento en valor del -3,4%, que eleva la facturación a casi +0,5% millones de euros, y mostrando señales estables también en cuanto a volúmenes (-0,6%). El Área 3, con un volumen de negocio de 115 millones de euros, muestra un incremento en valor del 2,1%, mientras que los volúmenes registran la contracción más marcada (-0,5%), debido al aumento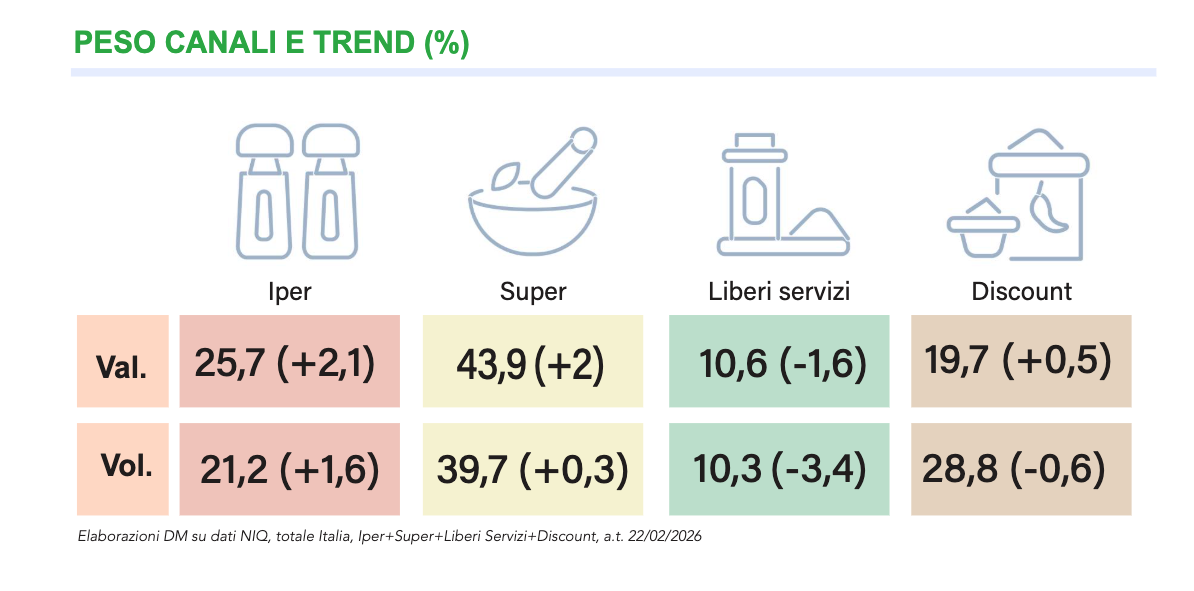 del precio medio por envase, de +1,6%. El Área 2, la segunda área principal en términos de facturación (199 millones de euros), es la que muestra el crecimiento en volumen más favorable (+0,5%) gracias a una intensidad promocional del 13%, entre las más altas del sector. En sentido contrario, el Área 1: el núcleo de la categoría que, con un volumen de negocio de 166 millones de euros, registra una caída de la facturación del 0,8% y una contracción de los volúmenes del 0,3%, configurándose como el área más madura y sometida a presión. Al observar los canales, se confirma la importancia central de la distribución moderna, que concentra aproximadamente el 80% del valor del mercado, con casi 400 millones de euros y 126,4 millones de kilogramos vendidos. En conjunto, el canal crece un 1,5% en valor, con volúmenes prácticamente invariados (+0,2%). En concreto, hipermercados y supermercados muestran las mejores cifras, con crecimientos en torno al 2% y una contribución positiva también en términos de volumen. «En particular —afirma Matteo Diaferio—, es precisamente el hipermercado el que impulsa el crecimiento en volumen: con una tendencia del +1,6%, se configura como el canal clave para la categoría, gracias sobre todo a un surtido cada vez más amplio (+1,6% referencias por punto de venta). Más crítica, en cambio, es la situación de los canales de proximidad: los establecimientos de libre servicio retroceden tanto en valor como en volumen, mientras que el discount muestra una evolución débil, con una facturación estable, pero con volúmenes a la baja».
Evolución de los segmentos
En el total de Italia, el segmento de aromas y especias se confirma como el principal motor de los sazonadores, con una facturación total de casi 223 millones de euros y 4,7 millones de kilogramos vendidos, creciendo tanto en valor (+4,3%) como en volumen (+3,4%) y reforzando aún más su peso en el mercado total. «Dentro del segmento —continúa Matteo Diaferio—, las hierbas (56,4 millones de facturación; 39 millones de unidades) y la pimienta (40 millones de euros; 22 millones de unidades) se configuran como los dos principales subsegmentos, con tendencias positivas de crecimiento por unidad, respaldadas por un surtido en expansión y por un aumento de los precios medios. En particular, es precisamente la pimienta la que registra el aumento más significativo del precio, con 1,82 euros (+2,3%). La canela es la especia con la tendencia de crecimiento más fuerte: aunque tiene una dimensión más reducida (casi 11 millones de euros de facturación; 6,8 millones de unidades), es la única que crece a doble dígito en volumen (+18,8%). Es interesante la evolución del azafrán (40,5 millones de euros; casi 16 millones de unidades), caracterizado por un precio prémium (2,55 euros por unidad), pero que en el último año registra una contracción del nivel de precios (-2,2%), debido a una actividad promocional en aumento (+2,8%)». La nuez moscada (5,5 millones de euros; 3,5 millones de unidades), en cambio, registra una caída en términos de unidades vendidas (-3,8%), debida también a un incremento del precio medio por unidad (+1,5%). 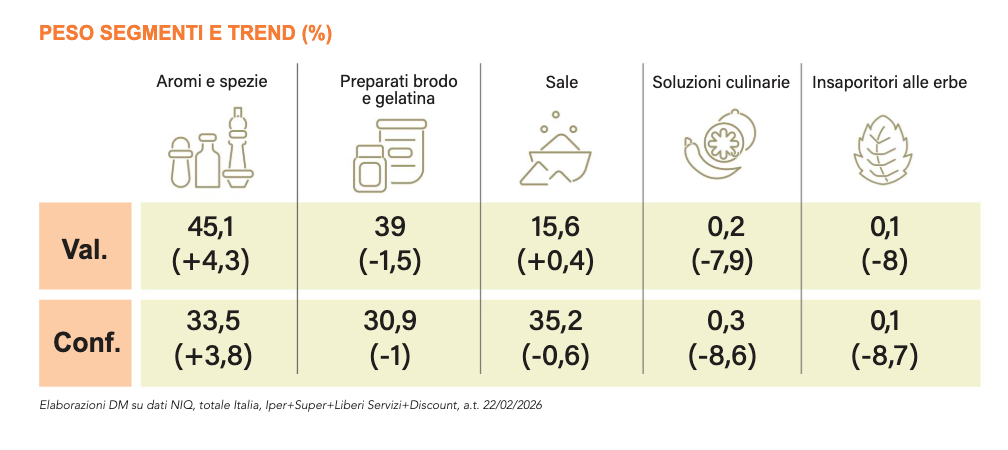 Más compleja es la dinámica de los preparados para caldo y gelatina, que en conjunto muestran una contracción en valor del 1,5%, quedándose en una facturación de 193 millones de euros, frente a unos volúmenes en aumento (45 millones de kg; +2,2%). Dentro de este, el primer subsegmento del mercado, los caldos líquidos (59,2 millones de euros de facturación; 32,6 millones de litros), es el único que registra tendencias positivas (+1% en valor y +4,1% en volumen), captando la demanda de practicidad y alto nivel de servicio. También en este caso, la actividad promocional desempeña un papel fundamental: es el subsegmento que registra la mayor intensidad promocional, alcanzando el 28% de las unidades vendidas en promoción. Por el contrario, los caldos en pastilla (88,8 millones de facturación; 9,2 millones de kilogramos) y los caldos solubles/granulados (29,8 millones de euros; 2,2 millones de kilogramos) se contraen tanto en valor como en volumen. La gelatina, por último, sigue siendo un subsegmento marginal y sustancialmente estable. El segmento de la sal, en cambio, confirma el perfil más maduro, con 76,9 millones de euros de facturación y 126,8 millones de kilogramos vendidos. En el total de Italia, el valor crece solo marginalmente (+0,4%), mientras que los volúmenes registran una caída del 0,9%. Sin embargo, detrás de esta aparente estabilidad se esconde una fuerte polarización: «La sal fina y la sal gruesa, los subsegmentos que representan más del 80% de la facturación de la categoría, muestran evoluciones planas o negativas —precisa Matteo Diaferio—, mientras que la sal especial se distingue como uno de los segmentos más dinámicos de todo el sector, con un crecimiento del 3,3% en valor y del 1,2% en volumen. También la sal dietética, aunque sigue teniendo unas dimensiones limitadas, muestra señales de recuperación (+1% en valor y +2,1% en volumen). Los dos últimos segmentos del sector, las soluciones culinarias y los sazonadores de hierbas, son más minoritarios: ambos muestran fuertes señales de atraso, respectivamente con una tendencia en volumen del -8,6% y del -24,8%.
Lee más sobre DM Magazine mayo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
