


Pasta: los consumidores prefieren la gama prémium. El foco está en la trazabilidad
Pasta: los consumidores prefieren la gama prémium. El foco está en la trazabilidad
- Information
El sector, en contracción tanto en valor como en volumen, muestra que los compradores están cada vez más interesados en la trazabilidad y en la italianidad, sin descuidar los sabores auténticos. El foco está en el impulso promocional y en la gama prémium.
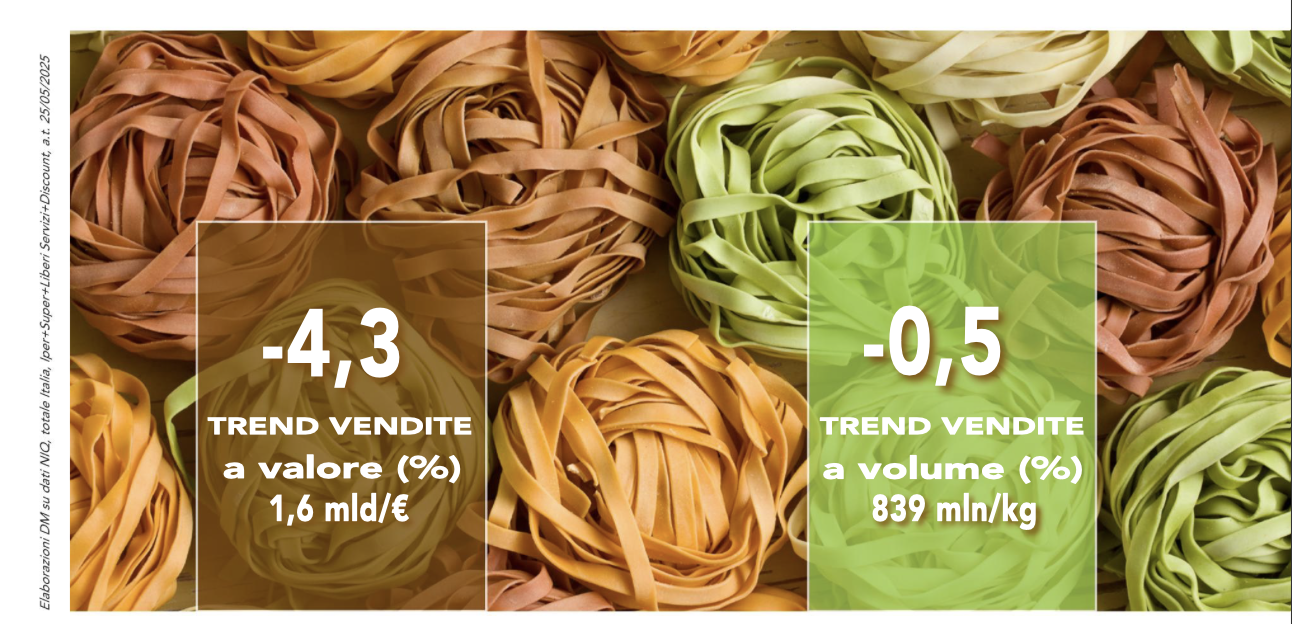 En el año terminado el 25 de mayo de 2025, en el total de Italia, la categoría de pasta seca alcanzó una facturación de más de 1,6 miles de millones de euros, registrando una caída del 4,3% respecto al año anterior. El sector registra tendencias ligeramente negativas también en las ventas en volumen (-0,5%) y por envase (-0,3%), con un total, respectivamente, de 839 millones de kilogramos comercializados y 1,55 miles de millones de envases vendidos. El precio medio €/kg cayó un 3,7%, estabilizándose en 1,91 euros (datos de NIQ, Hipermercados+Supermercados+Libre Servicio+Discount).
Áreas geográficas y canales de distribución
El mercado muestra una contracción generalizada, con todas las áreas de NIQ contribuyendo a la caída de la facturación. El comportamiento más negativo se observa en el Área 3, responsable del 25% de las ventas en valor, donde el volumen de negocio se reduce un 5%, acompañado de una caída de los volúmenes del 1,9%. «También es negativo el comportamiento de las demás áreas —comparte Benedetta Ballabio, de NIQ—. El Área 4, que tiene la mayor sales location en valor (31,9%), registra una caída del 4,2%; el Área 1, con una cuota del 24,6%, registra una disminución del 3,9%. Por último, el Área 2, con la sales location más reducida (18,5%), cae un 4%». Entre los canales, la distribución moderna genera el 82,6% de la facturación. Dentro de este ámbito, los supermercados se confirman como el canal dominante, con una sales location en valor equivalente al 47,3%. Les siguen los hipermercados, que contribuyen con el 22,5%, y los libres servicios, con una cuota del 12,8%. Los discount, por su parte, representan el 17,4%. Todos los canales muestran una contracción en valor (en particular, hiper -4%, super -2,7%, libres servicios -8,9%, discount -5,2%). En términos de volumen, en cambio, los supermercados destacan como el único canal que evoluciona al alza, con un crecimiento del 1,7%.
Evolución de los segmentos
En el mercado de la pasta seca, la pasta de sémola representa el 77,4% del valor total. Este segmento registra una evolución negativa tanto en valor (-5,7%) como en volumen (-0,8%) y en términos de envases vendidos (-0,8%), contribuyendo significativamente a la caída de la categoría. «Le sigue la pasta al huevo —continúa Benedetta Ballabio—, con una cuota en valor del 9,9%. A pesar de una ligera caída en valor (-0,2%), el segmento muestra señales positivas en términos de volumen (+1,6%) y envases vendidos (+2%). Completan la oferta algunos segmentos menores: pasta integral/espelta/kamut/a base de legumbres, pasta sin gluten, pasta rellena/ñoquis y pasta de sémola enriquecida/saborizada». En el período de referencia, los seis segmentos registran el siguiente número medio de referencias: la pasta de sémola 101,7 (+0,5 respecto al año anterior), la pasta al huevo 17,4 (-0,1%), la pasta integral/espelta/kamut/a base de legumbres 12,5 (+0,4%), la pasta sin gluten 8,2 (+5,2%), la pasta rellena/ñoquis 2,4 (+3,3%) y la pasta de sémola enriquecida/saborizada 2,3 (-1,4%). En cuanto a los precios, la pasta de sémola registra 1,66 euros (-4,9% respecto al año anterior), la pasta al huevo 4,44 euros (-1,7%), la pasta integral/espelta/kamut/a base de legumbres 2,59 euros (-1,9%). La pasta sin gluten registra un precio medio de 5,38 euros (-0,7%), la pasta rellena/ñoquis 7,12 euros (+1,1%) y la pasta de sémola enriquecida/saborizada 3,97 euros (-1,2%). Por último, en términos de esfuerzos promocionales, la pasta de sémola registra un intensity index en volumen de 42,5 (+1,4%), seguida de la pasta integral con 38,1 (+2,6%) y de la pasta al huevo con 26,5 (+2,3%).
Más información sobre DM Magazine septiembre 2025
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
