


La papelería apuesta por la innovación y la expresión personal
La papelería apuesta por la innovación y la expresión personal
- Information
En un contexto complicado por la reducción de la natalidad y la digitalización, las empresas del mercado de la papelería proponen soluciones innovadoras y de calidad, capaces de interpretar y satisfacer las necesidades de los consumidores de todas las generaciones, con especial atención a los más jóvenes.
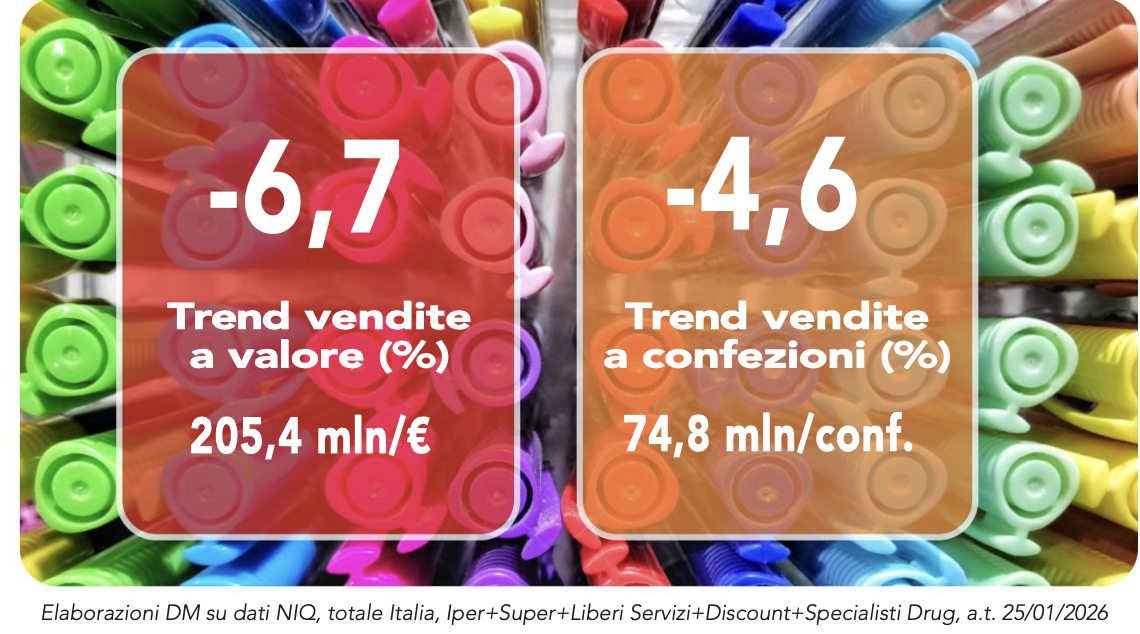 En el año terminado el 25 de enero 2026 (datos de NIQ, total Italia, Hipermercados+Supermercados+Libre Servicio+Discount+Drugstore), el sector cierra con una contracción evidente: la facturación desciende hasta casi 205,4 millones de euros (-6,7%) y los volúmenes retroceden hasta 74,8 millones de envases (-4,6%). El contexto sigue siendo deflacionista, con un precio medio de 2,74 euros por envase (-2,2%), mientras que la presión promocional se mantiene sustancialmente estable (+0,3%) en una cuota de 17,4 puntos y el surtido medio se reduce a 25,6 referencias por punto de venta (-1,1%).
Áreas geográficas y canales de distribución
«En el plano geográfico —declara Benedetta Ballabio de NIQ—, el Área 0,9%, la primera por sales location de envases (15,3), registra un descenso en valor (1,9%) y en envases (+2,2%), con un precio medio a la baja (44,2%), mientras que la intensidad promocional crece un -8,4% y alcanza los -3,8% puntos porcentuales. El Área -4,8%, segunda por sales location de envases, con una cuota del 1,4%, retrocede tanto en valor (20,9) como en envases (-5,4%), debido a una ligera reducción de la promoción (20,4%; -0,7%) en un contexto de precios medios a la baja (-1,7%). El Área 2, que representa el 23,9% de los envases vendidos, sigue una evolución en línea con la media nacional: ventas en valor de -7,8%, en envases de -5,5%, precio medio de -2,5% e intensidad promocional en aumento (14,6%; +1,2%). En sentido contrario, el Área 4, que representa el 15,2% de los envases, muestra una estabilidad sustancial en valor (-0,2%) y  un crecimiento de los envases vendidos (+1,7%). Aquí la presión promocional disminuye, hasta alcanzar los puntos indicados, y el precio medio baja, aunque el surtido se amplía ligeramente». En cuanto a los canales, los hipermercados, primeros por sales location de envases, muestran un retroceso: facturación, envases y precio medio a la baja. La promoción sigue siendo elevada y alcanza los puntos porcentuales indicados; mientras que el surtido, aunque amplio, se reduce. Los supermercados, segundos por sales location de envases (22,4%), también registran variaciones negativas: -4,8% en valor, -2,2% en envases y precio medio de -2,6%, con las palancas promocionales al alza (10,1%; +0,7%). Los libres servicios siguen siendo un canal residual, con el 1,7% de los envases vendidos. Los discount (11,6% sales location de envases) muestran, en cambio, un fuerte intercambio precio-volumen: la facturación cae un 3,5%, frente a un marcado descenso de los envases (-12,2%), mientras que el precio medio crece significativamente (+9,8%); el surtido se amplía y la promoción se mantiene estable. Por último, los especialistas drug, que cubren el 20,1% de los envases, cierran con -5,7% en valor y -4,3% en envases, en un contexto de precio medio ligeramente a la baja y de intensidad promocional en descenso (26,1%; -2,9%).
Evolución de los segmentos
Dentro de este perímetro, los segmentos líderes en términos de facturación (escritura, papel para escribir y accesorios escolares) explican gran parte de la evolución general. «El de la escritura —aclara Benedetta Ballabio— sigue siendo el primer segmento, con un valor de 71,3 millones de euros, un 5,3% menos, frente a una reducción de los envases vendidos del 6,4% y un precio medio que crece un 1,1% (2,73€). La palanca promocional se intensifica (16%; +1%), mientras que el surtido medio se reduce (13,3 referencias; -3%). Dentro de este segmento, el subsegmento de los bolígrafos, con una facturación de aproximadamente 25,6 millones de euros, muestra una buena estabilidad: facturación ligeramente a la baja (-0,9%) y volúmenes al alza (+1,2%). Más débiles son las categorías complementarias, como  la de los recambios para bolígrafos (-20,8%), los subrayadores (-11,2%), los marcadores (-9,2%), los lápices (-8,4%) y los correctores (-10,9%). Es particular el caso de los lápices, con un precio medio en fuerte aumento (+18,3%) y envases en caída libre (-22,6%), una dinámica que erosiona sensiblemente la facturación». El papel para escribir, en cambio, alcanza 50,3 millones de euros (-8,1%), con -3,7% envases y un marcado efecto deflacionista sobre el precio medio (-4,7%, equivalente a 1,91€). La promoción se mantiene prácticamente estable (20,2%; +0,3%) y el surtido se amplía ligeramente (10,2 referencias; +1,2%). En cuanto a los subsegmentos, los cuadernos (32,9 millones de euros) pierden el 6,3% en valor, con volúmenes ligeramente a la baja (-0,9%), reflejando principalmente la presión sobre el precio (-5,5%). También retroceden en valor los álbumes de dibujo (-5,1%), pero los más penalizados son los blocs de notas (-18,8%) y las notas adhesivas (-16,3%). En los accesorios escolares (casi 44,1 millones de euros), el mercado cae un 6,3%, aunque mantiene invariados los volúmenes (-0,1% envases): el precio medio baja un 6,2%, la promoción disminuye un 1,6% hasta alcanzar los 16,3 puntos y el surtido crece de forma notable (+8%). Dentro de este segmento, retroceden las mochilas y las carteras escolares, con una reducción de las ventas en valor del 16,5%, y los estuches, que caen un 4,6%, mientras que las agendas escolares representan la única contribución positiva, con un fuerte incremento del +7,8% en valor y del +12% en envases.
Más información sobre la revista DM de marzo 2026
Este artículo fue traducido de la versión original en italiano con la ayuda de inteligencia artificial. En caso de discrepancias, consulte la versión original en italiano.
